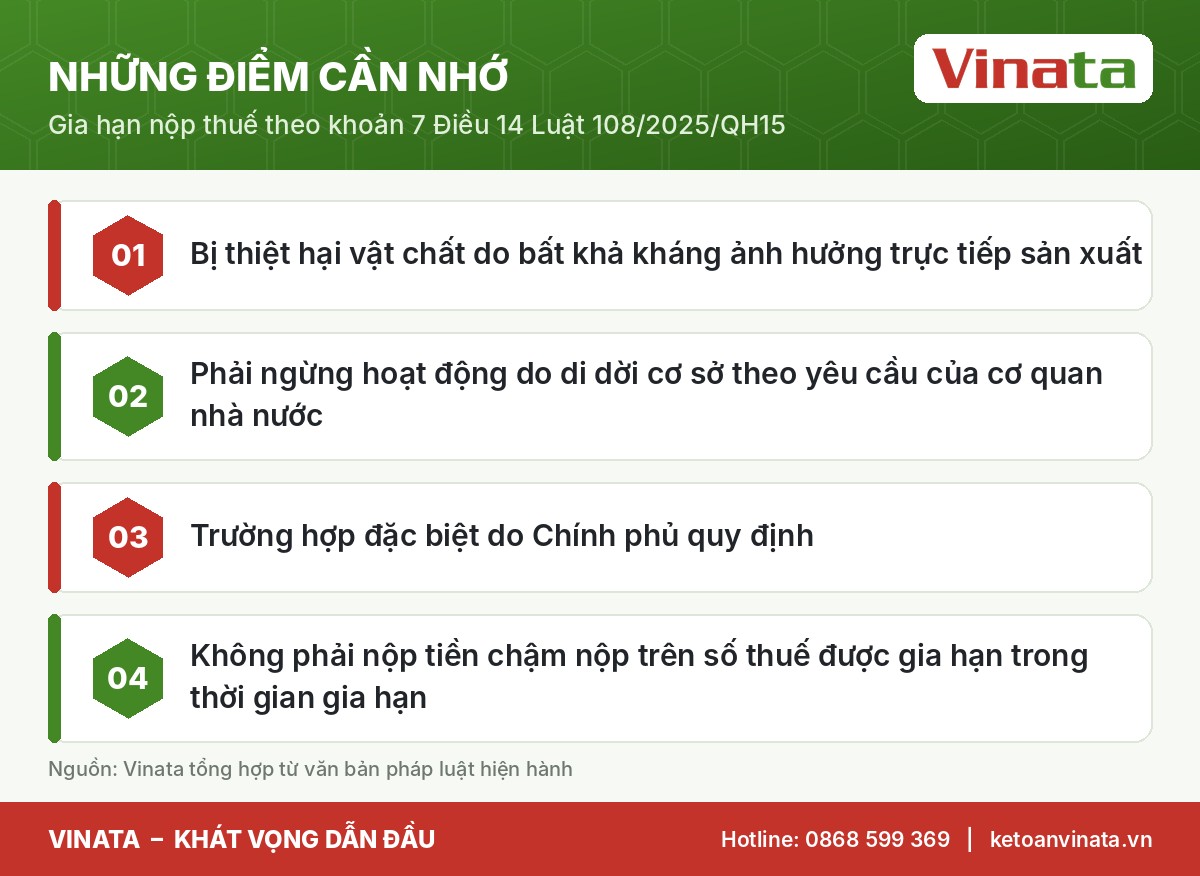
Gia hạn nộp thuế là việc cơ quan có thẩm quyền cho phép người nộp thuế nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt sau thời hạn quy định. Theo khoản 7 Điều 14 Luật Quản lý thuế số 108/2025/QH15, có 3 trường hợp được gia hạn nộp thuế, và trong thời gian gia hạn, người nộp thuế không phải nộp tiền chậm nộp trên số tiền được gia hạn.
Đây là công cụ hỗ trợ dòng tiền quan trọng, đặc biệt với doanh nghiệp vừa gặp sự cố hoặc phải di dời nhà xưởng.
3 trường hợp được gia hạn nộp thuế
1. Thiệt hại do bất khả kháng
Người nộp thuế bị thiệt hại vật chất, ảnh hưởng trực tiếp đến sản xuất, kinh doanh do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ hoặc trường hợp khác theo quy định của Chính phủ (khoản 21 Điều 4).
2. Ngừng hoạt động do di dời cơ sở
Doanh nghiệp phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền, làm ảnh hưởng đến kết quả sản xuất, kinh doanh. Di dời theo kế hoạch riêng của doanh nghiệp không thuộc trường hợp này.
3. Trường hợp đặc biệt do Chính phủ quy định
Chính phủ có thể gia hạn nộp thuế cho đối tượng, ngành nghề gặp khó khăn đặc biệt trong từng thời kỳ (điểm b khoản 1 Điều 39). Việc gia hạn này không dẫn đến điều chỉnh dự toán thu ngân sách đã được Quốc hội quyết định.
Lợi ích của gia hạn nộp thuế
- Không tính tiền chậm nộp trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.
- Không bị cưỡng chế trong thời gian gia hạn.
- Giữ dòng tiền cho phục hồi sản xuất, trả lương người lao động.
Tuy nhiên, khi hết thời hạn gia hạn mà vẫn còn nợ, doanh nghiệp thuộc diện bị cưỡng chế ngay theo khoản 2 Điều 48, không chờ đủ 90 ngày như nợ thông thường.
Thời gian và hồ sơ gia hạn
Khoản 8 Điều 14 giao Chính phủ quy định thời gian gia hạn nộp thuế, hồ sơ, thủ tục đối với trường hợp đặc biệt. Bộ trưởng Bộ Tài chính quy định việc giải quyết hồ sơ gia hạn cho hai trường hợp còn lại (khoản 9 Điều 14).
Kinh nghiệm của Vinata, hồ sơ thường cần:
- Văn bản đề nghị gia hạn nộp thuế, nêu rõ loại thuế, số tiền, thời gian đề nghị.
- Biên bản kiểm kê, đánh giá thiệt hại có xác nhận của cơ quan chức năng (với trường hợp bất khả kháng).
- Văn bản yêu cầu di dời của cơ quan nhà nước và tài liệu chứng minh thời gian ngừng hoạt động (với trường hợp di dời).
Phân biệt với nộp dần tiền thuế nợ
| Tiêu chí | Được gia hạn | Nộp dần tiền thuế nợ |
|---|---|---|
| Căn cứ | Khoản 7 Điều 14 | Khoản 6 Điều 48 |
| Điều kiện | Bất khả kháng, di dời, trường hợp đặc biệt | Đề nghị của người nộp thuế, có bảo lãnh của tổ chức tín dụng |
| Tiền chậm nộp | Không tính trong thời gian gia hạn | Vẫn phải nộp tiền chậm nộp |
| Thời hạn | Theo quy định của Chính phủ | Không quá 12 tháng |
Kinh nghiệm thực tế từ Vinata
Trong 8 năm tư vấn, Vinata thấy nhiều doanh nghiệp đủ điều kiện nhưng không được được gia hạn vì thiếu chứng cứ thiệt hại hoặc nộp hồ sơ quá muộn. Lời khuyên:
- Nộp đề nghị gia hạn trước thời hạn nộp thuế.
- Lưu giữ hình ảnh, biên bản, hóa đơn sửa chữa tài sản.
- Kết hợp đề nghị miễn tiền phạt (khoản 9 Điều 44) nếu đã bị phạt.
Để được hỗ trợ toàn diện về dòng tiền và nghĩa vụ thuế, doanh nghiệp có thể sử dụng dịch vụ tư vấn tài chính doanh nghiệp và kế toán thuế trọn gói của Vinata.
Quy trình 4 bước đề nghị gia hạn nộp thuế
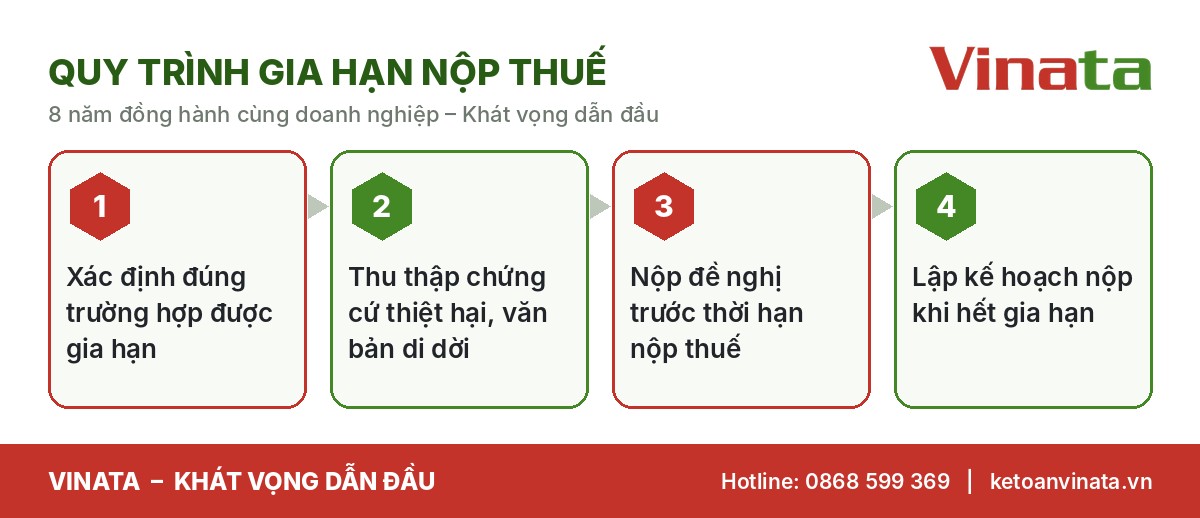
Bước cuối thường bị bỏ qua. Khi hết thời gian được gia hạn mà vẫn chưa nộp, doanh nghiệp bị cưỡng chế ngay (khoản 2 Điều 48), nên cần chuẩn bị nguồn tiền từ trước.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Ví dụ về gia hạn nộp thuế do di dời
Công ty F sản xuất trong khu dân cư, nhận văn bản của Ủy ban nhân dân cấp tỉnh yêu cầu di dời nhà xưởng ra khu công nghiệp. Trong 4 tháng di dời, nhà máy ngừng hoạt động, doanh thu giảm mạnh. Công ty thuộc trường hợp tại điểm b khoản 7 Điều 14 và được đề nghị được gia hạn. Trong thời gian được gia hạn, số thuế được gia hạn không bị tính tiền chậm nộp.
Ngược lại, nếu công ty tự quyết định chuyển xưởng để mở rộng quy mô, đây không phải di dời theo yêu cầu của cơ quan nhà nước, nên không được được gia hạn theo trường hợp này.
Gia hạn nộp thuế có ảnh hưởng đến phân nhóm tuân thủ?
Được được gia hạn theo đúng quy định là quyền của người nộp thuế, không phải vi phạm. Vì vậy, nếu doanh nghiệp nộp đủ khi hết thời gian gia hạn, lịch sử tuân thủ không bị ảnh hưởng. Đây là điểm khác biệt lớn so với việc “tự ý” chậm nộp rồi chịu tiền chậm nộp và nguy cơ cưỡng chế.
Góc nhìn chuyên gia Vinata
Được gia hạn là chính sách hỗ trợ, không phải “khoản vay không lãi” mặc định. Doanh nghiệp chỉ nên đề nghị khi thật sự thuộc trường hợp luật định và có kế hoạch nộp đủ khi hết hạn. Trong các giai đoạn Chính phủ ban hành chính sách gia hạn chung (ví dụ cho một số ngành bị ảnh hưởng nặng), điều kiện, đối tượng và thời gian gia hạn sẽ được quy định riêng trong nghị định. Doanh nghiệp cần đọc kỹ để xác định mình có thuộc diện được gia hạn hay không, tránh tự hiểu sai và bị tính tiền chậm nộp.
Checklist hồ sơ đề nghị gia hạn nộp thuế
- Văn bản đề nghị nêu rõ loại thuế, kỳ thuế, số tiền và thời gian đề nghị.
- Tài liệu chứng minh lý do: biên bản thiệt hại, văn bản yêu cầu di dời.
- Báo cáo đánh giá ảnh hưởng đến sản xuất, kinh doanh.
- Kế hoạch nộp thuế sau khi hết thời gian gia hạn.
Hồ sơ càng rõ ràng, khả năng được chấp thuận càng cao và thời gian xử lý càng ngắn.
Những sai lầm thường gặp khi đề nghị gia hạn nộp thuế
- Nộp đề nghị sau khi đã quá hạn: khi đó số thuế đã bị tính tiền chậm nộp từ ngày hết hạn, quyền lợi giảm đáng kể.
- Không chứng minh được mối liên hệ giữa thiệt hại và ảnh hưởng trực tiếp đến sản xuất, kinh doanh.
- Nhầm lẫn gia hạn với miễn thuế: được gia hạn chỉ lùi thời điểm nộp, số thuế vẫn phải nộp đủ.
- Không theo dõi ngày hết gia hạn: dẫn đến bị cưỡng chế ngay theo khoản 2 Điều 48.
Doanh nghiệp sử dụng dịch vụ kế toán của Vinata được nhắc lịch và chuẩn bị nguồn nộp trước khi hết thời gian được gia hạn, nhờ đó không phát sinh rủi ro cưỡng chế. Với các doanh nghiệp đang có kế hoạch tái cấu trúc, di dời, Vinata khuyến nghị lập kế hoạch thuế đi kèm kế hoạch di dời ngay từ đầu để tận dụng đúng chính sách.
Đọc thêm
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Doanh nghiệp làm ăn thua lỗ có được được gia hạn?
Thua lỗ thông thường không thuộc 3 trường hợp tại khoản 7 Điều 14, trừ khi Chính phủ ban hành chính sách gia hạn đặc biệt cho ngành nghề đó.
Được gia hạn tiền phạt không?
Có. Khoản 7 Điều 14 áp dụng cho cả tiền thuế, khoản thu khác, tiền chậm nộp và tiền phạt.
Kết luận
Được gia hạn giúp doanh nghiệp vượt khó mà không bị tính tiền chậm nộp. Hãy xác định đúng trường hợp và chuẩn bị hồ sơ chặt chẽ ngay từ đầu.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được đánh giá điều kiện và lập hồ sơ được gia hạn.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 4, 14, 39, 44, 48).
Tra cứu toàn văn văn bản pháp luật tại Hệ thống văn bản – Cổng Thông tin điện tử Chính phủ.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh