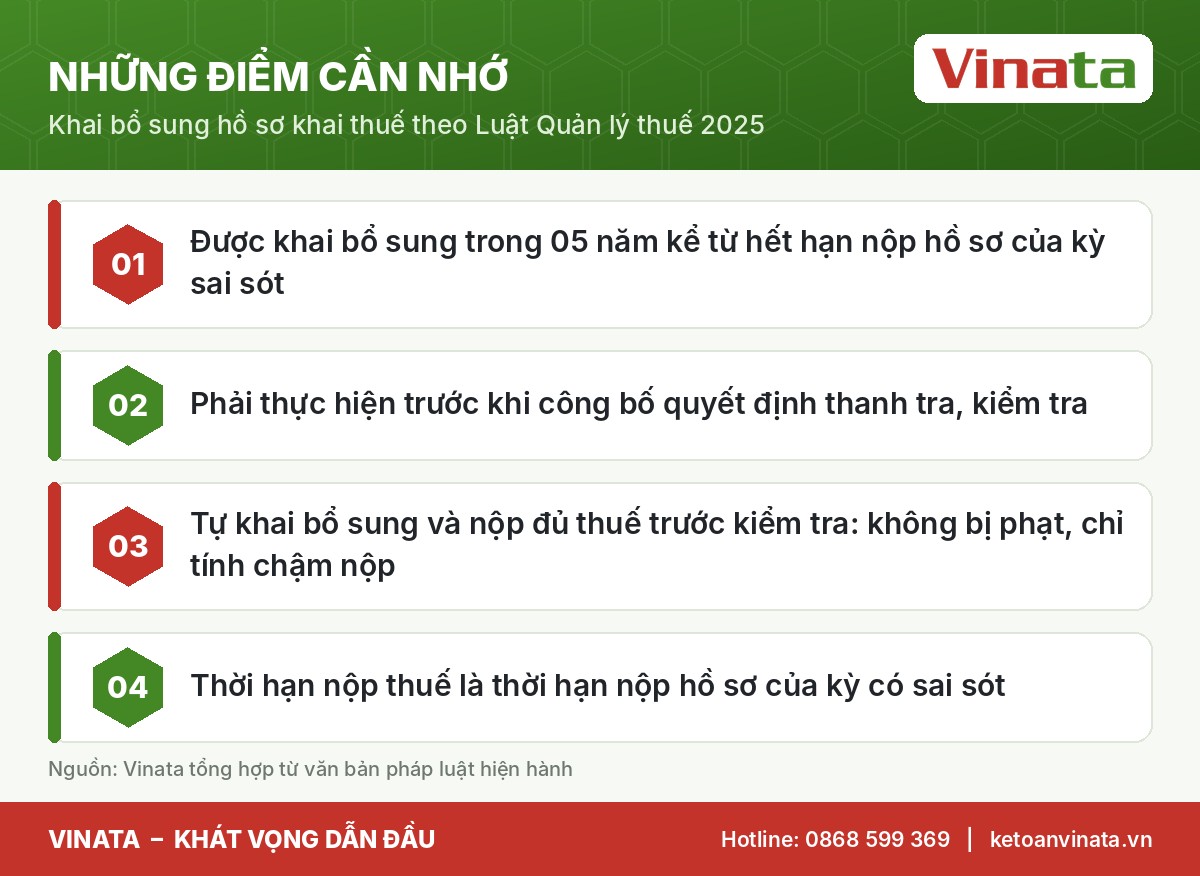
Khai bổ sung hồ sơ khai thuế là quyền của người nộp thuế khi phát hiện tờ khai đã nộp có sai, sót. Theo khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15, thời hạn khai bổ sung hồ sơ khai thuế là 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai sót. Nếu tự khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra, doanh nghiệp không bị xử phạt, chỉ phải nộp tiền chậm nộp.
Đây là “cửa an toàn” quan trọng mà kế toán cần tận dụng đúng lúc.
Các trường hợp được khai bổ sung hồ sơ khai thuế
Khoản 5 Điều 12 cho phép khai bổ sung hồ sơ khai thuế trong 05 năm với các trường hợp:
- Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
- Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra ghi trong quyết định.
- Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung.
- Sai sót thuộc thời kỳ đã thanh tra, kiểm tra nhưng làm tăng số thuế phải nộp: được nộp hồ sơ giải trình, cơ quan thuế chấp thuận thì được điều chỉnh, nhưng bị xử lý như trường hợp cơ quan thuế phát hiện.
- Khai bổ sung theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền.
Hệ quả tài chính của khai bổ sung hồ sơ khai thuế
Thời hạn nộp thuế
Theo điểm a khoản 1 Điều 14, khi khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ của kỳ có sai sót. Vì vậy số thuế tăng thêm sẽ bị tính tiền chậm nộp từ ngày đó.
Tiền chậm nộp
Điểm b khoản 1 Điều 16 quy định người nộp thuế khai bổ sung làm tăng số thuế phải nộp thì phải nộp tiền chậm nộp. Mức tính là 0,03%/ngày trên số tiền thuế chậm nộp.
Tiền phạt
Điểm a khoản 2 Điều 44 quy định không xử phạt trường hợp khai sai nhưng đã khai bổ sung và tự giác nộp đủ số thuế trước thời điểm công bố quyết định kiểm tra, hoặc trước khi cơ quan thuế phát hiện. Ngược lại, nếu bị phát hiện, mức phạt là 20% số thuế khai thiếu (điểm b khoản 3 Điều 44).
Ví dụ minh họa
Doanh nghiệp A phát hiện tờ khai thuế GTGT quý 4/2025 khai thiếu 50.000.000 đồng. Hạn nộp hồ sơ quý 4/2025 là ngày 31/01/2026. Doanh nghiệp tự khai bổ sung và nộp tiền vào ngày 01/4/2026, tức chậm 60 ngày.
- Tiền chậm nộp: 50.000.000 × 0,03% × 60 = 900.000 đồng.
- Tiền phạt: 0 đồng, vì tự khai bổ sung trước khi có quyết định kiểm tra.
Nếu sai sót này bị cơ quan thuế phát hiện khi kiểm tra, doanh nghiệp phải nộp thêm tiền phạt 20% × 50.000.000 = 10.000.000 đồng, cộng tiền chậm nộp tính đến ngày nộp thực tế.
*Lưu ý: ví dụ mang tính minh họa; số ngày chậm nộp thực tế tính theo quy định của Chính phủ về thời gian tính tiền chậm nộp.*
Kinh nghiệm khai bổ sung hồ sơ khai thuế từ Vinata
Sau 8 năm xử lý hồ sơ cho doanh nghiệp, Vinata khuyến nghị:
- Rà soát định kỳ 6 tháng đối chiếu sổ sách – hóa đơn – tờ khai.
- Khai bổ sung ngay khi phát hiện, vì mỗi ngày chậm là thêm 0,03%.
- Lưu hồ sơ giải trình nguyên nhân sai sót để dùng khi bị kiểm tra.
- Rà soát trước khi giải thể, chuyển trụ sở – những thời điểm dễ bị kiểm tra.
Khi sai sót liên quan đến số thuế đã hoàn, cần cẩn trọng hơn. Hãy tham khảo dịch vụ hoàn thuế giá trị gia tăng và quyết toán thuế của Vinata để được xử lý đồng bộ.
Quy trình khai bổ sung hồ sơ khai thuế an toàn
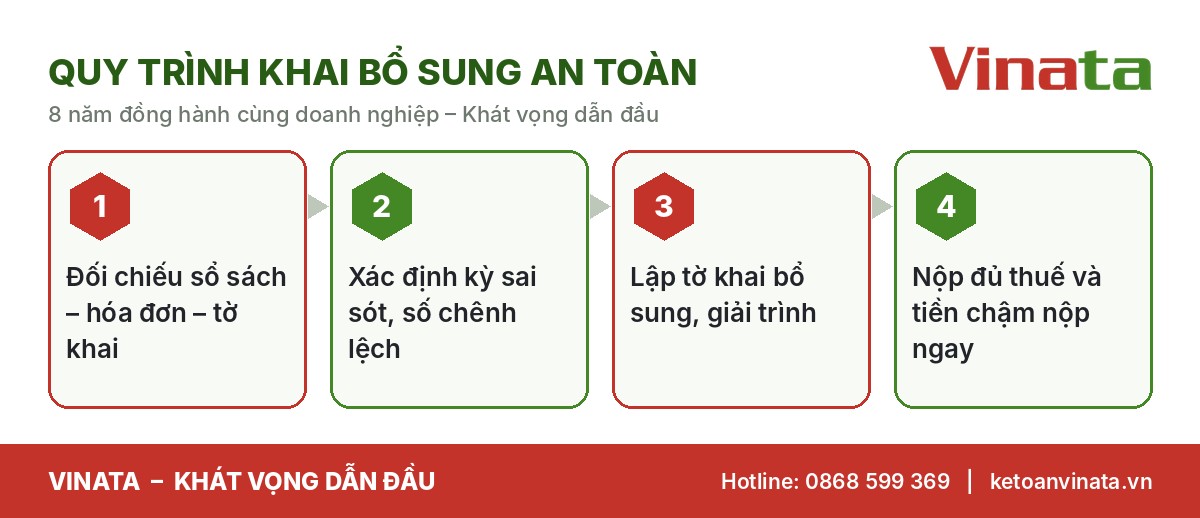
Thứ tự của 4 bước rất quan trọng. Nhiều doanh nghiệp nộp tờ khai bổ sung nhưng chậm nộp tiền, khiến điều kiện “tự giác nộp đủ số tiền thuế” tại điểm a khoản 2 Điều 44 chưa được đáp ứng khi cơ quan thuế ra quyết định kiểm tra.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Những sai sót thường phải khai bổ sung hồ sơ khai thuế
Từ thực tế dịch vụ, Vinata thống kê các lỗi hay gặp:
- Kê khai thuế GTGT đầu vào của hóa đơn đã bị người bán điều chỉnh, hủy.
- Bỏ sót doanh thu của hóa đơn xuất cuối kỳ.
- Áp dụng sai thuế suất GTGT với một số mặt hàng.
- Hạch toán chi phí không đủ điều kiện được trừ khi quyết toán TNDN.
- Sai số liệu khấu trừ thuế TNCN của người lao động nghỉ việc giữa năm.
Mỗi lỗi trên đều có thể khắc phục bằng khai bổ sung hồ sơ khai thuế nếu phát hiện sớm. Nếu để đến khi bị kiểm tra, ngoài số thuế truy thu và tiền chậm nộp, doanh nghiệp còn chịu phạt 20% số thuế khai thiếu.
Khai bổ sung liên quan đến hoàn thuế
Trường hợp khai bổ sung làm giảm số thuế đã được hoàn, doanh nghiệp phải nộp lại số tiền hoàn sai kèm tiền chậm nộp (điểm b khoản 1 Điều 16). Ngoài ra, hồ sơ hoàn thuế trước thuộc diện có thể bị kiểm tra sau hoàn trong 05 năm (Điều 22). Vì vậy, trước khi nộp hồ sơ hoàn, nên rà soát kỹ để không phải khai bổ sung sau này.
Góc nhìn chuyên gia: khi nào nên khai bổ sung, khi nào nên chờ?
Không phải mọi chênh lệch đều cần khai bổ sung ngay. Nếu sai sót chỉ do phân loại chỉ tiêu trên tờ khai mà không làm thay đổi số thuế phải nộp, doanh nghiệp có thể điều chỉnh ở kỳ quyết toán theo hướng dẫn. Ngược lại, mọi sai sót làm tăng số thuế phải nộp nên được khai bổ sung hồ sơ khai thuế càng sớm càng tốt, vì tiền chậm nộp tính theo ngày và quyền “không bị xử phạt” chỉ tồn tại trước khi có quyết định kiểm tra.
Một lưu ý khác: khai bổ sung nhiều lần trong năm có thể là dấu hiệu rủi ro trong hệ thống quản lý rủi ro của cơ quan thuế. Vì vậy, doanh nghiệp nên gom các sai sót của cùng một kỳ để khai bổ sung một lần, kèm giải trình rõ ràng, thay vì khai lẻ tẻ.
Đọc thêm
- Phân nhóm người nộp thuế: tiêu chí, cách xếp nhóm và tác động tới doanh nghiệp
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Khai bổ sung làm giảm số thuế phải nộp có được không?
Có. Luật cho phép khai bổ sung khi có sai, sót, kể cả trường hợp làm giảm số thuế. Số tiền nộp thừa sau khi khai bổ sung được xử lý theo Điều 15: bù trừ với số phải nộp hoặc hoàn trả khi không còn nợ thuế.
Đã có quyết định kiểm tra thì còn khai bổ sung được không?
Với kỳ nằm trong phạm vi kiểm tra thì không được tự khai bổ sung theo cách thông thường. Doanh nghiệp chỉ được nộp hồ sơ giải trình theo điểm d khoản 5 Điều 12 và bị xử lý như trường hợp cơ quan thuế phát hiện. Kỳ không thuộc phạm vi kiểm tra vẫn được khai bổ sung.
Khai bổ sung có cần nộp lại toàn bộ tờ khai?
Hồ sơ, mẫu biểu khai bổ sung hồ sơ khai thuế do Bộ trưởng Bộ Tài chính quy định. Kế toán cần dùng đúng mẫu của kỳ có sai sót và kèm bản giải trình.
Kết luận
Khai bổ sung hồ sơ khai thuế đúng lúc giúp doanh nghiệp tiết kiệm khoản phạt 20% và giữ lịch sử tuân thủ tốt. Thời hạn 05 năm khá dài, nhưng lợi thế chỉ có khi doanh nghiệp chủ động trước cơ quan thuế. Hãy biến việc rà soát định kỳ thành thói quen của bộ phận kế toán, vì mỗi sai sót được phát hiện sớm đều giúp tiết kiệm cả tiền phạt lẫn tiền chậm nộp, đồng thời giữ cho lịch sử tuân thủ của doanh nghiệp luôn ở mức tốt.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được rà soát và khai bổ sung hồ sơ khai thuế an toàn, đúng luật.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 12, 14, 16, 44).
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh