Trả lời nhanh: Chính sách giảm thuế GTGT 2% (từ 10% xuống 8%) theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP chỉ áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026. Kể từ 01/01/2027, nếu không có văn bản mới kéo dài, hàng hóa, dịch vụ thuộc diện giảm sẽ quay lại thuế suất 10%. Mốc quyết định là thời điểm xác định thuế (giao hàng, hoàn thành dịch vụ hoặc lập hóa đơn), không phải ngày thu tiền, nên doanh nghiệp cần rà soát hợp đồng, hóa đơn và phần mềm ngay từ bây giờ.
Chỉ còn khoảng bảy tuần nữa là đợt giảm thuế GTGT kéo dài 18 tháng sẽ kết thúc. Đây là giai đoạn dễ phát sinh sai sót nhất: hóa đơn xuất sai thuế suất, hợp đồng thu tiền trước kéo dài sang năm 2027, đơn hàng giao vắt qua ngày 31/12, báo giá cũ vẫn ghi giá đã gồm VAT 8%. Bài viết dưới đây giúp anh/chị nắm rõ phạm vi giảm thuế GTGT, cách xác định thời điểm áp dụng 8% hay 10%, ví dụ tính toán cụ thể và danh sách việc cần làm trước ngày 31/12/2026.
Giảm thuế GTGT 8% áp dụng đến khi nào?
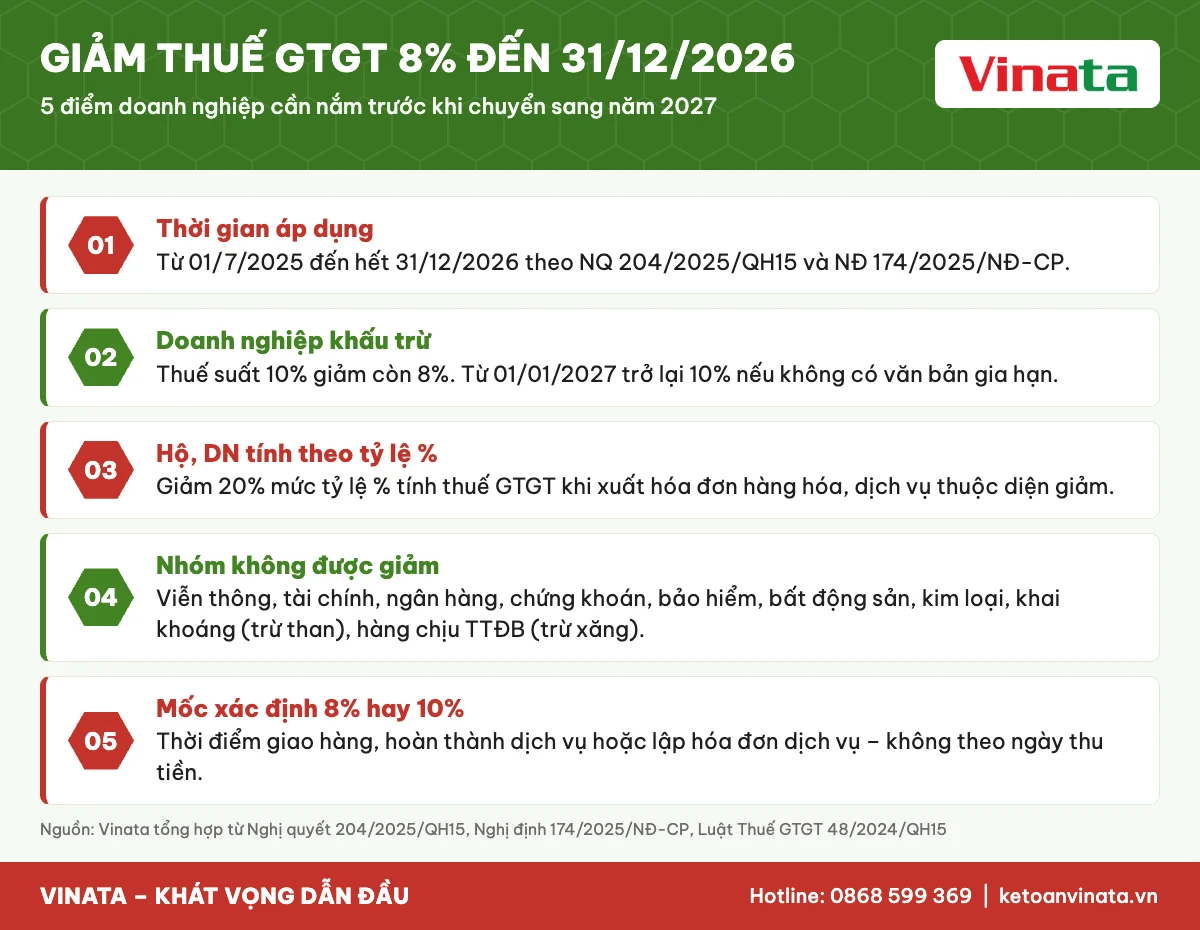
Giảm thuế GTGT 8% áp dụng đến hết ngày 31/12/2026. Ngày 17/6/2025, Quốc hội thông qua Nghị quyết số 204/2025/QH15 về giảm thuế giá trị gia tăng; ngày 30/6/2025, Chính phủ ban hành Nghị định số 174/2025/NĐ-CP quy định chi tiết. Theo Điều 2 Nghị định 174/2025/NĐ-CP, chính sách có hiệu lực từ ngày 01/7/2025 đến hết ngày 31/12/2026.
Tại thời điểm cập nhật bài viết (13/11/2026), Kế toán Vinata chưa ghi nhận văn bản nào của Quốc hội hoặc Chính phủ kéo dài chính sách này sang năm 2027. Trong trả lời một doanh nghiệp tại Hà Nội được VTV đăng ngày 29/10/2026, Thuế cơ sở 2 TP. Hà Nội cũng chỉ hướng dẫn mức giảm cho doanh thu dịch vụ đến hết năm 2026. Vì vậy, doanh nghiệp nên lập kế hoạch theo kịch bản thuế suất trở lại 10% từ 01/01/2027 và theo dõi thông báo chính thức trên Cổng thông tin Chính phủ, Bộ Tài chính.
Hàng hóa, dịch vụ nào được giảm thuế GTGT xuống 8%?
Được giảm là hàng hóa, dịch vụ đang áp dụng thuế suất 10% theo khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15, trừ các nhóm bị loại trừ. Cụ thể, Nghị quyết 204/2025/QH15 và các phụ lục kèm Nghị định 174/2025/NĐ-CP loại trừ:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản.
- Sản phẩm kim loại, sản phẩm khai khoáng (trừ than).
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
Hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT hoặc đang chịu thuế suất 5% không được giảm thêm. Doanh nghiệp cần tra đúng mã ngành, mã hàng theo phụ lục của Nghị định 174/2025/NĐ-CP thay vì chỉ dựa vào tên gọi thương mại của sản phẩm.
Mức giảm áp dụng theo từng phương pháp tính thuế
Doanh nghiệp tính thuế theo phương pháp khấu trừ áp dụng thuế suất 8%. Hộ, cá nhân kinh doanh và doanh nghiệp tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % khi xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm.
| Nội dung | Đến hết 31/12/2026 | Từ 01/01/2027 (nếu không gia hạn) |
|---|---|---|
| Phương pháp khấu trừ | Thuế suất 8% | Thuế suất 10% |
| Phương pháp tỷ lệ % trên doanh thu | Giảm 20% mức tỷ lệ % | Áp dụng đủ mức tỷ lệ % |
| Ghi trên hóa đơn | Thuế suất 8% hoặc dòng ghi chú số tiền đã giảm theo Nghị quyết 204/2025/QH15 | Thuế suất 10%, không ghi chú giảm |
| Căn cứ | NQ 204/2025/QH15, NĐ 174/2025/NĐ-CP | Luật Thuế GTGT 48/2024/QH15 |
Mốc nào quyết định áp dụng thuế suất 8% hay 10%?
Mốc quyết định là thời điểm xác định thuế GTGT, không phải ngày ký hợp đồng hay ngày khách thanh toán. Theo khoản 1 Điều 8 Luật Thuế GTGT số 48/2024/QH15, với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua; với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
Từ ngày 01/7/2026, việc lập hóa đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Theo hướng dẫn của cơ quan thuế, trường hợp cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm tiền đặt cọc theo quy định pháp luật dân sự). Đây là lý do nhiều doanh nghiệp lúng túng với các hợp đồng thu tiền trước nhưng dịch vụ kéo dài sang năm 2027.
Ba tình huống thường gặp cuối năm 2026
- Giao hàng ngày 31/12/2026, khách thanh toán tháng 1/2027: thời điểm xác định thuế là ngày chuyển giao hàng, nên áp dụng 8% nếu thuộc diện giảm.
- Ký hợp đồng và thu tiền tháng 12/2026 nhưng giao hàng tháng 1/2027: hàng hóa giao năm 2027 nên áp dụng 10%, khoản tiền nhận trước chưa phải căn cứ để hưởng 8%.
- Dịch vụ thu tiền trước cho cả năm 2026 và 2027: theo trả lời của Thuế cơ sở 2 TP. Hà Nội, mức giảm chỉ áp dụng cho doanh thu dịch vụ cung cấp đến hết 31/12/2026; phần dịch vụ thuộc năm 2027 không được giảm.
Ví dụ tính thuế GTGT trước và sau ngày 31/12/2026
Các ví dụ dưới đây giúp anh/chị hình dung chênh lệch số thuế khi mốc giao hàng hoặc hoàn thành dịch vụ dịch chuyển qua năm mới. Số liệu mang tính minh họa.
Ví dụ 1: Doanh nghiệp khấu trừ bán thiết bị văn phòng
Công ty A bán lô bàn ghế văn phòng giá chưa thuế 200.000.000 đồng, mặt hàng thuộc diện giảm.
- Giao hàng ngày 30/12/2026: thuế GTGT = 200.000.000 × 8% = 16.000.000 đồng; tổng thanh toán 216.000.000 đồng.
- Giao hàng ngày 04/01/2027: thuế GTGT = 200.000.000 × 10% = 20.000.000 đồng; tổng thanh toán 220.000.000 đồng.
Chênh lệch 4.000.000 đồng. Nếu hợp đồng ghi giá đã bao gồm VAT 8% mà hàng giao sang năm 2027, doanh nghiệp bán có thể phải tự gánh phần chênh lệch này.
Ví dụ 2: Hộ kinh doanh tính thuế theo tỷ lệ %
Hộ kinh doanh B phân phối hàng hóa, thuộc diện phải nộp thuế GTGT, tỷ lệ % tính thuế GTGT là 1%, doanh thu tháng 12/2026 là 300.000.000 đồng từ hàng hóa thuộc diện giảm.
- Thuế GTGT phải nộp = 300.000.000 × 1% × 80% = 2.400.000 đồng (đã giảm 600.000 đồng).
- Nếu cùng doanh thu đó phát sinh tháng 01/2027: 300.000.000 × 1% = 3.000.000 đồng.
Lưu ý, theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, nên mức giảm 20% chủ yếu có ý nghĩa với hộ vượt ngưỡng này.
Ví dụ 3: Hợp đồng bảo trì thu tiền trước
Công ty C ký hợp đồng bảo trì hệ thống 12 tháng từ 01/7/2026 đến 30/6/2027, giá chưa thuế 120.000.000 đồng, khách thanh toán toàn bộ ngay khi ký. Theo cách hiểu từ trả lời của cơ quan thuế nêu trên, phần doanh thu tương ứng 6 tháng năm 2026 (60.000.000 đồng) được áp dụng 8%, phần tương ứng năm 2027 (60.000.000 đồng) áp dụng 10%. Tổng thuế GTGT = 4.800.000 + 6.000.000 = 10.800.000 đồng. Với hợp đồng giá trị lớn, doanh nghiệp nên gửi văn bản hỏi cơ quan thuế quản lý trực tiếp để có hướng dẫn cụ thể về cách lập hóa đơn.
Doanh nghiệp cần làm gì trước ngày 31/12/2026?
Doanh nghiệp nên rà soát đồng thời bốn nhóm việc: hợp đồng, hóa đơn, phần mềm và kê khai. Đây là danh sách việc Kế toán Vinata thường triển khai cho khách hàng trong tháng 11 và tháng 12:
- Rà soát hợp đồng còn hiệu lực sang năm 2027: bổ sung điều khoản giá chưa thuế và thuế GTGT tính theo thuế suất có hiệu lực tại thời điểm xác định thuế, tránh ghi cứng giá đã gồm VAT 8%.
- Cập nhật báo giá, bảng giá bán lẻ: chuẩn bị bảng giá mới áp dụng từ 01/01/2027, thông báo trước cho khách hàng và đại lý.
- Kiểm tra phần mềm hóa đơn điện tử, phần mềm bán hàng: thiết lập để từ 01/01/2027 tự động áp dụng 10% và bỏ dòng ghi chú giảm 20% với hộ kinh doanh.
- Chốt giao hàng, nghiệm thu dịch vụ trước 31/12/2026: chuẩn bị đầy đủ biên bản giao nhận, biên bản nghiệm thu có ngày tháng rõ ràng để chứng minh thời điểm xác định thuế.
- Tách hóa đơn cho hợp đồng kéo dài: với dịch vụ trải qua hai năm, xác định rõ phần doanh thu từng năm.
- Đối chiếu thuế đầu vào: bên mua kê khai khấu trừ theo số thuế ghi trên hóa đơn; hóa đơn mua vào tháng 12/2026 thường là 8%, từ tháng 01/2027 thường là 10%.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Xuất sai thuế suất 8% hoặc 10% thì xử lý thế nào?
Khi hóa đơn ghi sai thuế suất, người bán phải lập hóa đơn điều chỉnh hoặc thay thế theo quy định về hóa đơn điện tử, đồng thời người bán điều chỉnh thuế đầu ra, người mua điều chỉnh thuế đầu vào. Nghị định 174/2025/NĐ-CP quy định trường hợp đã lập hóa đơn chưa ghi đúng mức giảm thì xử lý theo quy định về hóa đơn, chứng từ; từ 01/7/2026 các quy định này nằm tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Anh/chị có thể xem thêm bài quy định mới về hóa đơn điện tử 2026.
Nếu sai sót đã đưa vào tờ khai đã nộp, doanh nghiệp thực hiện khai bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra; xem hướng dẫn tại bài khai bổ sung hồ sơ khai thuế. Trường hợp khai bổ sung làm tăng số thuế phải nộp, doanh nghiệp phải nộp tiền chậm nộp 0,03%/ngày tính trên số thuế chậm nộp.
Hạn nộp tờ khai GTGT kỳ cuối năm 2026
- Kê khai theo tháng: tờ khai tháng 12/2026 nộp chậm nhất ngày 20/01/2027.
- Kê khai theo quý: tờ khai quý IV/2026 nộp chậm nhất ngày 31/01/2027 (ngày cuối cùng của tháng đầu quý sau).
Doanh nghiệp, hộ kinh doanh kê khai số thuế GTGT được giảm theo mẫu phụ lục ban hành kèm Nghị định 174/2025/NĐ-CP và gửi cùng tờ khai thuế GTGT của kỳ phát sinh. Kỳ tháng 12/2026 hoặc quý IV/2026 là kỳ cuối cùng sử dụng phụ lục này nếu chính sách không được gia hạn.
Kinh nghiệm thực tế từ Kế toán Vinata
Qua các đợt giảm thuế GTGT từ năm 2022 đến nay, đội ngũ Kế toán Vinata ghi nhận ba lỗi doanh nghiệp hay mắc nhất ở thời điểm chuyển tiếp:
- Xuất hóa đơn theo ngày thu tiền cho hàng hóa: nhiều doanh nghiệp thương mại xuất hóa đơn 8% ngay khi khách chuyển khoản tháng 12, trong khi hàng giao tháng 1. Khi bị kiểm tra, phần chênh lệch 2% bị truy thu kèm tiền chậm nộp.
- Quên cập nhật thuế suất mặc định trên phần mềm: sau Tết Dương lịch, phần mềm vẫn để 8% trong vài ngày, kéo theo hàng loạt hóa đơn phải điều chỉnh.
- Áp giảm cho hàng hóa không thuộc diện: phổ biến với sản phẩm kim loại, dịch vụ viễn thông đi kèm hoặc hàng chịu thuế tiêu thụ đặc biệt. Kế toán cần tra mã hàng theo phụ lục thay vì cảm tính.
Cách làm hiệu quả là lập một bảng theo dõi riêng cho các hợp đồng, đơn hàng phát sinh từ 15/12/2026 đến 15/01/2027, ghi rõ ngày giao hàng hoặc nghiệm thu, ngày lập hóa đơn và thuế suất áp dụng. Bảng này vừa giúp kiểm soát nội bộ, vừa là hồ sơ giải trình khi cơ quan thuế yêu cầu.
Câu hỏi thường gặp
Năm 2027 còn được giảm thuế GTGT 2% không?
Tại thời điểm cập nhật bài viết, chưa có văn bản kéo dài. Nghị định 174/2025/NĐ-CP chỉ áp dụng đến hết 31/12/2026, vì vậy từ 01/01/2027 hàng hóa, dịch vụ thuộc diện giảm sẽ áp dụng lại thuế suất 10% nếu không có quy định mới.
Khách thanh toán trước tháng 12/2026 nhưng giao hàng năm 2027 có được tính 8%?
Không. Với hàng hóa, thời điểm xác định thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, không phân biệt đã thu tiền hay chưa. Hàng giao năm 2027 áp dụng thuế suất có hiệu lực tại thời điểm đó.
Hóa đơn lập ngày 31/12/2026 nhưng ký số ngày 02/01/2027 thì sao?
Doanh nghiệp nên ký số và gửi hóa đơn trong cùng ngày lập để tránh rủi ro. Trường hợp có chênh lệch, cần căn cứ quy định tại Nghị định 254/2026/NĐ-CP và thời điểm giao hàng, nghiệm thu thực tế để xác định thuế suất; nếu chưa chắc chắn nên hỏi cơ quan thuế quản lý.
Hộ kinh doanh doanh thu dưới 1 tỷ đồng có cần quan tâm việc giảm thuế GTGT?
Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP, nên không bị ảnh hưởng trực tiếp. Hộ vượt ngưỡng tính theo tỷ lệ % thì được giảm 20% mức tỷ lệ % đến hết 31/12/2026.
Xuất nhầm hóa đơn 8% cho mặt hàng không được giảm phải làm gì?
Người bán lập hóa đơn điều chỉnh hoặc thay thế, kê khai bổ sung số thuế còn thiếu và nộp tiền chậm nộp 0,03%/ngày nếu đã quá hạn nộp. Người mua điều chỉnh lại số thuế đầu vào tương ứng.
Căn cứ pháp lý và nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (khoản 1 Điều 8, khoản 3 Điều 9).
- Nghị quyết số 204/2025/QH15 ngày 17/6/2025 của Quốc hội về giảm thuế giá trị gia tăng: toàn văn trên Cổng Thông tin điện tử Chính phủ.
- Nghị định số 174/2025/NĐ-CP ngày 30/6/2025: Báo Điện tử Chính phủ; Thời báo Tài chính Việt Nam (Bộ Tài chính).
- Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn, chứng từ điện tử (hiệu lực 01/7/2026).
- Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP về quản lý thuế đối với hộ, cá nhân kinh doanh.
- Trả lời của Thuế cơ sở 2 TP. Hà Nội về giảm thuế GTGT với dịch vụ thu tiền trước: VTV, 29/10/2026.
- Cổng thông tin Cục Thuế: gdt.gov.vn.
Kế toán Vinata hỗ trợ doanh nghiệp chuyển tiếp thuế GTGT cuối năm
Kế toán Vinata cung cấp dịch vụ kế toán thuế trọn gói, rà soát hóa đơn đầu ra, đầu vào, kê khai thuế GTGT và quyết toán cuối năm cho doanh nghiệp, hộ kinh doanh tại Hà Nội và các tỉnh lân cận. Chúng tôi có thể giúp anh/chị rà soát hợp đồng chuyển tiếp năm 2027, kiểm tra mã hàng thuộc diện giảm và xử lý hóa đơn sai thuế suất. Anh/chị vui lòng liên hệ qua thông tin ở cuối trang để được tư vấn.
Bài viết mang tính tham khảo, được tổng hợp từ văn bản pháp luật có hiệu lực tại thời điểm cập nhật. Doanh nghiệp nên đối chiếu văn bản gốc hoặc hỏi ý kiến cơ quan thuế quản lý trước khi áp dụng cho trường hợp cụ thể.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Thuế doanh nghiệpGiảm 30% thuế TNDN theo Nghị định 398/2026: ai được giảm, cách tính
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết