Đại lý thuế từ ngày 01/7/2026 được quy định tại khoản 5 Điều 40 Luật Quản lý thuế số 108/2025/QH15: là doanh nghiệp được thành lập và hoạt động theo quy định, có ít nhất 02 người đủ tiêu chuẩn kinh doanh dịch vụ tư vấn thuế, làm việc toàn thời gian, thực hiện các dịch vụ làm thủ tục về thuế theo thỏa thuận với người nộp thuế. Điểm mới quan trọng: Điều 51 bổ sung Điều 70a vào Luật Kế toán, cho phép tổ chức kinh doanh dịch vụ làm thủ tục về thuế cung cấp dịch vụ kế toán cho doanh nghiệp siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh khi có ít nhất một người có chứng chỉ kế toán viên.
Với hàng triệu hộ kinh doanh chuyển sang tự khai, tự tính thuế từ 2026, nhu cầu thuê đại lý thuế và dịch vụ kế toán sẽ tăng mạnh. Bài viết giúp chủ doanh nghiệp hiểu đúng và chọn đúng.
Ai được kinh doanh dịch vụ làm thủ tục về thuế?
Luật Quản lý thuế 2025 công nhận hai nhóm:
| Nhóm | Điều kiện |
|---|---|
| Đại lý thuế | Doanh nghiệp; có ít nhất 02 người đủ tiêu chuẩn kinh doanh dịch vụ tư vấn thuế, làm việc toàn thời gian |
| Hộ kinh doanh, cá nhân kinh doanh dịch vụ làm thủ tục về thuế | Cá nhân có đủ tiêu chuẩn kinh doanh dịch vụ tư vấn thuế, hoạt động theo quy định |
Chính phủ quy định tiêu chuẩn kinh doanh dịch vụ làm thủ tục về thuế (khoản 8 Điều 40); Bộ trưởng Bộ Tài chính quy định việc quản lý hoạt động này (khoản 7 Điều 40).
Phạm vi dịch vụ của đại lý thuế
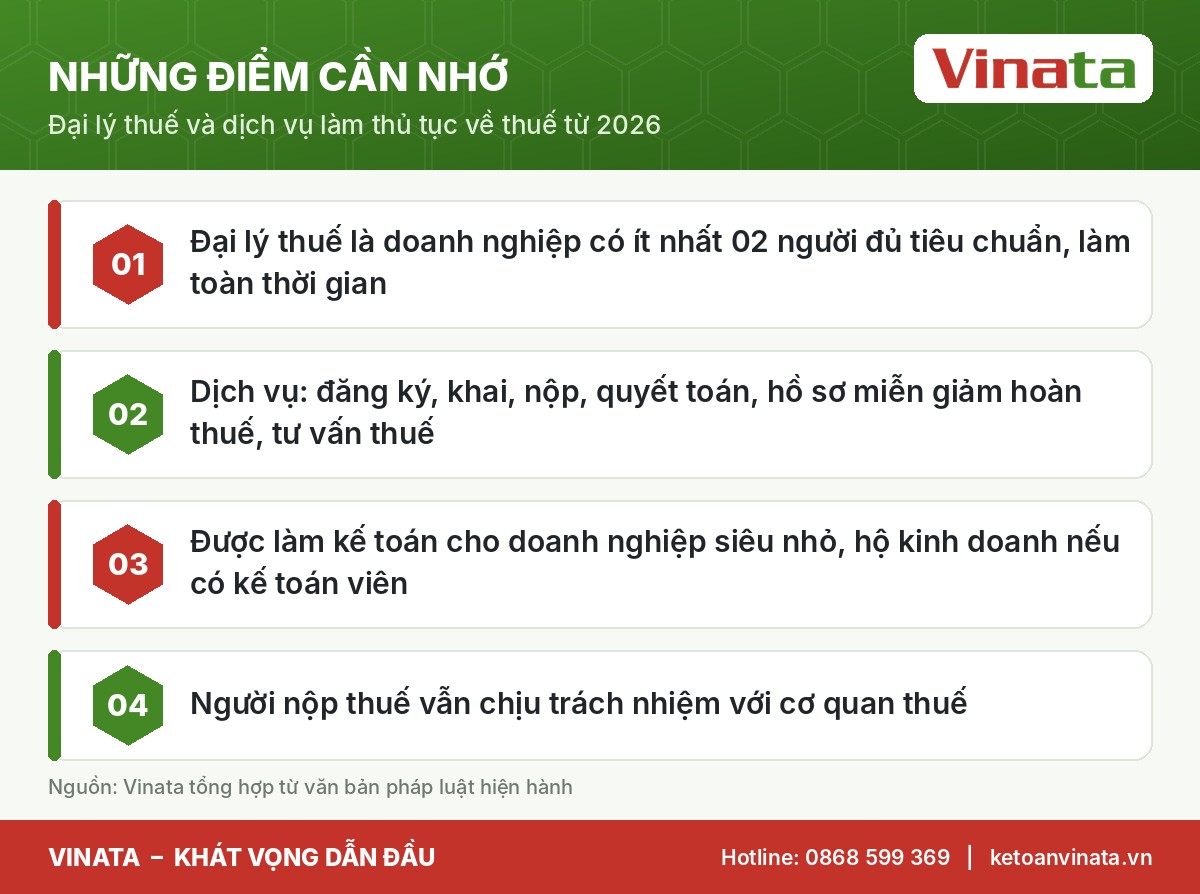
Điểm c khoản 5 Điều 40 liệt kê dịch vụ được cung cấp theo hợp đồng:
- Thủ tục đăng ký thuế, khai thuế, nộp thuế, quyết toán thuế.
- Lập hồ sơ đề nghị miễn thuế, giảm thuế, hoàn thuế và các thủ tục về thuế khác thay người nộp thuế.
- Dịch vụ tư vấn thuế.
- Dịch vụ kế toán theo Điều 51 của Luật (Điều 70a Luật Kế toán).
Đồng thời, điểm c khoản 1 Điều 37 xác nhận người nộp thuế có quyền ký hợp đồng với đại lý thuế để thực hiện dịch vụ.
Điểm mới: đại lý thuế được làm dịch vụ kế toán
Điều 70a Luật Kế toán (được bổ sung bởi Điều 51 Luật Quản lý thuế 2025) quy định: tổ chức kinh doanh dịch vụ làm thủ tục về thuế được cung cấp dịch vụ kế toán cho doanh nghiệp siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh khi có ít nhất một người có chứng chỉ kế toán viên.
Quy định này phù hợp với Thông tư số 58/2026/TT-BTC về chế độ kế toán doanh nghiệp siêu nhỏ: Điều 3 cho phép doanh nghiệp siêu nhỏ thuê dịch vụ làm kế toán theo quy định của pháp luật. Với hộ kinh doanh, Điều 2 Thông tư 58 cho phép lựa chọn áp dụng chế độ kế toán này nếu có nhu cầu.
Trách nhiệm của đại lý thuế và người nộp thuế
| Bên | Trách nhiệm | Căn cứ |
|---|---|---|
| Đại lý thuế | Tuân thủ pháp luật thuế; chịu trách nhiệm trước pháp luật và trước người nộp thuế về nội dung dịch vụ | Điểm d khoản 5 Điều 40 |
| Đại lý thuế | Bảo mật thông tin người nộp thuế | Khoản 1 Điều 7 |
| Người nộp thuế | Vẫn chịu trách nhiệm thực hiện nghĩa vụ thuế kể cả khi người đại diện, người được ủy quyền làm sai | Điểm i khoản 2 Điều 37 |
Như vậy, thuê đại lý thuế không chuyển giao trách nhiệm với cơ quan thuế. Doanh nghiệp cần chọn đơn vị có năng lực và hợp đồng phân định rõ trách nhiệm bồi thường giữa hai bên.
4 bước chọn đại lý thuế, đơn vị dịch vụ uy tín
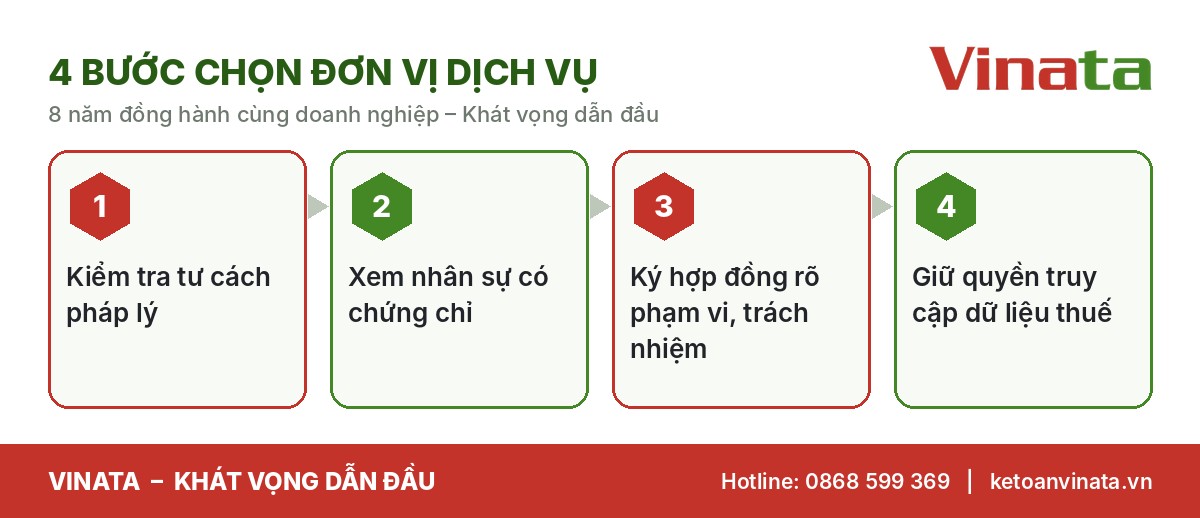
Bước 4 thường bị bỏ qua: doanh nghiệp nên tự giữ tài khoản giao dịch thuế điện tử, chữ ký số và quyền truy cập hóa đơn, chỉ cấp quyền sử dụng cho đơn vị dịch vụ. Khi chấm dứt hợp đồng, việc chuyển giao sẽ thuận lợi và an toàn.
So sánh tự làm, thuê kế toán tự do và thuê đại lý thuế
| Tiêu chí | Tự làm | Kế toán tự do | Đại lý thuế/đơn vị dịch vụ |
|---|---|---|---|
| Chi phí | Thấp nhưng tốn thời gian chủ | Thấp | Hợp lý, theo gói |
| Cập nhật luật | Khó | Phụ thuộc cá nhân | Có đội ngũ chuyên môn |
| Tính liên tục | Phụ thuộc chủ | Rủi ro khi nghỉ việc | Ổn định theo hợp đồng |
| Trách nhiệm dịch vụ | Tự chịu | Khó ràng buộc | Chịu trách nhiệm theo luật và hợp đồng |
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Tình huống thực tế
Một hộ kinh doanh bán thực phẩm có doanh thu vượt 1 tỷ đồng/năm, phải chuyển sang tự khai thuế và sử dụng hóa đơn điện tử. Chủ hộ không có kiến thức kế toán. Vinata nhận hợp đồng dịch vụ: đăng ký hóa đơn khởi tạo từ máy tính tiền, thiết lập sổ kế toán theo Thông tư 58/2026/TT-BTC, kê khai thuế định kỳ và nhắc lịch nộp. Chủ hộ chỉ cần tập trung bán hàng, cuối tháng nhận báo cáo doanh thu, thuế phải nộp.
Góc nhìn chuyên gia Vinata
Với 8 năm kinh nghiệm, Vinata cho rằng quy định mới tại Điều 51 là bước tiến giúp hộ kinh doanh, doanh nghiệp siêu nhỏ tiếp cận dịch vụ kế toán – thuế chuyên nghiệp với chi phí hợp lý. Tuy nhiên, thị trường cũng sẽ xuất hiện nhiều đơn vị không đủ điều kiện. Doanh nghiệp nên yêu cầu xem chứng chỉ, hợp đồng mẫu và danh sách khách hàng tham chiếu trước khi ký với bất kỳ đại lý thuế nào.
Checklist hợp đồng dịch vụ
- Phạm vi công việc: khai thuế nào, kỳ nào, có quyết toán, có lập báo cáo tài chính không.
- Trách nhiệm bồi thường khi sai sót do lỗi bên dịch vụ.
- Cam kết bảo mật thông tin.
- Quy trình bàn giao hồ sơ, dữ liệu khi chấm dứt hợp đồng.
Lợi ích khi sử dụng đại lý thuế trong bối cảnh luật mới
Luật Quản lý thuế 2025 đặt trọng tâm vào tự khai, tự tính, tự chịu trách nhiệm, kèm quản lý rủi ro bằng dữ liệu. Điều này mang lại một số lợi ích rõ rệt khi doanh nghiệp làm việc với đại lý thuế chuyên nghiệp:
- Cập nhật kịp thời văn bản mới: năm 2026 có hàng loạt văn bản như Luật Thuế TNCN 109/2025, Thông tư 58/2026 về kế toán doanh nghiệp siêu nhỏ, Nghị định 141/2026 về hộ kinh doanh. Đại lý thuế có đội ngũ theo dõi và áp dụng.
- Giảm rủi ro sai sót lặp lại: sai sót được ghi vào hồ sơ tuân thủ điện tử (Điều 34), ảnh hưởng đến phân nhóm người nộp thuế.
- Đại diện làm việc với cơ quan thuế: giải trình, tiếp đoàn kiểm tra, đề nghị hoàn thuế.
- Chi phí dự đoán được: thay vì trả lương, bảo hiểm cho một kế toán toàn thời gian, doanh nghiệp nhỏ trả phí theo gói.
Tuy nhiên, đại lý thuế chỉ phát huy hiệu quả khi doanh nghiệp cung cấp chứng từ đầy đủ, đúng hạn. Mối quan hệ giữa hai bên cần được xây dựng trên quy trình rõ ràng: thời hạn gửi chứng từ, thời hạn duyệt tờ khai, người phê duyệt cuối cùng.
Đọc thêm
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
- Kế toán thuế trọn gói: giải pháp tuân thủ luật thuế mới cho doanh nghiệp và hộ kinh doanh
Câu hỏi thường gặp
Hộ kinh doanh có bắt buộc thuê đại lý thuế không?
Không bắt buộc. Hộ có thể tự khai; thuê dịch vụ là quyền lựa chọn theo điểm c khoản 1 Điều 37.
Đại lý thuế làm sai thì ai chịu phạt?
Với cơ quan thuế, người nộp thuế chịu trách nhiệm (điểm i khoản 2 Điều 37). Đại lý thuế chịu trách nhiệm trước người nộp thuế theo hợp đồng và trước pháp luật về nội dung dịch vụ đã cung cấp.
Kết luận
Đại lý thuế và tổ chức dịch vụ làm thủ tục về thuế ngày càng quan trọng khi luật mới chuyển trọng tâm sang tự khai, tự chịu trách nhiệm. Chọn đúng đơn vị giúp doanh nghiệp tuân thủ tốt, tiết kiệm chi phí và yên tâm kinh doanh.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được tư vấn gói kế toán thuế trọn gói hoặc kế toán nội bộ phù hợp quy mô của bạn.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 7, 37, 40, 51); Thông tư số 58/2026/TT-BTC (Điều 2, 3).
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi