Khoanh tiền thuế nợ là biện pháp cơ quan quản lý thuế tạm thời “khoanh” lại khoản nợ thuế của người nộp thuế trong một số trường hợp đặc biệt. Theo Điều 20 Luật Quản lý thuế số 108/2025/QH15, có 6 trường hợp được khoanh tiền thuế nợ. Trong thời gian khoanh, người nộp thuế tạm thời chưa bị tính tiền chậm nộp, nhưng khoản nợ không mất đi.
Hiểu đúng bản chất khoanh tiền thuế nợ giúp doanh nghiệp đang giải thể, phá sản hoặc người thừa kế có phương án xử lý phù hợp, tránh hiểu nhầm là “được xóa nợ”.
6 trường hợp được khoanh tiền thuế nợ
Khoản 1 Điều 20 quy định:
- Người nộp thuế đã chết, bị Tòa án tuyên bố đã chết, mất tích hoặc mất năng lực hành vi dân sự.
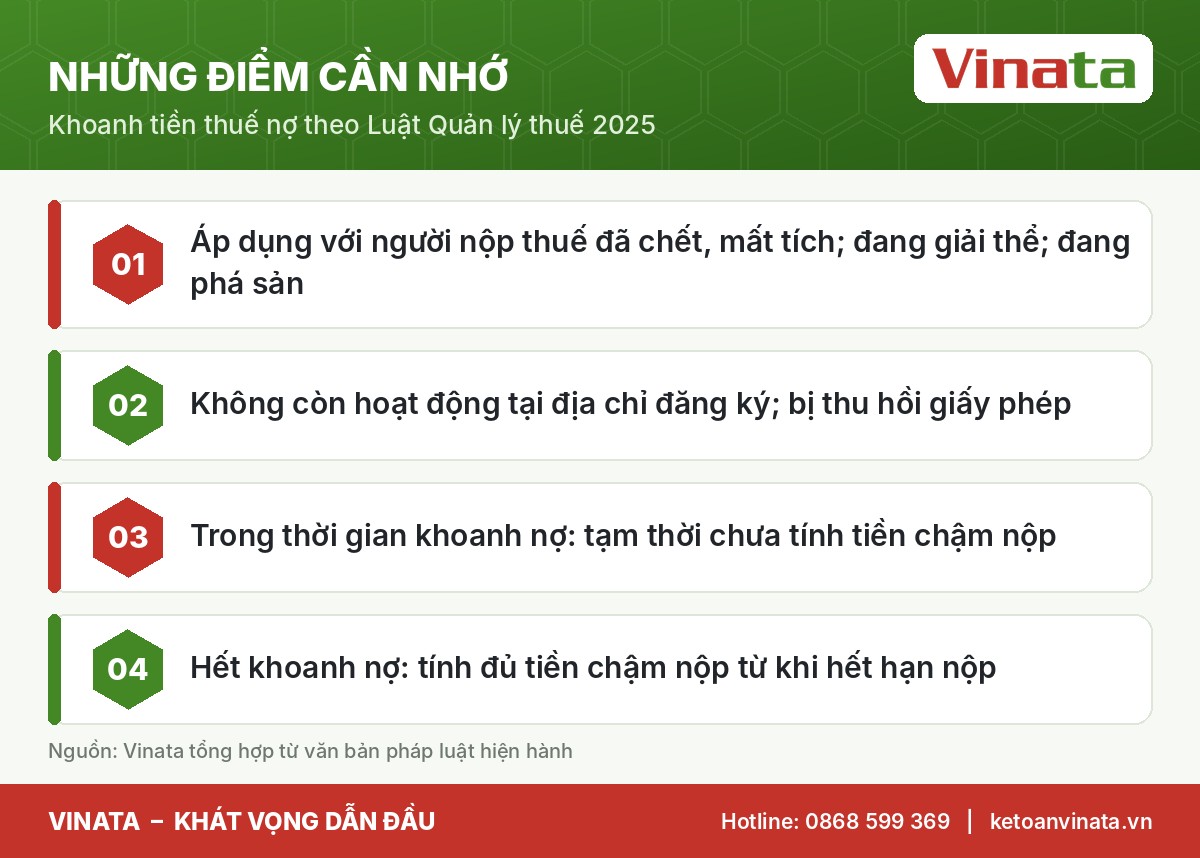
- Đang làm thủ tục giải thể: đã gửi quyết định giải thể đến cơ quan đăng ký kinh doanh, cơ quan đăng ký kinh doanh đã thông báo trên hệ thống quốc gia, nhưng chưa hoàn thành thủ tục.
- Đang phá sản: Tòa án đã thông báo thụ lý đơn yêu cầu mở thủ tục phá sản, hoặc khoanh theo văn bản đề nghị của Tòa án.
- Không còn hoạt động tại địa chỉ đã đăng ký với cơ quan đăng ký kinh doanh, cơ quan quản lý thuế.
- Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, đăng ký hộ kinh doanh, giấy phép thành lập và hoạt động, giấy phép hành nghề, đăng ký hoặc giấy phép hoạt động kinh doanh nền tảng thương mại điện tử…
- Bị hạn chế trên thực tế quyền khai thác, sử dụng đất đai, khoáng sản do nguyên nhân từ cơ quan nhà nước có thẩm quyền, dẫn đến nợ nghĩa vụ tài chính về đất, khoáng sản.
Trường hợp thứ 6 là điểm mới, giải quyết vướng mắc kéo dài của nhiều doanh nghiệp được giao đất, giao mỏ nhưng không thể khai thác do quy hoạch hoặc nguyên nhân từ phía Nhà nước.
Thẩm quyền và quản lý khoản khoanh tiền thuế nợ
- Thủ trưởng cơ quan quản lý thuế quyết định khoanh tiền thuế nợ và chấm dứt hiệu lực quyết định khoanh (khoản 2 Điều 20).
- Cơ quan quản lý thuế tiếp tục theo dõi, áp dụng biện pháp nghiệp vụ để đôn đốc thu hồi (khoản 3 Điều 20).
- Chính phủ quy định thời gian, số tiền được khoanh, các trường hợp chấm dứt hiệu lực (khoản 5 Điều 20).
- Bộ trưởng Bộ Tài chính quy định thủ tục, hồ sơ (khoản 6 Điều 20).
Tiền chậm nộp khi khoanh tiền thuế nợ
Đây là điểm doanh nghiệp hay hiểu sai. Khoản 4 Điều 20 quy định:
- Trong thời gian khoanh tiền thuế nợ: tạm thời chưa bị tính tiền chậm nộp.
- Sau khi chấm dứt hiệu lực quyết định khoanh: cơ quan quản lý thuế tính đủ tiền chậm nộp kể từ thời điểm hết hạn nộp thuế theo quy định.
- Ngoại lệ: trường hợp thứ 6 (hạn chế quyền khai thác đất đai, khoáng sản do nguyên nhân từ cơ quan nhà nước) không bị tính bù tiền chậm nộp theo cách này.
Ví dụ: Công ty H nợ 200.000.000 đồng thuế, hết hạn nộp ngày 31/3. Công ty làm thủ tục giải thể và được khoanh tiền thuế nợ trong 6 tháng. Sau đó công ty dừng giải thể, tiếp tục hoạt động, quyết định khoanh chấm dứt. Tiền chậm nộp sẽ được tính đủ từ ngày 01/4, không chỉ từ ngày chấm dứt khoanh.
So sánh khoanh tiền thuế nợ và xóa nợ thuế
| Tiêu chí | Khoanh tiền thuế nợ (Điều 20) | Xóa tiền thuế nợ (Điều 21) |
|---|---|---|
| Bản chất | Tạm thời theo dõi riêng, chưa thu | Xóa bỏ nghĩa vụ |
| Tiền chậm nộp | Tạm chưa tính, sau đó tính bù | Không còn |
| Điều kiện | 6 trường hợp tại khoản 1 Điều 20 | Chặt hơn: không còn tài sản, quá 10 năm, phá sản đã thanh toán… |
| Khả năng phục hồi | Nợ vẫn tồn tại | Một số trường hợp phải hoàn trả nếu kinh doanh trở lại |
Hướng xử lý nợ thuế đúng hướng
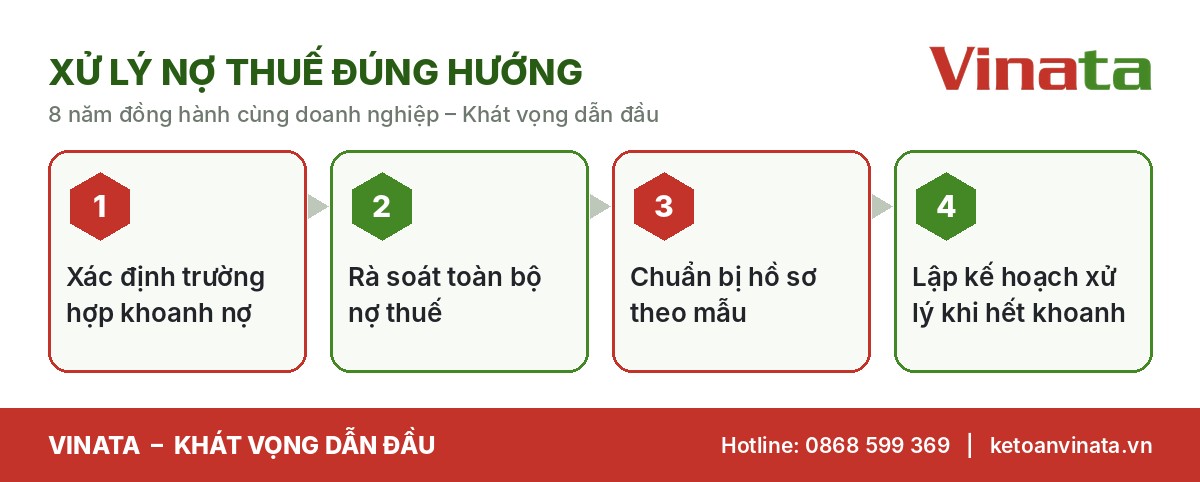
Với doanh nghiệp đang giải thể, khoanh tiền thuế nợ chỉ là bước tạm thời. Để hoàn tất giải thể, doanh nghiệp vẫn phải hoàn thành nghĩa vụ thuế theo pháp luật về doanh nghiệp (điểm a khoản 1 Điều 17). Vinata cung cấp dịch vụ giải thể công ty trọn gói, bao gồm rà soát nợ thuế, quyết toán và đóng mã số thuế.
 Đọc thêmMiễn giảm thuế 2026: các trường hợp được áp dụng và cơ chế xử lý tự động mớiMiễn giảm thuế từ ngày 01/7/2026 được thực hiện theo Điều 19 Luật Quản lý thuế số 108/2025/QH15. Luật gom 4 nhóm thủ tục vào một…
Rủi ro với chủ doanh nghiệp, người đại diện
Khoanh tiền thuế nợ không giải phóng trách nhiệm cá nhân. Theo Điều 17:
- Chủ doanh nghiệp tư nhân, chủ sở hữu công ty TNHH một thành viên, thành viên hợp danh chịu trách nhiệm hoàn thành nghĩa vụ thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký.
- Chủ hộ kinh doanh chịu trách nhiệm với phần thuế nợ còn lại.
- Người đại diện theo pháp luật của doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, chưa hoàn thành nghĩa vụ thuế có thể bị tạm hoãn xuất cảnh (khoản 5 Điều 17).
Góc nhìn chuyên gia Vinata
Qua 8 năm hỗ trợ doanh nghiệp tái cấu trúc, Vinata thấy nhiều chủ doanh nghiệp “bỏ” công ty với suy nghĩ nợ thuế sẽ tự được khoanh, rồi xóa. Thực tế, trường hợp “không hoạt động tại địa chỉ đăng ký” chỉ là khoanh, không phải xóa, và kéo theo hàng loạt hệ quả: thông tin bị công khai, người đại diện bị hạn chế xuất cảnh, khó thành lập doanh nghiệp mới. Cách an toàn nhất là làm thủ tục giải thể đúng quy trình, có kế hoạch thanh toán nợ thuế rõ ràng.
Thủ tục đề nghị khoanh tiền thuế nợ cần lưu ý gì?
Bộ trưởng Bộ Tài chính sẽ quy định thủ tục, hồ sơ khoanh tiền thuế nợ. Dựa trên kinh nghiệm thực tế, Vinata khuyến nghị chuẩn bị:
- Văn bản đề nghị (với trường hợp người nộp thuế chủ động đề nghị).
- Quyết định giải thể và thông báo của cơ quan đăng ký kinh doanh về tình trạng đang làm thủ tục giải thể.
- Thông báo thụ lý của Tòa án với trường hợp phá sản.
- Giấy chứng tử, quyết định của Tòa án với trường hợp người nộp thuế đã chết, mất tích.
- Văn bản của cơ quan nhà nước xác nhận việc hạn chế quyền khai thác đất đai, khoáng sản.
Hồ sơ càng đầy đủ, thời gian xem xét càng nhanh. Đặc biệt với trường hợp đang giải thể, việc được khoanh tiền thuế nợ giúp doanh nghiệp không bị tính thêm tiền chậm nộp trong lúc thanh lý tài sản để trả nợ.
Những sai lầm thường gặp
- Nghĩ rằng khoanh tiền thuế nợ đồng nghĩa với xóa nợ.
- Bỏ địa chỉ kinh doanh để “được khoanh”, dẫn đến bị công khai thông tin và hạn chế xuất cảnh.
- Không tính trước khoản tiền chậm nộp sẽ bị tính bù khi chấm dứt khoanh.
- Không lưu giữ hồ sơ chứng minh trường hợp khoanh nợ.
Đọc thêm
- Miễn giảm thuế: các trường hợp được áp dụng và cơ chế xử lý tự động mới
- Thời hạn nộp thuế: cách xác định đúng theo Luật Quản lý thuế mới
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Được khoanh tiền thuế nợ có bị cưỡng chế không?
Trong thời gian khoanh, khoản nợ được theo dõi riêng; cơ quan thuế vẫn áp dụng biện pháp nghiệp vụ đôn đốc thu hồi theo khoản 3 Điều 20.
Người thừa kế có phải trả nợ thuế của người đã chết?
Theo khoản 3 Điều 17, người được thừa kế thực hiện nghĩa vụ thuế trong phạm vi di sản để lại hoặc phần tài sản được chia.
Kết luận
Khoanh tiền thuế nợ là biện pháp tạm thời, giúp người nộp thuế không bị tính thêm tiền chậm nộp trong một số tình huống đặc biệt. Tuy nhiên, khoản nợ vẫn tồn tại và tiền chậm nộp có thể bị tính bù. Hãy có kế hoạch xử lý dứt điểm, ưu tiên thanh toán nợ gốc sớm để giảm khoản tiền chậm nộp có thể bị tính bù, đồng thời bảo vệ quyền lợi của chủ doanh nghiệp và người đại diện theo pháp luật.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được tư vấn phương án xử lý nợ thuế và khoanh tiền thuế nợ.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 17, 20, 21).
Tin liên quan
 Quản lý thuếHoàn thuế tự động 2026: cơ chế mới, điều kiện và cách để được hoàn nhanh
 Quản lý thuếThuế bán hàng online 2026: ai khai, ai nộp và ngưỡng 1 tỷ đồng
 Quản lý thuếTiền thuế nộp thừa 2026: cách bù trừ, hoàn trả và lưu ý thời hạn 10 năm
 Quản lý thuếGia hạn nộp thuế 2026: 3 trường hợp được áp dụng và lợi ích cho doanh nghiệp
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm