Thuế bán hàng online từ năm 2026 được quản lý theo Điều 13 Luật Quản lý thuế số 108/2025/QH15 (áp dụng từ 01/01/2026). Nguyên tắc chính: nếu bán trên nền tảng thương mại điện tử, nền tảng số có chức năng đặt hàng trực tuyến và chức năng thanh toán, chủ quản nền tảng có trách nhiệm khấu trừ, khai thay và nộp thay số thuế của hộ, cá nhân kinh doanh. Nếu bán trên nền tảng không có chức năng thanh toán (ví dụ chốt đơn qua mạng xã hội, chuyển khoản trực tiếp), người bán tự khai, tự nộp.
Đồng thời, theo Nghị định số 141/2026/NĐ-CP, hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN. Bài viết giải thích chi tiết để người bán online thực hiện đúng.
Thu nhập từ bán hàng online có phải chịu thuế bán hàng online?
Có. Thuế bán hàng online phát sinh vì khoản 1 Điều 3 Luật Thuế TNCN số 109/2025/QH15 xác định thu nhập từ kinh doanh bao gồm thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số. Như vậy, thuế bán hàng online được tính như hoạt động kinh doanh thông thường, chỉ khác ở cách khai, nộp.
Hai cách thực hiện thuế bán hàng online
| Trường hợp | Ai khai, nộp thuế | Căn cứ |
|---|---|---|
| Sàn có chức năng đặt hàng trực tuyến và thanh toán (trong nước hoặc nước ngoài) | Chủ quản sàn khấu trừ, khai thay, nộp thay | Điểm a khoản 4 Điều 13 |
| Nền tảng không có chức năng đặt hàng và thanh toán | Hộ, cá nhân kinh doanh tự khai, tính, nộp | Điểm b khoản 4 Điều 13 |
Theo điểm c khoản 3 Điều 12, người nộp thuế không phải nộp số tiền thuế đã được khấu trừ, khai thay, nộp thay. Chính phủ quy định phạm vi trách nhiệm, cách thức khấu trừ của chủ quản nền tảng (khoản 5 Điều 13).
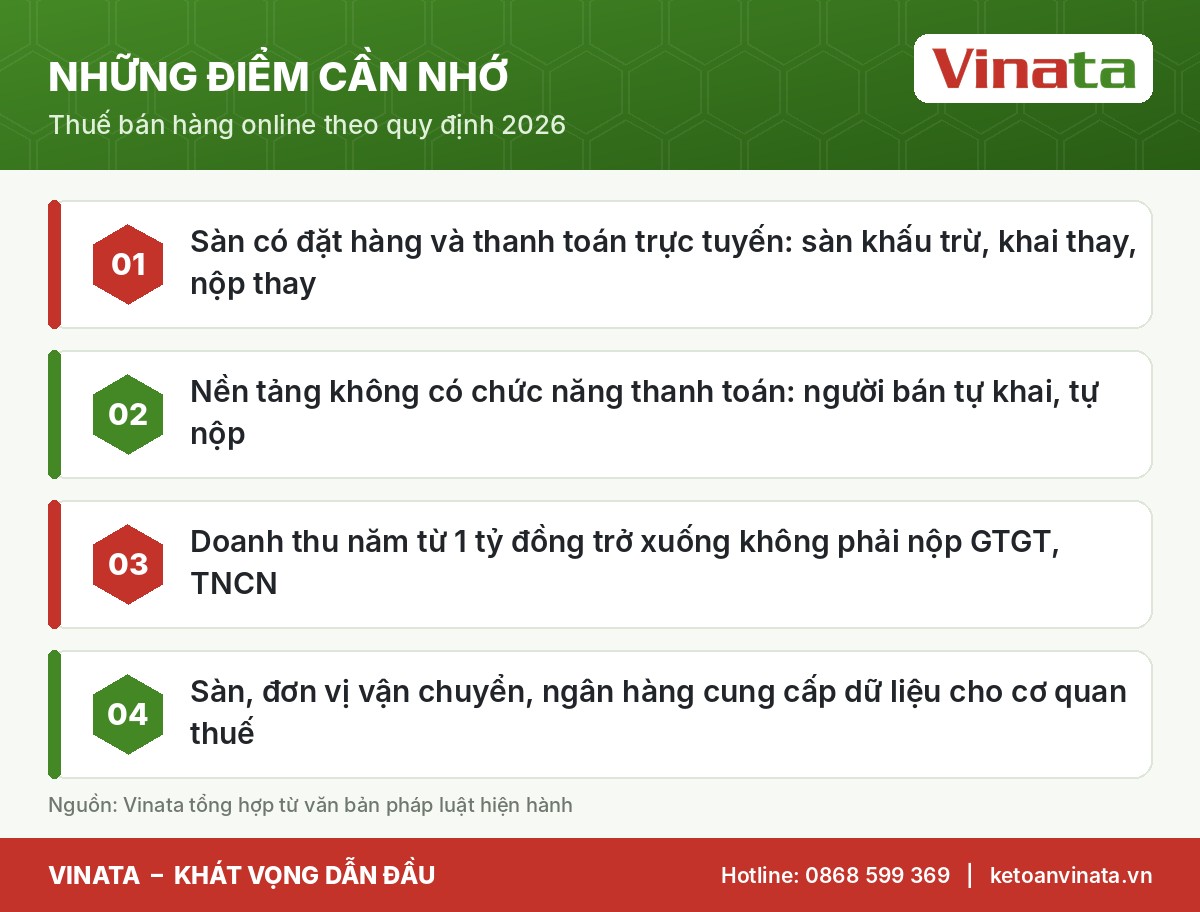
Ngưỡng doanh thu 1 tỷ đồng khi tính thuế bán hàng online
Luật Thuế TNCN số 109/2025/QH15 quy định cá nhân cư trú có doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN, đồng thời cho phép điều chỉnh ngưỡng này. Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 đã nâng ngưỡng doanh thu không phải nộp thuế GTGT, thuế TNCN đối với hộ, cá nhân kinh doanh lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026.
Lưu ý: ngưỡng tính trên tổng doanh thu năm từ mọi kênh (sàn, mạng xã hội, cửa hàng). Người bán trên nhiều sàn cần cộng gộp để xác định mình có vượt ngưỡng hay không.
Cách tính thuế TNCN khi vượt ngưỡng
Với cá nhân kinh doanh có doanh thu năm trên ngưỡng đến 3 tỷ đồng, Điều 7 Luật Thuế TNCN cho phép chọn một trong hai cách:
- Cách 1: (Doanh thu – chi phí) × 15%.
- Cách 2: Phần doanh thu vượt ngưỡng × tỷ lệ theo ngành: phân phối hàng hóa 0,5%; dịch vụ 2%; sản xuất, vận tải, dịch vụ gắn với hàng hóa 1,5%; nội dung số (giải trí, trò chơi, phim, ảnh, nhạc, quảng cáo số) 5%; hoạt động khác 1%.
Ví dụ minh họa: một cá nhân bán quần áo online, doanh thu năm 1,6 tỷ đồng, chọn cách 2 với tỷ lệ 0,5%. Thuế TNCN = (1,6 tỷ – 1 tỷ) × 0,5% = 3.000.000 đồng. Thuế GTGT tính theo tỷ lệ trên doanh thu theo pháp luật thuế GTGT và hướng dẫn tại Nghị định số 68/2026/NĐ-CP (được sửa đổi bởi Nghị định số 141/2026/NĐ-CP); người bán cần đối chiếu cách xác định doanh thu tính thuế GTGT trong nghị định.
Dữ liệu nào cơ quan thuế nắm được?
Điểm g khoản 3 Điều 40 yêu cầu tổ chức quản lý nền tảng thương mại điện tử, tổ chức cung cấp dịch vụ logistic, tổ chức thanh toán cung cấp thông tin định kỳ hoặc theo yêu cầu cho cơ quan thuế. Ngân hàng định kỳ cung cấp số hiệu tài khoản thanh toán theo mã số thuế (điểm b khoản 2 Điều 40). Với mã số thuế cá nhân là số định danh, việc đối chiếu doanh thu online trở nên dễ dàng.
Quản lý thuế bán hàng online hiệu quả
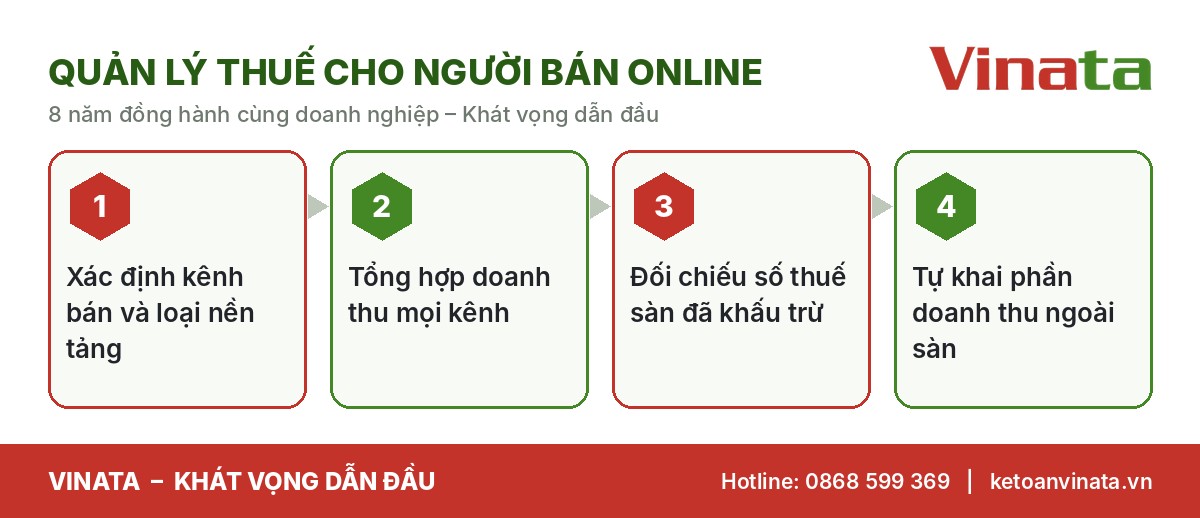
Đây là quy trình Vinata áp dụng cho khách hàng là người bán đa kênh để thuế bán hàng online được tính đúng, nộp đủ.
Bước 3 rất quan trọng: số thuế sàn đã khấu trừ cần được đối chiếu với doanh thu thực tế để tránh nộp trùng hoặc thiếu. Bước 4 giúp người bán không bỏ sót doanh thu từ livestream, mạng xã hội, chuyển khoản trực tiếp.
 Đọc thêmTiền thuế nộp thừa 2026: cách bù trừ, hoàn trả và lưu ý thời hạn 10 nămTiền thuế nộp thừa là số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đã nộp lớn hơn số phải nộp (khoản 1 Điều…
Tình huống thực tế
Chị V bán mỹ phẩm trên một sàn có chức năng thanh toán và qua mạng xã hội. Doanh thu trên sàn 800 triệu đồng, qua mạng xã hội 500 triệu đồng, tổng 1,3 tỷ đồng – vượt ngưỡng 1 tỷ. Phần doanh thu trên sàn đã được sàn khấu trừ, khai thay, nộp thay theo quy định. Phần qua mạng xã hội chị V phải tự khai. Vinata hỗ trợ chị tổng hợp doanh thu, đối chiếu số đã khấu trừ, xác định số thuế bán hàng online còn phải tự nộp và đăng ký hóa đơn điện tử theo quy định cho hộ vượt 1 tỷ đồng.
Những sai lầm thường gặp
- Nghĩ rằng bán qua mạng xã hội thì “không ai biết”.
- Chỉ tính doanh thu trên một sàn, bỏ qua kênh khác khi xét ngưỡng.
- Đăng ký tạm ngừng kinh doanh nhưng vẫn bán online – hành vi trốn thuế theo điểm k khoản 4 Điều 45.
- Không lưu báo cáo đối soát của sàn.
Góc nhìn chuyên gia Vinata
Qua 8 năm làm dịch vụ, Vinata nhận thấy người bán online thường có doanh thu tăng nhanh nhưng sổ sách gần như không có. Thuế bán hàng online không phức tạp nếu quản lý từ đầu: một bảng tổng hợp doanh thu theo kênh, lưu báo cáo đối soát và chứng từ khấu trừ của sàn. Với doanh thu lớn, nên cân nhắc chuyển lên doanh nghiệp để hưởng miễn thuế TNDN 2 năm theo khoản 4 Điều 15 Luật Thuế TNDN số 67/2025/QH15 – xem dịch vụ thành lập doanh nghiệp của Vinata.
Thuế bán hàng online theo từng mô hình kinh doanh
| Mô hình | Cách thực hiện thuế bán hàng online |
|---|---|
| Bán trên sàn có thanh toán trực tuyến | Sàn khấu trừ, khai thay, nộp thay phần doanh thu qua sàn |
| Bán qua mạng xã hội, nhận chuyển khoản | Người bán tự khai, tự nộp |
| Livestream bán hàng, nhận tiền qua ví điện tử | Xác định nền tảng có chức năng thanh toán hay không để chọn cách khai |
| Tiếp thị liên kết, nhận hoa hồng | Thu nhập từ đại lý, môi giới; tỷ lệ theo nhóm ngành dịch vụ khi vượt ngưỡng |
| Sáng tạo nội dung số (video, nhạc, quảng cáo số) | Tỷ lệ 5% với phần doanh thu vượt ngưỡng nếu chọn tính theo doanh thu |
Bảng trên cho thấy thuế bán hàng online không có một công thức chung cho mọi người bán. Mỗi kênh, mỗi loại thu nhập cần xác định đúng cách khai và tỷ lệ áp dụng. Người bán đa kênh nên lập bảng theo dõi riêng để tổng hợp thuế bán hàng online cuối kỳ.
Checklist hồ sơ người bán online cần lưu
- Báo cáo doanh thu, đối soát hằng tháng từ từng sàn.
- Chứng từ khấu trừ thuế do sàn cấp.
- Sao kê tài khoản nhận tiền bán hàng ngoài sàn.
- Hóa đơn, chứng từ mua hàng đầu vào (nếu chọn cách tính theo thu nhập).
Đọc thêm
- Hóa đơn điện tử hộ kinh doanh: ai bắt buộc dùng và đăng ký thế nào?
- Thuế hộ kinh doanh: bỏ khoán, ngưỡng 1 tỷ đồng và cách tính mới
Câu hỏi thường gặp
Sàn đã khấu trừ thì cuối năm có phải quyết toán không?
Việc quyết toán thuế và xử lý tiền thuế nộp thừa của hộ, cá nhân kinh doanh do Chính phủ quy định (khoản 5 Điều 13). Người bán nên lưu chứng từ khấu trừ để đối chiếu.
Người bán nước ngoài bán cho khách Việt Nam có phải nộp thuế?
Có. Tổ chức, cá nhân nước ngoài kinh doanh trên nền tảng số tại Việt Nam là người nộp thuế (điểm c khoản 1 Điều 2) và trực tiếp hoặc ủy quyền khai, nộp thuế (khoản 2 Điều 12).
Kết luận
Thuế bán hàng online từ 2026 minh bạch hơn: sàn có chức năng thanh toán nộp thay, kênh khác người bán tự khai, với ngưỡng 1 tỷ đồng/năm. Quản lý doanh thu theo kênh là chìa khóa để tuân thủ đúng và không nộp thừa.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được tư vấn thuế bán hàng online, đăng ký hóa đơn điện tử và kế toán thuế trọn gói cho người bán hàng trên sàn.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 2, 12, 13, 40, 45); Luật Thuế TNCN số 109/2025/QH15 (Điều 3, 7); Nghị định số 141/2026/NĐ-CP ngày 29/4/2026; Luật Thuế TNDN số 67/2025/QH15 (Điều 15).
Tin liên quan
 Quản lý thuếGia hạn nộp thuế 2026: 3 trường hợp được áp dụng và lợi ích cho doanh nghiệp
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?