Tóm tắt nhanh
- Thông tư 99/2025/TT-BTC do Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp.
- Thông tư áp dụng cho năm tài chính bắt đầu từ 01/01/2026, nên báo cáo tài chính năm 2026 (năm dương lịch) là bộ BCTC năm đầu tiên lập theo chế độ mới.
- “Bảng cân đối kế toán” đổi tên thành “Báo cáo tình hình tài chính”; một số mã chỉ tiêu được thêm, bỏ và đánh số lại.
- Nhiều tài khoản đổi tên (112, 155, 158, 242, 244, 419), bổ sung TK 215 “Tài sản sinh học” và tiểu khoản 82112 cho thuế TNDN bổ sung.
- Doanh nghiệp được tự thiết kế chứng từ, sổ, tài khoản nhưng phải ban hành quy chế nội bộ và tự chịu trách nhiệm.
Thông tư 99/2025/TT-BTC là chế độ kế toán doanh nghiệp mới thay cho Thông tư 200/2014/TT-BTC, áp dụng từ năm tài chính 2026. Với phần lớn doanh nghiệp có năm tài chính trùng năm dương lịch, đây là lần đầu tiên anh/chị khóa sổ và lập báo cáo tài chính (BCTC) năm theo chế độ mới. Nếu vẫn dùng mẫu biểu, mã chỉ tiêu và tên tài khoản cũ, BCTC năm 2026 dễ bị sai cấu trúc, lệch số liệu so sánh và gây khó khăn khi quyết toán thuế, kiểm toán hay vay vốn ngân hàng.
Bài viết dưới đây tổng hợp những điểm mới quan trọng nhất của Thông tư 99/2025/TT-BTC mà kế toán cần nắm trước kỳ khóa sổ cuối năm 2026: phạm vi áp dụng, thay đổi hệ thống tài khoản, mẫu Báo cáo tình hình tài chính, cách chuyển đổi số dư và các việc cần làm ngay từ tháng 11–12/2026.
Thông tư 99/2025/TT-BTC là gì, áp dụng từ khi nào?
Thông tư 99/2025/TT-BTC là văn bản hướng dẫn chế độ kế toán doanh nghiệp do Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026 và áp dụng cho các năm tài chính bắt đầu từ ngày này trở đi. Thông tư thay thế Thông tư 200/2014/TT-BTC – văn bản đã được doanh nghiệp sử dụng hơn 10 năm.
Theo chia sẻ của đại diện Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) trên Thời báo Tài chính Việt Nam, Thông tư 99 được xây dựng trên nguyên tắc kế thừa những nội dung còn phù hợp của Thông tư 200, khắc phục bất cập và tiệm cận chuẩn mực kế toán Việt Nam cũng như thông lệ quốc tế; đồng thời trao quyền chủ động lớn hơn cho doanh nghiệp.
| Nội dung | Thông tin chính |
|---|---|
| Số hiệu văn bản | Thông tư 99/2025/TT-BTC |
| Cơ quan ban hành | Bộ Tài chính |
| Ngày ban hành | 27/10/2025 |
| Ngày hiệu lực | 01/01/2026, áp dụng cho năm tài chính bắt đầu từ ngày này |
| Văn bản bị thay thế | Thông tư 200/2014/TT-BTC |
| Đối tượng chính | Doanh nghiệp đang áp dụng chế độ kế toán theo Thông tư 200 |
| Thay đổi đáng chú ý | Đổi tên Bảng cân đối kế toán, sửa hệ thống tài khoản, trao quyền tự thiết kế chứng từ – sổ – tài khoản kèm quy chế nội bộ |
Báo cáo tài chính năm 2026 có phải lập theo Thông tư 99 không?
Có. Doanh nghiệp thuộc đối tượng của Thông tư 99 và có năm tài chính bắt đầu từ ngày 01/01/2026 phải ghi sổ và lập BCTC năm 2026 theo Thông tư 99/2025/TT-BTC. Theo khoản 1 Điều 31 Thông tư 99 (được Bộ Tài chính dẫn lại khi trả lời doanh nghiệp, theo VnEconomy), Thông tư chỉ áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, không áp dụng hồi tố.
Từ đó có ba tình huống thường gặp:
- Năm tài chính theo năm dương lịch (01/01–31/12): toàn bộ năm 2026 ghi sổ theo Thông tư 99; BCTC năm 2026 lập theo mẫu mới.
- Năm tài chính khác năm dương lịch (ví dụ 01/4/2025–31/3/2026): năm tài chính đang dở dang vẫn theo chế độ cũ; năm tài chính bắt đầu từ 01/4/2026 mới áp dụng Thông tư 99.
- Doanh nghiệp thành lập cuối năm 2025: kỳ kế toán đầu tiên kéo dài đến 31/12/2025 được lập theo chế độ cũ; từ 01/01/2026 chuyển sang Thông tư 99. Bộ Tài chính đã trả lời trường hợp doanh nghiệp thành lập ngày 10/12/2025 rằng kỳ đầu tiên không thể gộp vào năm 2026 để áp dụng Thông tư mới.
Như vậy, với đa số doanh nghiệp, đợt khóa sổ 31/12/2026 chính là “bài kiểm tra” đầu tiên của chế độ kế toán mới. Nếu trong năm phần mềm kế toán vẫn chạy danh mục tài khoản cũ, anh/chị cần rà soát và điều chỉnh trước khi lên báo cáo.
Hệ thống tài khoản theo Thông tư 99 thay đổi những gì?
Hệ thống tài khoản theo Thông tư 99 (Phụ lục II) giữ phần lớn kết cấu của Thông tư 200 nhưng đổi tên nhiều tài khoản cho sát bản chất, bổ sung tài khoản mới và lược bỏ một số tài khoản ít dùng. Dưới đây là các thay đổi doanh nghiệp thương mại, dịch vụ và sản xuất thường gặp nhất.
Các tài khoản được đổi tên
| Số hiệu | Tên theo Thông tư 200 | Tên theo Thông tư 99 |
|---|---|---|
| 112 | Tiền gửi Ngân hàng | Tiền gửi không kỳ hạn |
| 155 | Thành phẩm | Sản phẩm |
| 158 | Hàng hóa kho bảo thuế | Nguyên liệu, vật tư tại kho bảo thuế |
| 242 | Chi phí trả trước | Chi phí chờ phân bổ |
| 244 | Cầm cố, thế chấp, ký quỹ, ký cược | Ký quỹ, ký cược |
| 419 | Cổ phiếu quỹ | Cổ phiếu mua lại của chính mình |
Các tài khoản mới đáng chú ý
- TK 215 – Tài sản sinh học: dành cho súc vật nuôi và cây trồng, chi tiết thành 2151 (súc vật nuôi cho sản phẩm định kỳ), 2152 (súc vật nuôi lấy sản phẩm một lần), 2153 (cây trồng theo mùa vụ hoặc lấy sản phẩm một lần). Doanh nghiệp nông nghiệp cần tách tài sản này khỏi tài sản cố định và hàng tồn kho như trước.
- TK 137 – Tài sản phát sinh từ hợp đồng: số dư Nợ của tài khoản này là căn cứ lập chỉ tiêu mã số 134 trên Báo cáo tình hình tài chính.
- Tiểu khoản 82112: phản ánh thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu – áp dụng chủ yếu với doanh nghiệp thuộc tập đoàn đa quốc gia.
- TK 332 – Phải trả cổ tức, lợi nhuận: tách riêng khoản lợi nhuận, cổ tức đã công bố nhưng chưa trả cho chủ sở hữu.
Ngoài ra, một số tài khoản của Thông tư 200 không còn trong danh mục mới hoặc được gộp lại. Vì các bảng so sánh trên mạng hiện chưa thống nhất, anh/chị nên đối chiếu trực tiếp Phụ lục II của Thông tư 99 với danh mục tài khoản đang dùng trên phần mềm để lập bảng chuyển đổi chính xác.
“Báo cáo tình hình tài chính” thay Bảng cân đối kế toán: chỉ tiêu nào đổi mã?
Theo Điều 17 và Phụ lục IV Thông tư 99, “Bảng cân đối kế toán” được đổi tên thành “Báo cáo tình hình tài chính”. Bên cạnh tên gọi, một số chỉ tiêu ở phần tài sản ngắn hạn và dài hạn được bổ sung, bỏ hoặc đánh số lại; kế toán phải map lại công thức nếu phần mềm hoặc file Excel đang lấy số theo mã cũ.
| Nhóm | Thông tư 200 | Thông tư 99 |
|---|---|---|
| Đầu tư tài chính ngắn hạn | Mã 120 = 121 đến 123 | Bổ sung mã 124 (dự phòng đầu tư nắm giữ đến ngày đáo hạn ngắn hạn), 125 (đầu tư ngắn hạn khác), 126 (dự phòng tổn thất đầu tư ngắn hạn khác); mã 120 = 121 đến 126 |
| Mã 134 | Phải thu theo tiến độ kế hoạch hợp đồng xây dựng | Tài sản phát sinh từ hợp đồng có thời hạn không quá 12 tháng hoặc một chu kỳ kinh doanh (lấy từ số dư Nợ TK 137) |
| Phải thu về cho vay | Mã 135 (ngắn hạn), mã 215 (dài hạn) | Bỏ hai chỉ tiêu này |
| Phải thu ngắn hạn khác, dự phòng, tài sản thiếu chờ xử lý | Mã 136, 137, 139 | Đánh số lại thành 135, 136, 137 |
| Phải thu dài hạn | Mã 216, 219 | Đánh số lại thành 215, 216 |
Chỉ tiêu không có số liệu thì được miễn trình bày, nhưng doanh nghiệp không được tự ý đánh lại mã số chỉ tiêu của mẫu chuẩn. Nếu bổ sung chỉ tiêu riêng phục vụ quản trị, phải giải trình trong thuyết minh và quy định trong quy chế nội bộ.
Doanh nghiệp được tự thiết kế chứng từ, sổ, tài khoản đến đâu?
Điểm mới lớn nhất của Thông tư 99 là doanh nghiệp được chủ động thiết kế, sửa đổi chứng từ, sổ kế toán, tài khoản và bổ sung chỉ tiêu BCTC mà không phải xin chấp thuận bằng văn bản của Bộ Tài chính như trước, với điều kiện ban hành quy chế nội bộ và tự chịu trách nhiệm trước pháp luật. Bốn trường hợp cần quy định trong quy chế gồm:
Chứng từ kế toán
Bổ sung hoặc thay đổi biểu mẫu chứng từ (khoản 2 Điều 9) cho phù hợp quy trình nội bộ, nhưng phải đủ nội dung bắt buộc theo Luật Kế toán.
Tài khoản kế toán
Thay đổi tên, số hiệu, kết cấu, nội dung tài khoản (khoản 2 Điều 11); không trùng đối tượng và không làm thay đổi chỉ tiêu BCTC.
Sổ kế toán
Bổ sung hoặc thay đổi mẫu sổ (khoản 2 Điều 12), phù hợp phần mềm và yêu cầu quản trị.
Chỉ tiêu BCTC
Bổ sung chỉ tiêu ngoài mẫu (khoản 1 Điều 18) và phải giải trình trong thuyết minh báo cáo tài chính.
Thông tư 99 cũng yêu cầu doanh nghiệp tự xây dựng quy chế quản trị nội bộ (hoặc văn bản tương đương) và tổ chức kiểm soát nội bộ, phân định rõ quyền hạn, nghĩa vụ, trách nhiệm của từng vị trí trong giao dịch. Đây là nội dung mà Thông tư 200 chưa đặt ra rõ ràng.
 Đọc thêmKiểm kê tài sản cuối năm 2026: quy trình 6 bước, xử lý chênh lệchKiểm kê tài sản cuối năm 2026 là bắt buộc theo Điều 40 Luật Kế toán. Hướng dẫn quy trình 6 bước, cách xử lý thừa…
Chuyển đổi số dư từ Thông tư 200 sang Thông tư 99 như thế nào?
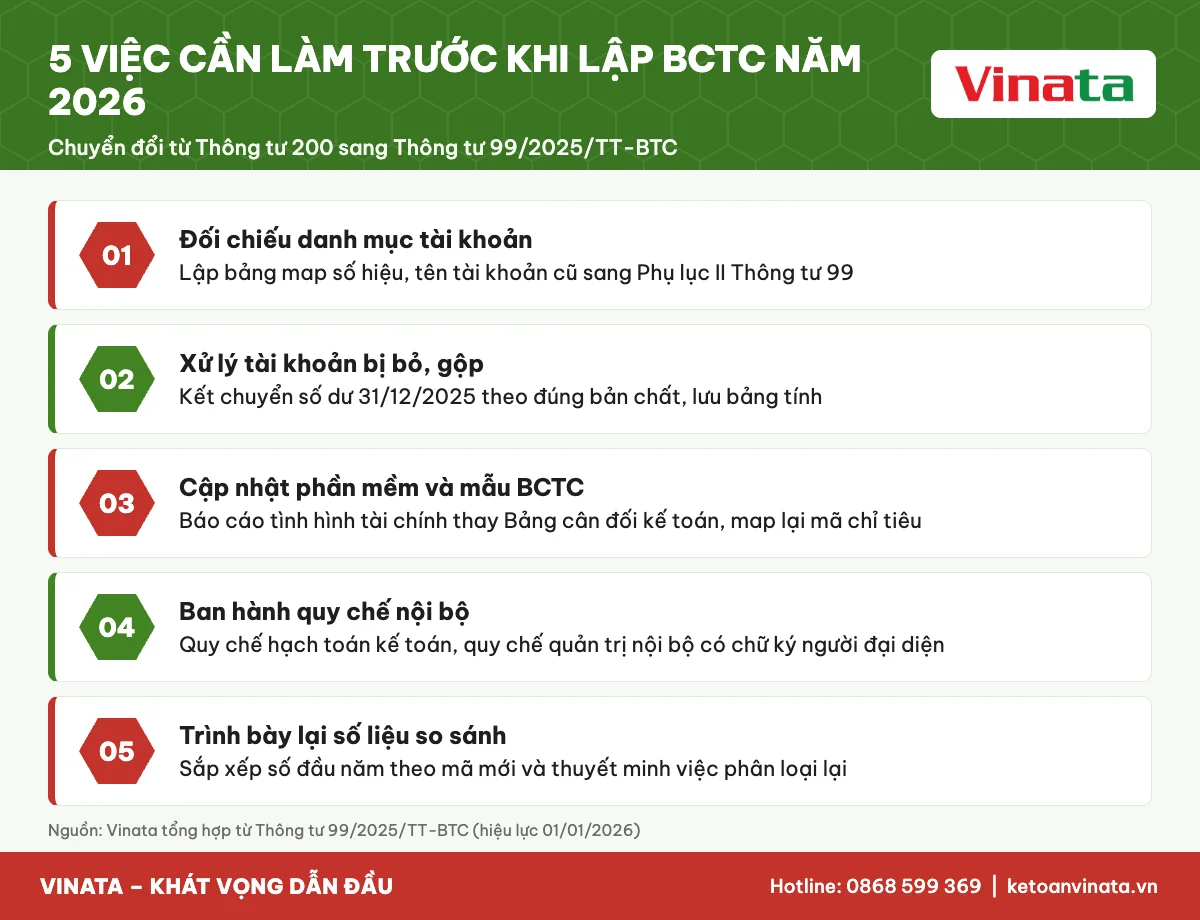
Doanh nghiệp cần chuyển số dư cuối ngày 31/12/2025 của hệ thống tài khoản cũ sang hệ thống tài khoản mới làm số dư đầu kỳ ngày 01/01/2026, đồng thời trình bày lại số liệu so sánh trên BCTC năm 2026 theo mẫu mới. Quy trình thực tế nên đi theo các bước sau:
- Lập bảng đối chiếu tài khoản: liệt kê toàn bộ tài khoản cấp 1, 2 (và chi tiết) đang dùng, ghi số hiệu – tên tương ứng theo Phụ lục II Thông tư 99.
- Xử lý tài khoản bị bỏ hoặc gộp: xác định bản chất từng số dư để kết chuyển sang tài khoản phù hợp; lưu biên bản và bảng tính.
- Cập nhật phần mềm kế toán: cập nhật phiên bản theo Thông tư 99, khai báo danh mục tài khoản, mẫu sổ, mẫu BCTC mới và kiểm tra công thức lấy số.
- Ban hành quy chế nội bộ: quy chế hạch toán kế toán, quy chế mở tài khoản (nếu có chi tiết riêng), quy chế quản trị nội bộ, có chữ ký người đại diện theo pháp luật.
- Trình bày lại số liệu so sánh: cột số đầu năm của Báo cáo tình hình tài chính năm 2026 phải được sắp xếp theo mã chỉ tiêu mới và thuyết minh rõ việc phân loại lại.
Ví dụ chuyển đổi số liệu so sánh
Công ty TNHH A (năm tài chính theo năm dương lịch) có số liệu tại 31/12/2025 trên Bảng cân đối kế toán theo Thông tư 200 như sau: phải thu ngắn hạn khác (mã 136) 180.000.000 đồng; dự phòng phải thu ngắn hạn khó đòi (mã 137) (45.000.000) đồng; tài sản thiếu chờ xử lý (mã 139) 12.000.000 đồng; chi phí trả trước dài hạn trên TK 242 là 96.000.000 đồng.
| Khoản mục | Số tiền (đồng) | Mã cũ (TT 200) | Mã mới (TT 99) |
|---|---|---|---|
| Phải thu ngắn hạn khác | 180.000.000 | 136 | 135 |
| Dự phòng phải thu ngắn hạn khó đòi | (45.000.000) | 137 | 136 |
| Tài sản thiếu chờ xử lý | 12.000.000 | 139 | 137 |
| Tổng phải thu ngắn hạn (3 khoản trên) | 147.000.000 | — | — |
Tổng giá trị không thay đổi (180.000.000 – 45.000.000 + 12.000.000 = 147.000.000 đồng), chỉ thay đổi vị trí mã số. Riêng số dư 96.000.000 đồng trên TK 242 vẫn giữ số hiệu, chỉ đổi tên thành “Chi phí chờ phân bổ”. Nếu kế toán quên map lại, phần mềm sẽ đẩy số 180 triệu vào mã 136 – lúc này lại là chỉ tiêu dự phòng – khiến cả Báo cáo tình hình tài chính sai lệch.
Quy đổi BCTC lập bằng ngoại tệ sang đồng Việt Nam theo Thông tư 99
Đồng Việt Nam vẫn là đơn vị tiền tệ trong kế toán; Thông tư 99 hướng dẫn chi tiết hơn tiêu chí để doanh nghiệp lựa chọn ngoại tệ làm đơn vị tiền tệ kế toán. Khi quy đổi BCTC lập bằng ngoại tệ sang đồng Việt Nam (khoản 3 Điều 6), doanh nghiệp áp dụng:
- Tài sản và nợ phải trả: tỷ giá trung bình giữa tỷ giá mua và bán chuyển khoản của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch tại thời điểm cuối kỳ.
- Vốn góp của chủ sở hữu: tỷ giá thực tế tại ngày góp vốn.
- Chênh lệch đánh giá lại tài sản: tỷ giá thực tế tại ngày đánh giá.
- Chỉ tiêu báo cáo kết quả kinh doanh và lưu chuyển tiền tệ: tỷ giá thực tế tại ngày giao dịch, hoặc tỷ giá bình quân kỳ nếu xấp xỉ tỷ giá thực tế.
Cuối năm 2026, doanh nghiệp cần chuẩn bị gì để lập BCTC theo Thông tư 99?
Từ nay đến 31/12/2026, doanh nghiệp nên hoàn tất rà soát danh mục tài khoản, quy chế nội bộ và mẫu báo cáo, rồi mới khóa sổ. Hồ sơ quyết toán thuế TNDN năm (kèm BCTC) theo quy định quản lý thuế hiện hành có hạn chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm tài chính – tức 31/3/2027 với năm dương lịch – nên thời gian sửa sai sau khóa sổ không nhiều.
- Tháng 11/2026: kiểm tra phiên bản phần mềm, đối chiếu danh mục tài khoản với Phụ lục II, rà các bút toán hạch toán vào tài khoản đã bỏ hoặc đổi nội dung.
- Tháng 12/2026: ban hành (hoặc hoàn thiện) quy chế hạch toán kế toán và quy chế quản trị nội bộ; kiểm kê tài sản, đối chiếu công nợ, trích lập dự phòng.
- Ngày 31/12/2026: khóa sổ theo quy trình; xuất bảng cân đối tài khoản để kiểm tra trước khi lên Báo cáo tình hình tài chính.
- Quý I/2027: lập bộ BCTC theo mẫu Phụ lục IV, thuyết minh việc áp dụng chế độ kế toán mới và phân loại lại số liệu so sánh; làm việc với kiểm toán (nếu thuộc diện kiểm toán bắt buộc).
Anh/chị có thể tham khảo thêm hướng dẫn khóa sổ kế toán cuối năm 2026 và kiểm kê tài sản cuối năm 2026 để chuẩn bị đồng bộ.
Câu hỏi thường gặp
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày nào?
BCTC năm 2025 có phải lập theo Thông tư 99 không?
Bảng cân đối kế toán theo Thông tư 99 gọi là gì?
Doanh nghiệp có được tự đặt tài khoản kế toán theo Thông tư 99 không?
Doanh nghiệp đang dùng Thông tư 133 có phải chuyển sang Thông tư 99 không?
Căn cứ pháp lý và nguồn tham khảo
- Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026), các Điều 6, 9, 11, 12, 17, 18, 31 và Phụ lục II, Phụ lục IV.
- Thông tư 200/2014/TT-BTC của Bộ Tài chính (bị thay thế từ 01/01/2026).
- Thời báo Tài chính Việt Nam (Bộ Tài chính): Chuẩn mực kế toán mới và yêu cầu nâng cấp doanh nghiệp.
- Thời báo Tài chính Việt Nam: Tự chủ hơn về kế toán, gắn với trách nhiệm và tính minh bạch.
- Cổng Thông tin điện tử Bộ Tài chính: mof.gov.vn; Cơ sở dữ liệu quốc gia về văn bản pháp luật: vbpl.vn (tra cứu toàn văn và phụ lục).
- VnEconomy: Doanh nghiệp lo rủi ro tuân thủ giữa chế độ kế toán cũ và mới (dẫn trả lời của Bộ Tài chính về khoản 1 Điều 31).
Cần rà soát sổ sách và lập BCTC năm 2026 đúng Thông tư 99?
Kế toán Vinata hỗ trợ doanh nghiệp chuyển đổi số dư từ Thông tư 200 sang Thông tư 99, soạn quy chế hạch toán kế toán, rà soát sổ sách trước khóa sổ và lập BCTC, quyết toán thuế năm 2026. Anh/chị vui lòng liên hệ qua thông tin ở cuối trang để được tư vấn.
Bài viết mang tính tham khảo, tổng hợp theo quy định có hiệu lực tại thời điểm cập nhật. Doanh nghiệp nên đối chiếu toàn văn Thông tư 99/2025/TT-BTC và các phụ lục hoặc tham vấn chuyên gia trước khi áp dụng cho trường hợp cụ thể.
Tin liên quan
 Dịch vụ kế toánKhóa sổ kế toán cuối năm 2026: checklist lần đầu theo Thông tư 99
 Pháp lý doanh nghiệpDịch Vụ Giải Thể Công Ty Trọn Gói Tại Công Ty TNHH Dịch Vụ Tư Vấn Vinata
 Kế toán thuế trọn góiDỊCH VỤ HOÀN THUẾ THU NHẬP CÁ NHÂN TRỌN GÓI: THỦ TỤC NHANH CHÓNG, NHẬN TIỀN TỐI ĐA
 Tài chính doanh nghiệpKẾ TOÁN VINATA – GIẢI PHÁP QUẢN TRỊ TÀI CHÍNH TOÀN DIỆN CHO DOANH NGHIỆP KHỞI NGHIỆP
 Dịch vụ kế toánQuy Trình Triển Khai Dịch Vụ Kế Toán Chuyên Nghiệp Từ A-Z Tại Vinata
 Dịch vụ kế toánTại Sao Doanh Nghiệp Nên Lựa Chọn Dịch Vụ Kế Toán Thuế Tại Vinata Thay Vì Thuê Nhân Sự Nội Bộ?