Tỷ lệ thuế hộ kinh doanh năm 2026 được xác định theo nhóm ngành nghề. Với thuế TNCN, khoản 3 Điều 7 Luật Thuế TNCN số 109/2025/QH15 quy định 6 mức tỷ lệ từ 0,5% đến 5%, áp dụng trên phần doanh thu vượt ngưỡng (1 tỷ đồng/năm theo Nghị định số 141/2026/NĐ-CP) cho hộ có doanh thu đến 3 tỷ đồng lựa chọn cách tính theo doanh thu. Với thuế GTGT, hộ vượt ngưỡng nộp theo tỷ lệ % trên doanh thu theo Luật Thuế GTGT.
Xếp đúng nhóm ngành là bước quan trọng nhất: cùng doanh thu, hộ dịch vụ có thể nộp thuế gấp 4 lần hộ bán hàng. Bài viết cung cấp bảng tra tỷ lệ thuế hộ kinh doanh và ví dụ áp dụng.
Bảng tỷ lệ thuế hộ kinh doanh: thuế TNCN
| Nhóm ngành (khoản 3 Điều 7 Luật Thuế TNCN) | Tỷ lệ thuế TNCN |
|---|---|
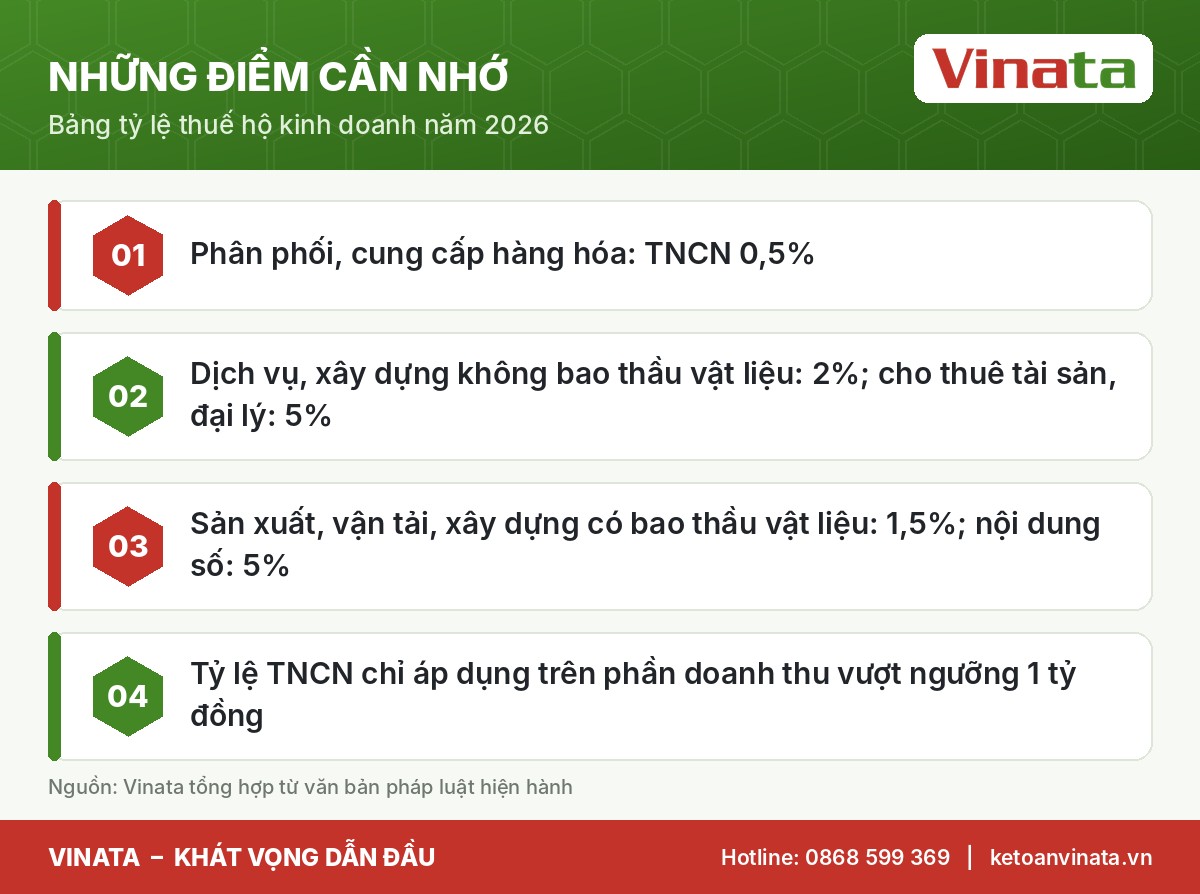
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Sản phẩm, dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số | 5% |
| Hoạt động kinh doanh khác | 1% |
Công thức: Thuế TNCN = (Doanh thu – 1 tỷ đồng) × tỷ lệ. Riêng cho thuê bất động sản (trừ lưu trú) áp dụng 5% trên phần doanh thu vượt ngưỡng theo khoản 4 Điều 7.
Bảng tỷ lệ thuế hộ kinh doanh: thuế GTGT
Theo Luật Thuế GTGT số 48/2024/QH15 (được sửa đổi, bổ sung), hộ, cá nhân kinh doanh nộp thuế GTGT theo phương pháp tính trực tiếp trên doanh thu với tỷ lệ:
| Nhóm ngành | Tỷ lệ thuế GTGT |
|---|---|
| Phân phối, cung cấp hàng hóa | 1% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| Hoạt động kinh doanh khác | 2% |
Cách xác định doanh thu tính thuế GTGT của hộ vượt ngưỡng thực hiện theo Nghị định số 68/2026/NĐ-CP (được sửa đổi bởi Nghị định số 141/2026/NĐ-CP).
Ví dụ áp dụng tỷ lệ thuế hộ kinh doanh
Ví dụ 1 – Hộ bán tạp hóa: doanh thu 1,5 tỷ đồng, chọn tính theo doanh thu. Thuế TNCN = (1,5 tỷ – 1 tỷ) × 0,5% = 2.500.000 đồng.
Ví dụ 2 – Hộ dịch vụ spa: doanh thu 1,5 tỷ đồng. Thuế TNCN = (1,5 tỷ – 1 tỷ) × 2% = 10.000.000 đồng.
Ví dụ 3 – Người sáng tạo nội dung số (cá nhân kinh doanh): doanh thu 1,5 tỷ đồng từ quảng cáo số. Thuế TNCN = (1,5 tỷ – 1 tỷ) × 5% = 25.000.000 đồng.
Cùng doanh thu 1,5 tỷ đồng, tỷ lệ thuế hộ kinh doanh khác nhau khiến số thuế TNCN chênh lệch đến 10 lần. Đây là lý do việc xác định đúng nhóm ngành ngay từ khi đăng ký kinh doanh và lập hóa đơn có ý nghĩa rất lớn.
Những trường hợp dễ nhầm nhóm ngành
| Hoạt động | Nhóm thường áp dụng | Lý do |
|---|---|---|
| Quán ăn, nhà hàng | Dịch vụ có gắn với hàng hóa (1,5%) | Vừa cung cấp đồ ăn vừa phục vụ |
| Sửa chữa có thay linh kiện | Cần tách: linh kiện (hàng hóa), công sửa (dịch vụ) | Hợp đồng, hóa đơn ghi riêng |
| Xây nhà trọn gói có vật liệu | Xây dựng có bao thầu nguyên vật liệu (1,5%) | Có cung cấp vật liệu |
| Bán hàng online qua sàn | Phân phối hàng hóa (0,5%) | Bản chất là bán hàng |
| Tiếp thị liên kết, nhận hoa hồng | Dịch vụ/đại lý, môi giới | Thu nhập từ môi giới |
*Bảng mang tính tham khảo; việc xác định nhóm ngành cụ thể theo hướng dẫn của Chính phủ, Bộ Tài chính.*
Áp dụng đúng tỷ lệ thuế hộ kinh doanh
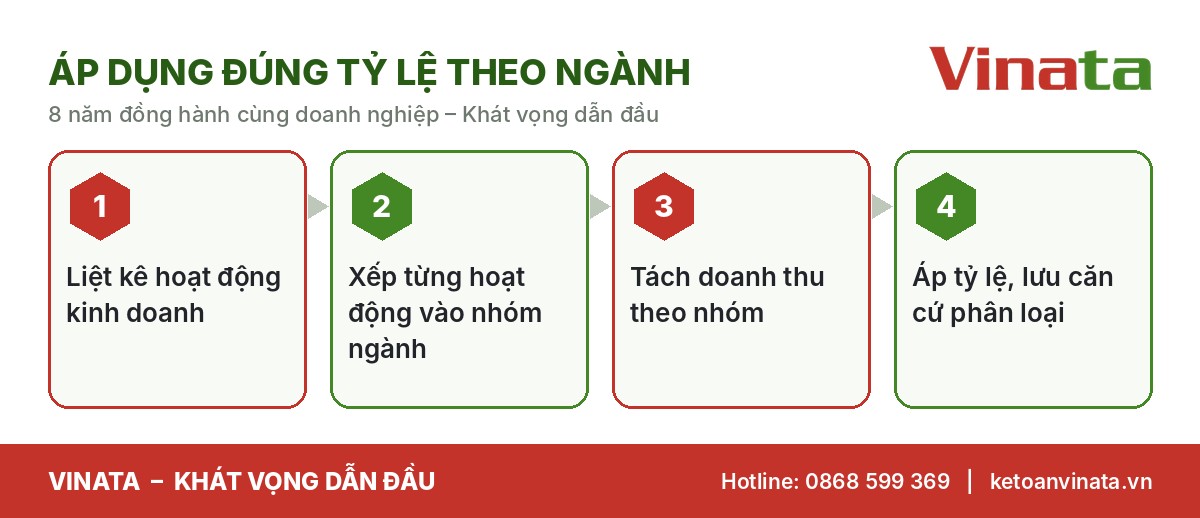
Khi một hộ có nhiều hoạt động, nguyên tắc là tách doanh thu theo từng nhóm và áp tỷ lệ tương ứng. Thông tư 58/2026/TT-BTC hướng dẫn mở Sổ doanh thu bán hàng hóa, dịch vụ theo từng nhóm có cùng tỷ lệ % tính thuế – đây là công cụ phù hợp để theo dõi.
Tỷ lệ thuế với cá nhân không cư trú
Cá nhân không cư trú kinh doanh tại Việt Nam áp dụng tỷ lệ riêng tại Điều 20 Luật Thuế TNCN trên toàn bộ doanh thu: phân phối hàng hóa 1%; dịch vụ, xây dựng không bao thầu 5%; sản xuất, vận tải, dịch vụ gắn hàng hóa, xây dựng có bao thầu 2%; nội dung số, quảng cáo 5%; hoạt động khác 2%.
 Đọc thêmHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?Hóa đơn điện tử hộ kinh doanh từ năm 2026 được quy định tại Điều 26 Luật Quản lý thuế số 108/2025/QH15 (phần áp dụng cho…
Góc nhìn chuyên gia Vinata
Theo kinh nghiệm 8 năm, Vinata nhận thấy nhiều hộ áp sai tỷ lệ thuế hộ kinh doanh do ghi ngành nghề đăng ký chung chung hoặc hóa đơn không tách hàng hóa – dịch vụ. Khi bị kiểm tra, cơ quan thuế có thể xác định lại nhóm ngành với tỷ lệ cao hơn, dẫn đến truy thu và phạt khai sai 20%. Hãy ghi rõ nội dung trên hóa đơn và hợp đồng để có căn cứ phân loại.
Những sai lầm thường gặp
- Áp 0,5% cho toàn bộ doanh thu dù có phần dịch vụ.
- Nhân tỷ lệ TNCN với toàn bộ doanh thu thay vì phần vượt 1 tỷ đồng.
- Nhầm tỷ lệ GTGT với tỷ lệ TNCN.
- Không tách doanh thu cho thuê tài sản (5%).
Tỷ lệ thuế hộ kinh doanh và lựa chọn phương pháp
Tỷ lệ thuế hộ kinh doanh chỉ áp dụng khi hộ (doanh thu trên 1 tỷ đến 3 tỷ đồng) chọn cách tính thuế TNCN theo doanh thu. Hộ có thể chọn cách tính trên thu nhập: (doanh thu – chi phí) × 15%. Khi nào tỷ lệ thuế hộ kinh doanh có lợi hơn? Có thể so sánh nhanh:
- Hộ phân phối hàng hóa (0,5%): cách theo tỷ lệ thường có lợi khi lợi nhuận trên phần doanh thu vượt ngưỡng không quá thấp.
- Hộ dịch vụ (2%) có chi phí lớn, hóa đơn đầy đủ: nên tính thử cách trên thu nhập.
- Hộ nội dung số (5%) có chi phí sản xuất nội dung lớn: cách trên thu nhập có thể có lợi.
Vì vậy, hãy tính thử cả hai cách dựa trên số liệu năm trước trước khi đăng ký phương pháp.
Checklist áp dụng tỷ lệ thuế hộ kinh doanh
- Danh sách hoạt động, sản phẩm, dịch vụ của hộ.
- Hóa đơn ghi rõ nội dung hàng hóa, dịch vụ.
- Sổ doanh thu tách theo nhóm tỷ lệ thuế.
- Bảng tính thuế TNCN, GTGT từng nhóm.
- Lưu căn cứ phân loại ngành (hợp đồng, mô tả dịch vụ).
Lưu ý khi thay đổi mô hình kinh doanh
Khi hộ mở thêm hoạt động mới (ví dụ quán cà phê thêm bán hàng đóng gói), tỷ lệ thuế hộ kinh doanh áp dụng cho phần mới có thể khác. Hãy cập nhật ngành nghề đăng ký và mở thêm nhóm doanh thu trên sổ ngay từ khi phát sinh.
Đọc thêm
- Cách tính thuế hộ kinh doanh: công thức, ví dụ và mẹo chọn phương pháp
Câu hỏi thường gặp
Tỷ lệ thuế hộ kinh doanh có áp dụng cho hộ trên 3 tỷ?
Không. Hộ trên 3 tỷ đồng tính thuế TNCN trên thu nhập với thuế suất 17% hoặc 20%.
Bán hàng trên sàn đã bị khấu trừ thì còn áp tỷ lệ không?
Sàn có chức năng thanh toán khấu trừ, khai thay, nộp thay theo quy định; người bán đối chiếu số đã khấu trừ với nghĩa vụ thực tế.
Kết luận
Tỷ lệ thuế hộ kinh doanh năm 2026 phụ thuộc nhóm ngành và chỉ áp trên phần doanh thu vượt ngưỡng đối với thuế TNCN. Phân loại đúng, tách doanh thu rõ ràng giúp hộ nộp đúng và tránh rủi ro. Đầu mỗi năm, chủ hộ nên rà soát lại danh mục hoạt động, đối chiếu với hóa đơn và hợp đồng để bảo đảm nhóm ngành được áp dụng vẫn phù hợp với thực tế kinh doanh.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được xác định nhóm ngành, tính thuế và kê khai qua dịch vụ kế toán thuế trọn gói.
Căn cứ pháp lý: Luật Thuế TNCN số 109/2025/QH15 (Điều 7, 20); Luật Thuế GTGT số 48/2024/QH15 (được sửa đổi, bổ sung); Nghị định số 141/2026/NĐ-CP; Nghị định số 68/2026/NĐ-CP; Thông tư số 58/2026/TT-BTC.
Tin liên quan
 Thuế hộ kinh doanhCách tính thuế hộ kinh doanh 2026: công thức, ví dụ và mẹo chọn phương pháp
 Thuế hộ kinh doanhHộ kinh doanh dưới 1 tỷ năm 2026: không nộp thuế nhưng vẫn phải làm gì?
 Thuế hộ kinh doanhBHXH bắt buộc chủ hộ kinh doanh 2026: ai phải đóng, mức đóng bao nhiêu?
 Quản lý thuếChuyển đổi số về thuế: Cùng chính quyền và cơ quan thuế đồng hành với hộ kinh doanh, doanh nghiệp xã Đại Xuyên
 Quản lý thuếHướng dẫn tra cứu mã số thuế doanh nghiệp và mã số thuế hộ kinh doanh
 Pháp lý doanh nghiệpThay đổi giấy phép kinh doanh ở đâu? Hướng dẫn chi tiết cho doanh nghiệp và hộ kinh doanh