Hộ kinh doanh dưới 1 tỷ đồng doanh thu/năm không phải nộp thuế GTGT và thuế TNCN từ năm 2026 theo Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 (sửa đổi Nghị định số 68/2026/NĐ-CP, áp dụng từ 01/01/2026). Tuy nhiên, “không phải nộp thuế” không có nghĩa là “không phải làm gì”. Theo điểm a khoản 1 Điều 13 Luật Quản lý thuế số 108/2025/QH15, hộ vẫn phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.
Bài viết giúp hộ kinh doanh dưới 1 tỷ hiểu rõ quyền lợi, nghĩa vụ còn lại và cách chuẩn bị khi doanh thu tăng.
Hộ kinh doanh dưới 1 tỷ được miễn những gì?
| Loại thuế | Hộ kinh doanh dưới 1 tỷ (doanh thu năm ≤ 1 tỷ đồng) |
|---|---|
| Thuế GTGT | Không phải nộp |
| Thuế TNCN từ hoạt động kinh doanh | Không phải nộp |
| Các loại thuế, khoản thu khác (nếu phát sinh) | Thực hiện theo quy định riêng (khoản 2 Điều 13) |
Ngưỡng 1 tỷ đồng tính trên tổng doanh thu năm của hộ, cá nhân kinh doanh từ các hoạt động kinh doanh. Cá nhân có nhiều cửa hàng hoặc bán cả tại cửa hàng và online cần cộng gộp.
Lưu ý: thu nhập từ cho thuê bất động sản cũng áp dụng ngưỡng không phải nộp thuế TNCN theo khoản 4 Điều 7 Luật Thuế TNCN; người cho thuê cần đối chiếu cách xác định doanh thu theo nghị định hướng dẫn.
Nghĩa vụ còn lại của hộ kinh doanh dưới 1 tỷ
1. Thông báo doanh thu thực tế
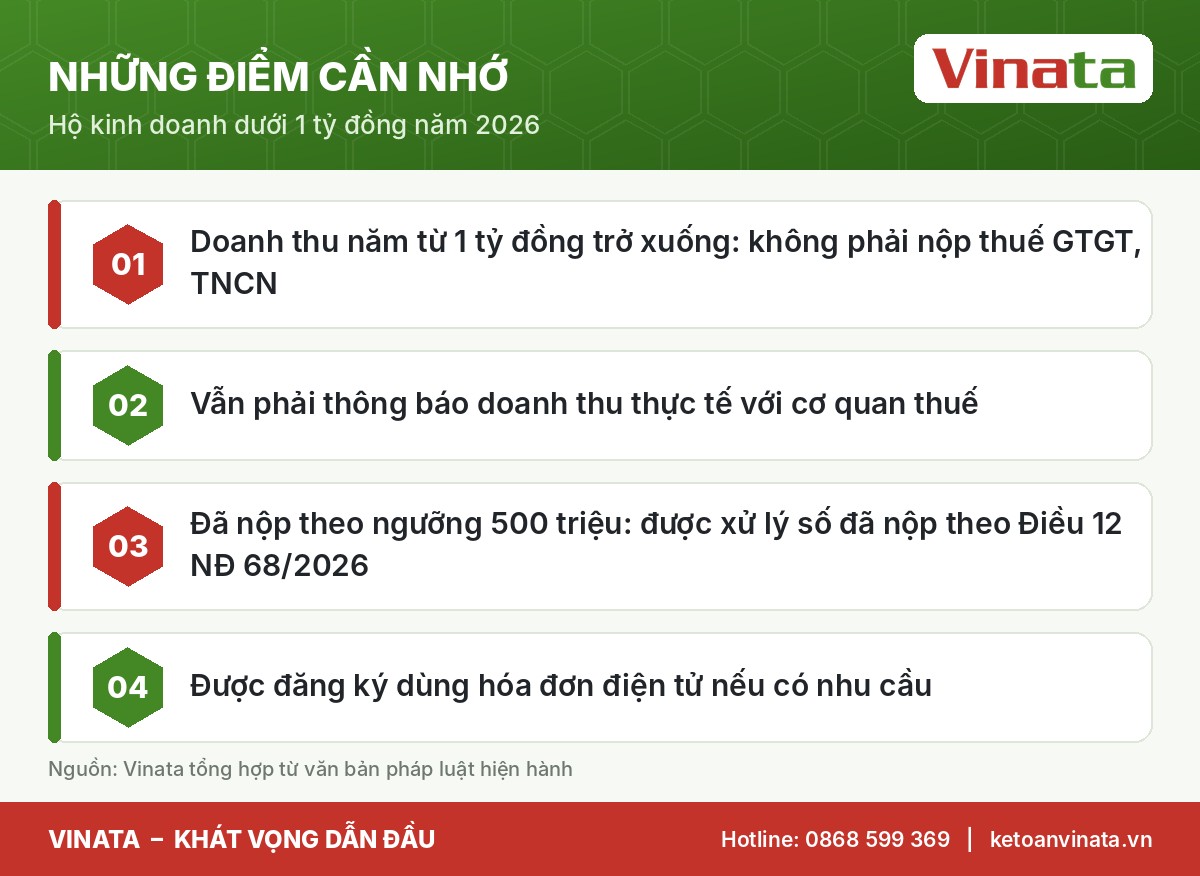
Điểm a khoản 1 Điều 13 quy định hộ tự xác định doanh thu thuộc diện không phải nộp thuế thì thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế. Thời hạn, mẫu biểu thực hiện theo nghị định và thông tư hướng dẫn. Đây là căn cứ để cơ quan thuế xác nhận hộ thuộc diện không phải nộp thuế.
2. Ghi chép doanh thu
Để thông báo chính xác, hộ cần ghi chép doanh thu theo ngày hoặc theo hóa đơn. Hộ có thể lựa chọn áp dụng chế độ kế toán theo Thông tư số 58/2026/TT-BTC (Điều 2) – ví dụ Sổ doanh thu bán hàng hóa, dịch vụ – để theo dõi đơn giản.
3. Tuân thủ các quy định khác
Hộ vẫn phải đăng ký kinh doanh, sử dụng mã số thuế (số định danh của chủ hộ), không kinh doanh trong thời gian tạm ngừng mà không thông báo.
Đã nộp thuế theo ngưỡng 500 triệu thì xử lý thế nào?
Do Nghị định 141/2026/NĐ-CP ban hành ngày 29/4/2026 nhưng áp dụng từ 01/01/2026, một số hộ đã kê khai, nộp thuế GTGT, TNCN cho các tháng, quý đầu năm theo ngưỡng 500 triệu đồng. Theo nội dung sửa đổi, trường hợp hộ tự xác định doanh thu năm từ 1 tỷ đồng trở xuống nhưng đã kê khai nộp thuế thì số tiền đã nộp được xử lý theo Điều 12 Nghị định số 68/2026/NĐ-CP. Về nguyên tắc chung của Luật Quản lý thuế, tiền thuế nộp thừa được bù trừ hoặc hoàn trả (Điều 15).
Hộ nên lưu chứng từ nộp tiền, kiểm tra số dư trên tài khoản thuế điện tử và liên hệ cơ quan thuế quản lý để được hướng dẫn thủ tục.
Hóa đơn điện tử với hộ kinh doanh dưới 1 tỷ
Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không bắt buộc nhưng được đăng ký sử dụng hóa đơn điện tử có mã hoặc khởi tạo từ máy tính tiền nếu đủ điều kiện và có nhu cầu. Ngoài ra, khi khách hàng là doanh nghiệp yêu cầu hóa đơn, hộ có thể đề nghị cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh sau khi khai, nộp thuế (điểm b khoản 3 Điều 26 Luật Quản lý thuế 2025).
Hộ thường xuyên bán cho doanh nghiệp nên cân nhắc đăng ký dùng hóa đơn để giữ khách hàng.
Việc cần làm của hộ kinh doanh dưới 1 tỷ
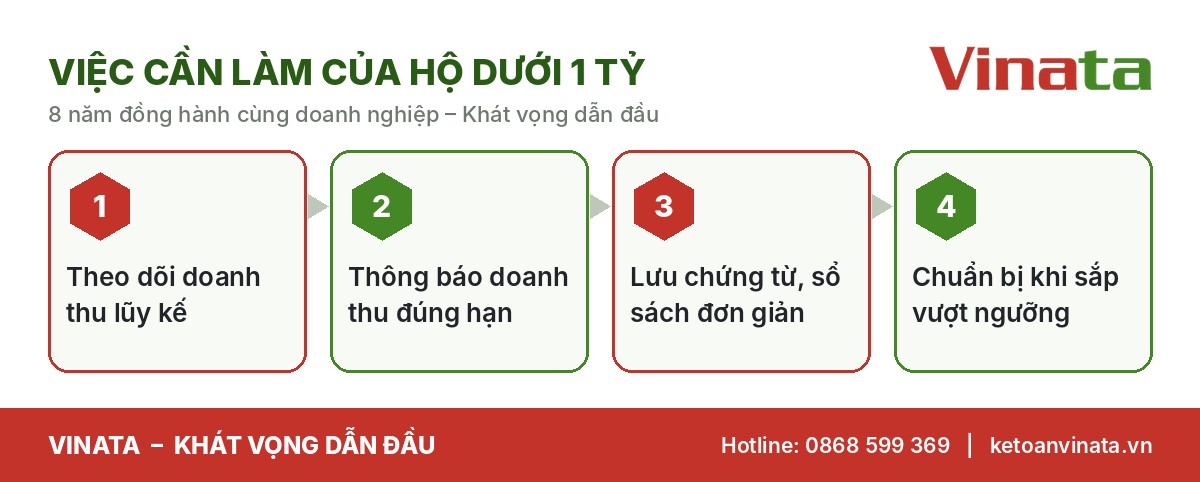
Bước 4 rất quan trọng: hộ năm trước dưới 1 tỷ nhưng năm nay có doanh thu lũy kế vượt ngưỡng phải đăng ký hóa đơn điện tử trong 30 ngày kể từ ngày cuối kỳ tính thuế có doanh thu vượt ngưỡng và chuyển sang kê khai, nộp thuế theo quy định.
Tình huống thực tế
Chị H bán đồ ăn sáng và nhận đặt cơm văn phòng. Doanh thu năm 2025 khoảng 750 triệu đồng. Đầu năm 2026, chị lo lắng phải nộp thuế vì vượt ngưỡng 500 triệu đồng của Luật Thuế TNCN. Sau khi Nghị định 141/2026/NĐ-CP được ban hành, Vinata tư vấn: nếu doanh thu năm 2026 không vượt 1 tỷ đồng, chị thuộc diện hộ kinh doanh dưới 1 tỷ, không phải nộp GTGT, TNCN, chỉ cần ghi chép và thông báo doanh thu thực tế. Đồng thời, chị nên theo dõi doanh thu lũy kế hằng tháng vì đơn cơm văn phòng tăng nhanh.
 Đọc thêmHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?Hóa đơn điện tử hộ kinh doanh từ năm 2026 được quy định tại Điều 26 Luật Quản lý thuế số 108/2025/QH15 (phần áp dụng cho…
Những sai lầm thường gặp
- Nghĩ rằng không phải nộp thuế thì không cần thông báo doanh thu.
- Khai doanh thu thấp hơn thực tế để “ở dưới ngưỡng” – có thể bị ấn định thuế và xử phạt khi đối chiếu dữ liệu ngân hàng, sàn thương mại điện tử.
- Không cộng gộp doanh thu nhiều kênh bán.
- Không chuẩn bị khi doanh thu tăng vượt ngưỡng giữa năm.
Góc nhìn chuyên gia Vinata
Ngưỡng 1 tỷ đồng giúp phần lớn hộ nhỏ không phải nộp thuế, nhưng cũng tạo tâm lý “ép” doanh thu xuống dưới ngưỡng. Với dữ liệu thanh toán điện tử ngày càng đầy đủ, cách làm này rủi ro cao. Vinata khuyến nghị hộ kinh doanh dưới 1 tỷ minh bạch doanh thu, coi giai đoạn này là cơ hội xây dựng sổ sách, chuẩn bị nền tảng để phát triển. Khi quy mô lớn, có thể chuyển sang thành lập doanh nghiệp để hưởng ưu đãi thuế TNDN.
Hộ kinh doanh dưới 1 tỷ có cần sổ sách không?
Luật không bắt buộc hộ kinh doanh dưới 1 tỷ áp dụng chế độ kế toán đầy đủ, nhưng để thông báo doanh thu chính xác và chứng minh khi được hỏi, hộ nên có tối thiểu: sổ ghi doanh thu theo ngày, lưu sao kê tài khoản nhận tiền bán hàng, lưu báo cáo doanh thu từ sàn (nếu có). Đây cũng là dữ liệu để hộ kinh doanh dưới 1 tỷ chứng minh mình không vượt ngưỡng nếu cơ quan thuế đối chiếu dữ liệu ngân hàng.
Bảng theo dõi ngưỡng cho hộ kinh doanh dưới 1 tỷ
| Doanh thu lũy kế | Hành động đề xuất |
|---|---|
| Dưới 600 triệu đồng | Ghi chép bình thường |
| 600 – 850 triệu đồng | Theo dõi hằng tuần, dự báo doanh thu cả năm |
| 850 triệu – 1 tỷ đồng | Chuẩn bị hồ sơ hóa đơn điện tử, phương án tính thuế |
| Trên 1 tỷ đồng | Đăng ký hóa đơn trong 30 ngày, chuyển sang kê khai, nộp thuế |
Các mốc trong bảng là gợi ý quản trị nội bộ của Vinata để hộ kinh doanh dưới 1 tỷ chủ động, không phải quy định pháp luật.
Đọc thêm
- Thuế hộ kinh doanh: bỏ khoán, ngưỡng 1 tỷ đồng và cách tính mới
- Chuyển đổi hộ kinh doanh: lợi ích thuế và lộ trình thực hiện
Câu hỏi thường gặp
Doanh thu đúng 1 tỷ đồng có phải nộp thuế không?
Ngưỡng là doanh thu năm “từ 1 tỷ đồng trở xuống” không phải nộp thuế GTGT, TNCN.
Hộ mới mở giữa năm xác định ngưỡng thế nào?
Cách xác định ngưỡng cho hộ kinh doanh không đủ 12 tháng thực hiện theo nghị định hướng dẫn; chủ hộ nên đối chiếu Nghị định 68/2026/NĐ-CP đã sửa đổi hoặc hỏi cơ quan thuế quản lý.
Kết luận
Hộ kinh doanh dưới 1 tỷ được miễn thuế GTGT, TNCN nhưng vẫn phải thông báo doanh thu, ghi chép và tuân thủ các quy định khác. Theo dõi doanh thu lũy kế giúp hộ chủ động khi vượt ngưỡng.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được hướng dẫn thông báo doanh thu, xử lý số thuế đã nộp và đăng ký hóa đơn điện tử cho hộ kinh doanh qua dịch vụ kế toán thuế trọn gói.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 13, 15, 26, 45); Luật Thuế TNCN số 109/2025/QH15 (Điều 7); Nghị định số 141/2026/NĐ-CP ngày 29/4/2026; Nghị định số 68/2026/NĐ-CP; Thông tư số 58/2026/TT-BTC (Điều 2).
Tin liên quan
 Thuế hộ kinh doanhTỷ lệ thuế hộ kinh doanh 2026 theo ngành: bảng tra thuế GTGT và TNCN
 Thuế hộ kinh doanhCách tính thuế hộ kinh doanh 2026: công thức, ví dụ và mẹo chọn phương pháp
 Thuế hộ kinh doanhBHXH bắt buộc chủ hộ kinh doanh 2026: ai phải đóng, mức đóng bao nhiêu?
 Quản lý thuếChuyển đổi số về thuế: Cùng chính quyền và cơ quan thuế đồng hành với hộ kinh doanh, doanh nghiệp xã Đại Xuyên
 Quản lý thuếHướng dẫn tra cứu mã số thuế doanh nghiệp và mã số thuế hộ kinh doanh
 Pháp lý doanh nghiệpThay đổi giấy phép kinh doanh ở đâu? Hướng dẫn chi tiết cho doanh nghiệp và hộ kinh doanh