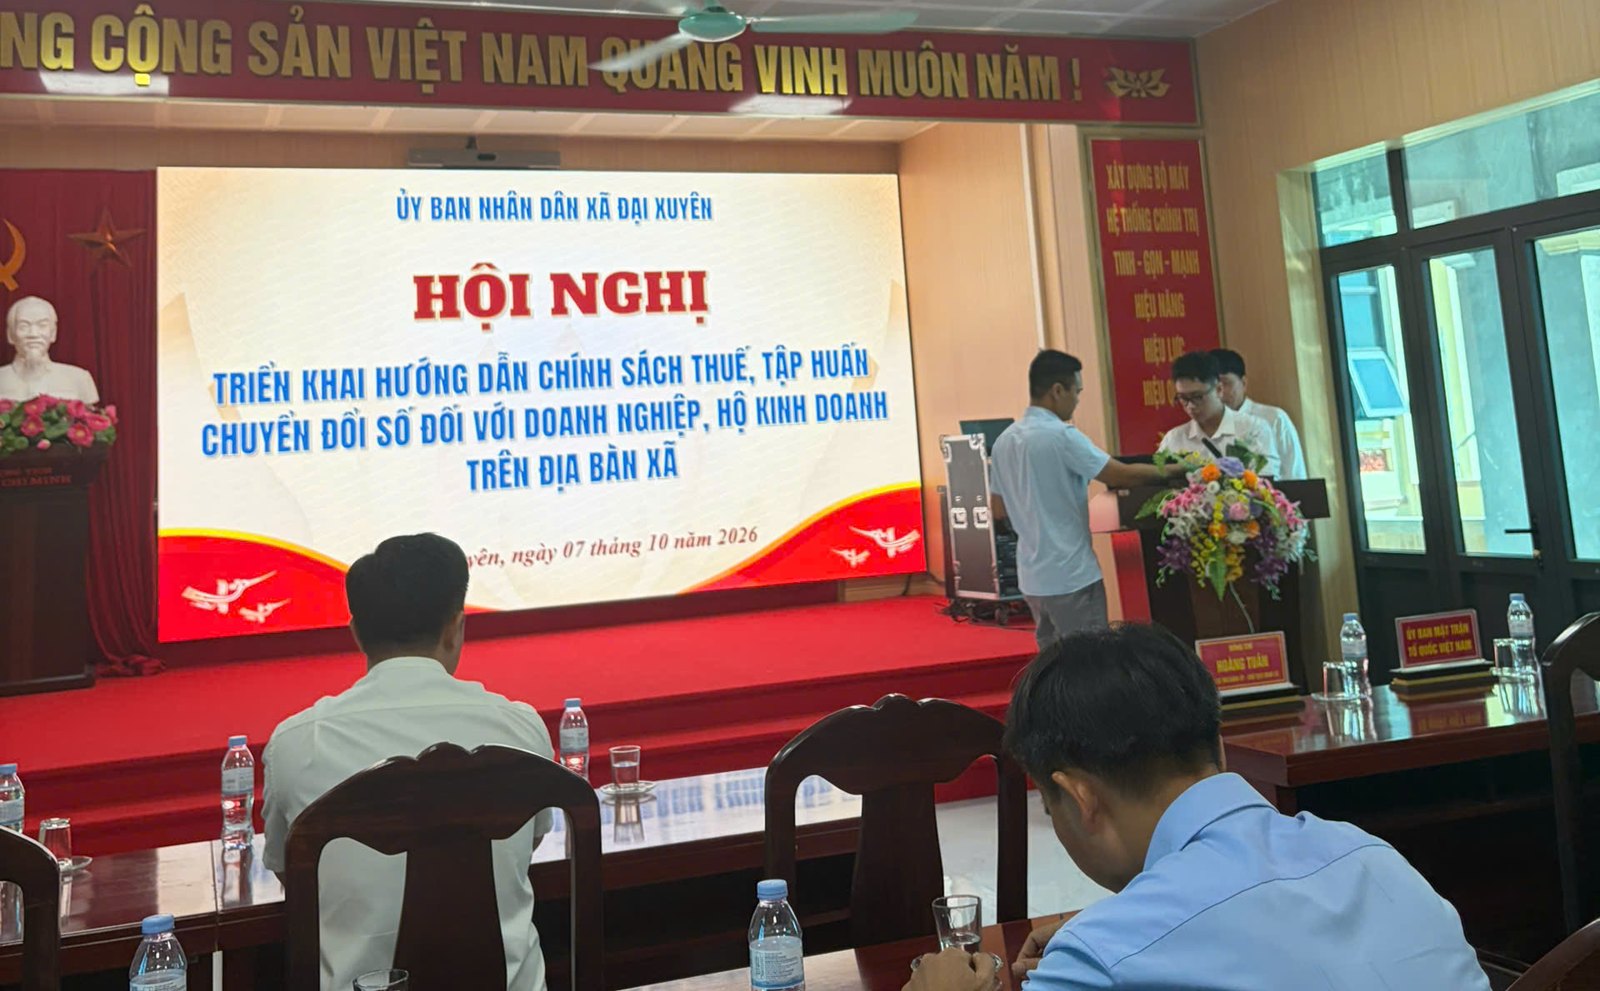
Trả lời nhanh: Ngày 07/10/2026, UBND xã Đại Xuyên tổ chức hội nghị hướng dẫn chính sách thuế và tập huấn chuyển đổi số cho hộ kinh doanh, doanh nghiệp trên địa bàn. Các nội dung trọng tâm gồm bỏ thuế khoán, chuyển sang tự khai tự nộp; ngưỡng doanh thu 1 tỷ đồng không phải nộp thuế GTGT, TNCN; sử dụng hóa đơn điện tử, eTax Mobile và đối soát dữ liệu tự động theo Luật Quản lý thuế 2025.
Hội nghị triển khai hướng dẫn chính sách thuế, tập huấn chuyển đổi số tại UBND xã Đại Xuyên, ngày 07/10/2026
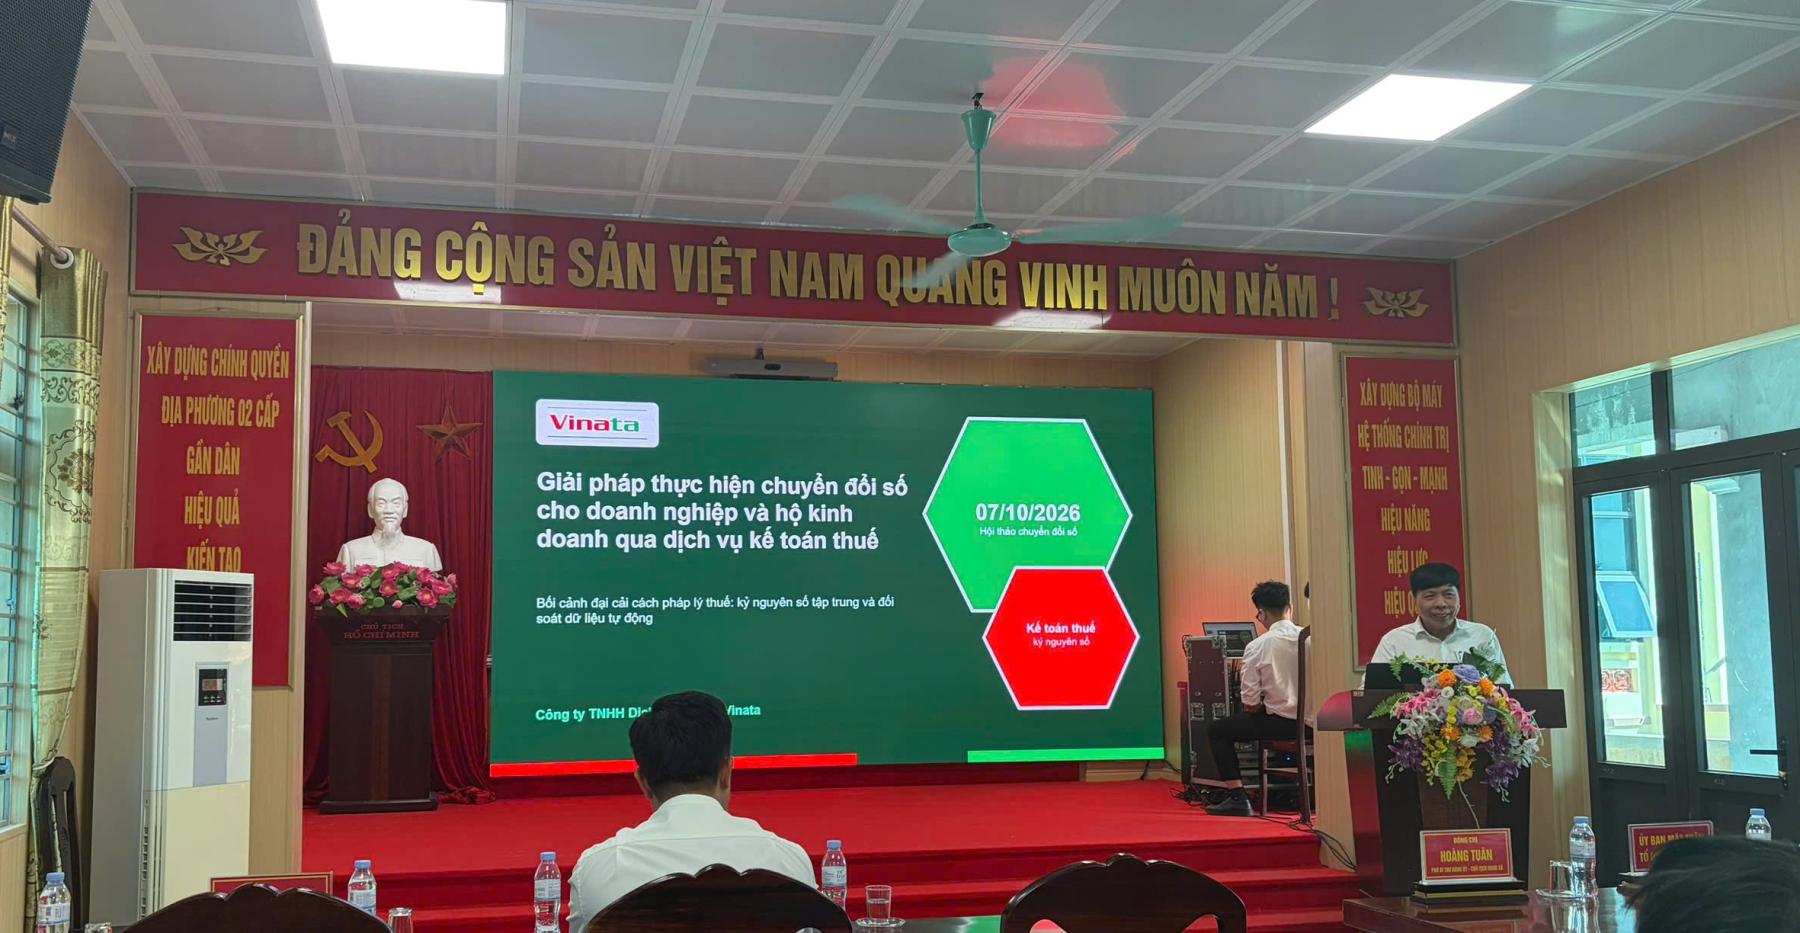
Ngày 07/10/2026, UBND xã Đại Xuyên tổ chức Hội nghị triển khai hướng dẫn chính sách thuế, tập huấn chuyển đổi số đối với doanh nghiệp, hộ kinh doanh trên địa bàn xã. Hội nghị có sự tham gia của Thuế cơ sở 19 thành phố Hà Nội – tiền thân là Đội Thuế liên huyện Thường Tín – Phú Xuyên, các hộ kinh doanh và doanh nghiệp trên địa bàn. Vinata tham gia với vai trò đơn vị đồng hành, chia sẻ chuyên đề “Giải pháp thực hiện chuyển đổi số cho doanh nghiệp và hộ kinh doanh qua dịch vụ kế toán thuế”.
Bối cảnh: kỷ nguyên số tập trung và đối soát dữ liệu tự động
Phần chia sẻ của Vinata đặt trong bối cảnh đại cải cách pháp lý thuế. Từ năm 2026, công tác quản lý thuế chuyển từ ước tính sang dựa trên dữ liệu: hóa đơn điện tử, tài khoản thanh toán, dữ liệu từ nền tảng thương mại điện tử và dữ liệu định danh được kết nối, đối soát với nhau. Với người nộp thuế, điều này có ba hệ quả thực tế:
- Doanh thu phải có chứng từ. Hóa đơn điện tử và sổ sách là bằng chứng cốt lõi để xác định nghĩa vụ thuế.
- Dòng tiền được nhìn thấy. Hộ kinh doanh phải thông báo cho cơ quan thuế các tài khoản ngân hàng, ví điện tử dùng cho hoạt động kinh doanh.
- Sai lệch dễ bị phát hiện sớm. Khi dữ liệu được đối soát tự động, số liệu kê khai thiếu nhất quán sẽ bộc lộ ngay từ đầu.
Những mốc chính sách hộ kinh doanh và doanh nghiệp cần nắm
1. Chấm dứt thuế khoán, chuyển sang tự kê khai (từ 01/01/2026). Hộ kinh doanh, cá nhân kinh doanh không còn áp dụng phương pháp khoán. Trách nhiệm tự kê khai đầy đủ, chính xác doanh thu thuộc về người nộp thuế, theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC.
2. Ngưỡng doanh thu 1 tỷ đồng/năm. Nghị định 141/2026/NĐ-CP (ban hành ngày 29/4/2026, hiệu lực từ 01/01/2026) nâng ngưỡng không chịu thuế GTGT, không phải nộp thuế TNCN của hộ kinh doanh từ 500 triệu lên 1 tỷ đồng/năm. Hộ đã kê khai, nộp thuế trong kỳ đầu năm mà doanh thu thực tế từ 1 tỷ trở xuống được xử lý số thuế đã nộp (bù trừ hoặc hoàn trả).
3. Hóa đơn điện tử là điều kiện bắt buộc khi từ 1 tỷ đồng trở lên. Hộ kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở lên phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế (Nghị định 70/2025/NĐ-CP, hiệu lực từ 01/6/2025). Hộ mới ra kinh doanh hoặc hộ năm trước chưa vượt 1 tỷ nhưng trong năm vượt ngưỡng cũng phải chuyển sang hóa đơn điện tử.
4. Chế độ kế toán cho hộ kinh doanh. Thông tư 152/2025/TT-BTC, áp dụng từ 01/01/2026, quy định hệ thống sổ kế toán cho hộ kinh doanh, cá nhân kinh doanh. Sổ sách rõ ràng là căn cứ để xác định doanh thu, chi phí được trừ và chứng minh mình đang ở dưới hay trên ngưỡng.
5. Kinh doanh trên nền tảng thương mại điện tử. Nghị định 68/2026/NĐ-CP bổ sung cơ chế để nền tảng khấu trừ, kê khai, nộp thuế thay. Người bán phải cung cấp đầy đủ, chính xác mã số thuế hoặc số định danh cho chủ quản nền tảng.
6. Doanh nghiệp nhỏ. Theo Nghị định 141/2026/NĐ-CP, doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp theo quy định. Doanh nghiệp mới thành lập dự kiến doanh thu không quá 1 tỷ không phải tạm nộp thuế TNDN. Nếu cuối kỳ doanh thu thực tế vượt ngưỡng, doanh nghiệp kê khai, quyết toán theo quy định và không bị tính tiền chậm nộp.
Rủi ro thường gặp khi chuyển đổi
Qua thực tiễn hỗ trợ khách hàng, đội ngũ kế toán thuế Vinata nhận thấy các rủi ro tập trung ở:
- Không theo dõi sát doanh thu so với ngưỡng, dẫn đến vượt ngưỡng mà chưa đăng ký hóa đơn điện tử đúng hạn.
- Hóa đơn và doanh thu không khớp giữa máy tính tiền, tài khoản ngân hàng và sổ sách.
- Thiếu hoặc ghi sai sổ kế toán, không có căn cứ chứng minh chi phí và doanh thu khi cơ quan thuế đối soát.
- Chậm kê khai, chậm nộp do chưa quen với quy trình điện tử.
- Chưa thông báo tài khoản ngân hàng, ví điện tử phục vụ kinh doanh theo quy định.
Giải pháp Vinata đồng hành cùng hộ kinh doanh và doanh nghiệp
Chuyển đổi số về thuế không chỉ là mua phần mềm. Đó là xây dựng một quy trình khép kín từ bán hàng, xuất hóa đơn, ghi sổ, kê khai đến nộp thuế, với số liệu nhất quán ở mọi khâu. Dịch vụ kế toán thuế của Vinata hỗ trợ:
- Rà soát tình trạng hiện tại và xác định đúng nhóm nghĩa vụ thuế của từng hộ, từng doanh nghiệp
- Thiết lập hóa đơn điện tử, sổ sách kế toán phù hợp quy mô và ngành nghề
- Lập tờ khai, báo cáo thuế đúng hạn, đối chiếu dữ liệu trước khi nộp
- Hỗ trợ làm việc, giải trình với cơ quan thuế khi có yêu cầu
- Cập nhật chính sách mới và cảnh báo sớm rủi ro cho khách hàng
Sự đồng hành giữa chính quyền địa phương, cơ quan thuế và đơn vị dịch vụ chuyên môn là cách thiết thực để người nộp thuế tuân thủ đúng ngay từ đầu, vừa giảm rủi ro vừa tiết kiệm chi phí tuân thủ.
Cập nhật 2025–2026 đối với hộ kinh doanh
- Cơ quan đăng ký: từ 01/7/2025, hộ kinh doanh đăng ký tại UBND cấp xã, phường, đặc khu nơi đặt địa điểm kinh doanh (mô hình chính quyền địa phương hai cấp).
- Thủ tục đăng ký: thực hiện theo Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp và đăng ký hộ kinh doanh; thời hạn giải quyết 3 ngày làm việc kể từ khi nhận hồ sơ hợp lệ.
- Ngưỡng doanh thu không chịu thuế: hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, TNCN theo Nghị định 141/2026/NĐ-CP.
- Hóa đơn điện tử: hộ kinh doanh doanh thu trên 1 tỷ đồng/năm phải sử dụng hóa đơn điện tử.
- Bỏ thuế khoán, bỏ lệ phí môn bài từ 01/01/2026; hộ kinh doanh chuyển sang tự khai, tự nộp thuế.
- Chuyển lên doanh nghiệp: được miễn thuế TNDN 2 năm theo Luật Thuế TNDN số 67/2025/QH15.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Chuyển đổi số về thuế: những công cụ hộ kinh doanh, doanh nghiệp cần dùng
| Công cụ | Dùng để |
|---|---|
| Ứng dụng eTax Mobile | Tra cứu nghĩa vụ, khai, nộp thuế, nhận thông báo cho cá nhân, hộ kinh doanh |
| Cổng thuế điện tử thuedientu.gdt.gov.vn | Doanh nghiệp khai, nộp thuế, tra cứu hồ sơ |
| Hóa đơn điện tử (gồm hóa đơn khởi tạo từ máy tính tiền) | Bắt buộc với hộ kinh doanh doanh thu trên 1 tỷ đồng/năm và doanh nghiệp |
| Tài khoản định danh điện tử VNeID | Xác thực khi đăng ký kinh doanh, thực hiện dịch vụ công |
| Chữ ký số | Ký tờ khai, hóa đơn, hợp đồng điện tử |
Lộ trình gợi ý cho hộ kinh doanh chuyển đổi số về thuế
- Tháng đầu: cài eTax Mobile, kích hoạt tài khoản định danh điện tử, kiểm tra thông tin đăng ký thuế và số định danh cá nhân của chủ hộ.
- Tháng thứ hai: ghi chép doanh thu hằng ngày (sổ tay hoặc phần mềm bán hàng), ước tính doanh thu cả năm để biết có vượt 1 tỷ đồng hay không.
- Khi vượt ngưỡng: đăng ký hóa đơn điện tử (khuyến khích hóa đơn khởi tạo từ máy tính tiền), khai, nộp thuế theo tỷ lệ trên doanh thu đúng kỳ.
- Định kỳ: đối chiếu doanh thu trên tài khoản ngân hàng, ví điện tử, sàn thương mại điện tử với số đã kê khai để tránh chênh lệch khi cơ quan thuế đối soát tự động.
Lưu ý: từ 01/7/2026, sàn thương mại điện tử có chức năng thanh toán khấu trừ, nộp thay thuế cho hộ, cá nhân bán hàng trên sàn; hộ kinh doanh vừa bán trực tiếp vừa bán online cần tổng hợp đủ doanh thu từ mọi kênh để xác định đúng ngưỡng và nghĩa vụ.
Kế toán Vinata hỗ trợ hộ kinh doanh, doanh nghiệp trên địa bàn
Sau hội nghị, nhiều hộ kinh doanh băn khoăn về cách tự kê khai thay cho thuế khoán và cách xác định doanh thu từ nhiều kênh bán hàng. Kế toán Vinata hỗ trợ rà soát thông tin đăng ký, hướng dẫn sử dụng eTax Mobile, đăng ký hóa đơn điện tử khi vượt ngưỡng, kê khai thuế theo kỳ và tư vấn chuyển đổi lên doanh nghiệp khi quy mô phù hợp để hưởng ưu đãi miễn thuế TNDN 2 năm. Với doanh nghiệp, Vinata cung cấp dịch vụ kế toán thuế trọn gói, cập nhật theo Luật Quản lý thuế 2025 và chế độ kế toán mới áp dụng từ năm 2026.
Hộ kinh doanh nên lưu giữ tài liệu hướng dẫn phát tại hội nghị và theo dõi thông báo của Thuế cơ sở quản lý địa bàn để cập nhật kịp các hướng dẫn tiếp theo.
Câu hỏi thường gặp
Hội nghị tại xã Đại Xuyên diễn ra khi nào?
Ngày 07/10/2026 tại UBND xã Đại Xuyên.
Hộ kinh doanh còn nộp thuế khoán không?
Không. Thuế khoán bị bãi bỏ từ 01/01/2026, hộ kinh doanh chuyển sang tự khai, tự nộp.
Hộ kinh doanh doanh thu bao nhiêu thì không phải nộp thuế?
Từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT, TNCN theo Nghị định 141/2026/NĐ-CP.
Hộ kinh doanh có bắt buộc dùng hóa đơn điện tử không?
Bắt buộc khi doanh thu năm trên 1 tỷ đồng.
Bán hàng trên sàn thương mại điện tử nộp thuế thế nào?
Sàn có chức năng thanh toán khấu trừ, nộp thay thuế cho người bán từ 01/7/2026 theo Luật Quản lý thuế 2025.
Xem thêm dịch vụ của Kế toán Vinata: Đăng ký hộ kinh doanh cá thể.
Căn cứ pháp lý và nguồn tham khảo
- Nghị định 141/2026/NĐ-CP nâng ngưỡng doanh thu hộ kinh doanh lên 1 tỷ đồng/năm – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Thay đổi quy định thuế đối với cá nhân và hộ kinh doanh – Báo Điện tử Chính phủ
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
- Cổng thuế điện tử của Cục Thuế – thuedientu.gdt.gov.vn
- Từ năm 2026 không phải nộp lệ phí môn bài – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh