Thông tin người nộp thuế là thông tin, dữ liệu về người nộp thuế và nghĩa vụ thuế, do người nộp thuế cung cấp, do cơ quan nhà nước, tổ chức, cá nhân liên quan cung cấp hoặc do cơ quan quản lý thuế thu thập (khoản 16 Điều 4 Luật Quản lý thuế số 108/2025/QH15). Theo Điều 7, thông tin người nộp thuế phải được bảo mật, trừ các trường hợp cung cấp theo yêu cầu của cơ quan có thẩm quyền và 3 trường hợp được công khai, trong đó có trốn thuế và nợ thuế.
Với doanh nghiệp, bị công khai thông tin trên phương tiện thông tin đại chúng ảnh hưởng nghiêm trọng đến uy tín với đối tác, ngân hàng, khách hàng. Hiểu rõ quy định giúp doanh nghiệp bảo vệ mình.
Ai phải bảo mật thông tin người nộp thuế?
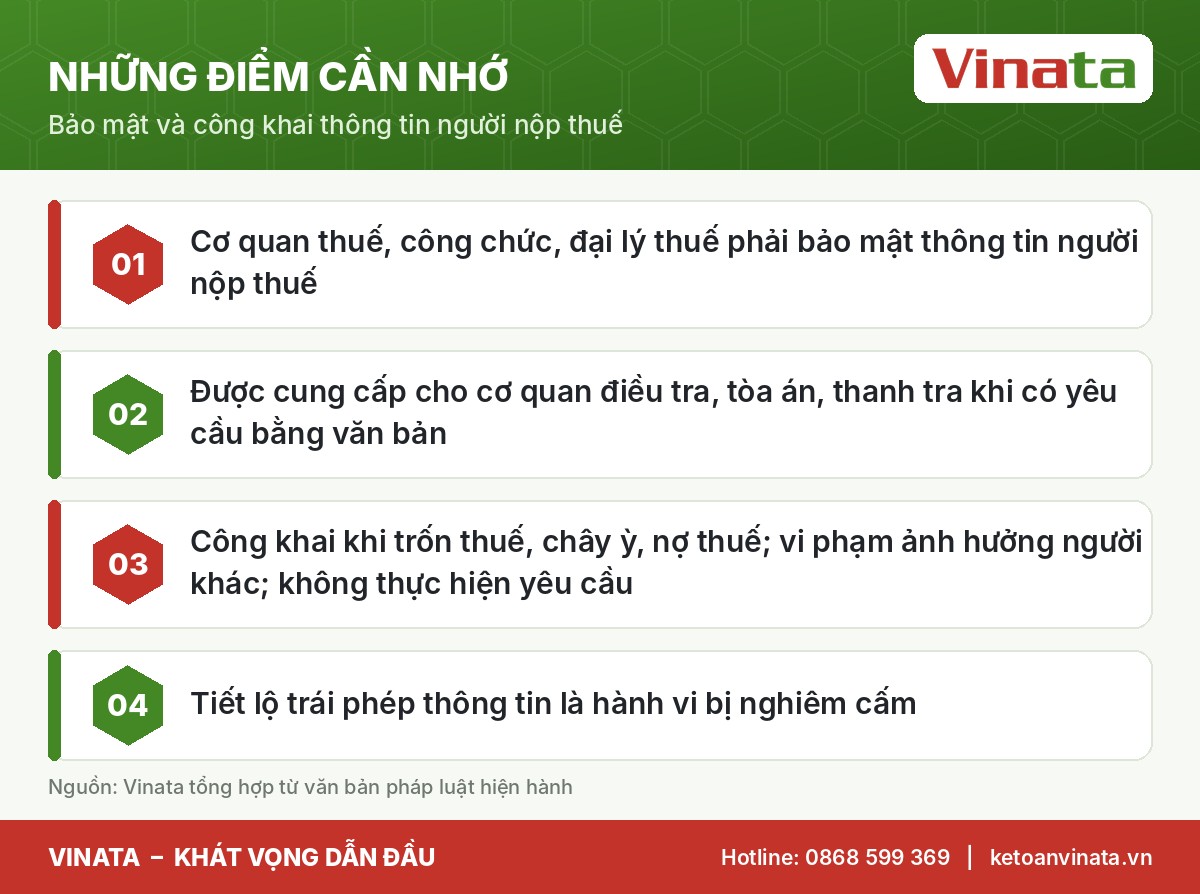
Khoản 1 Điều 7 quy định các chủ thể có nghĩa vụ bảo mật:
- Cơ quan quản lý thuế, công chức quản lý thuế.
- Người đã từng là công chức quản lý thuế.
- Cơ quan cung cấp, trao đổi thông tin người nộp thuế.
- Đại lý thuế, đại lý làm thủ tục hải quan.
Khoản 1 Điều 8 nghiêm cấm lợi dụng chức vụ, quyền hạn để tiết lộ hoặc làm rò rỉ thông tin trái quy định. Khoản 5 Điều 8 nghiêm cấm truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin người nộp thuế. Người nộp thuế có quyền được bảo mật theo điểm k khoản 1 Điều 37.
Khi nào thông tin được cung cấp cho cơ quan khác?
Khoản 2 Điều 7 cho phép cung cấp thông tin người nộp thuế cho:
- Cơ quan điều tra, Viện kiểm sát, Tòa án, thanh tra, Kiểm toán nhà nước, cơ quan quản lý nhà nước khác khi có yêu cầu bằng văn bản phục vụ tố tụng, thanh tra, kiểm tra, kiểm toán.
- Cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật.
- Cơ quan quản lý thuế nước ngoài phù hợp điều ước, thỏa thuận quốc tế về thuế.
Bên nhận phải sử dụng thông tin đúng mục đích và bảo mật (khoản 4 Điều 7).
3 trường hợp công khai thông tin người nộp thuế
Khoản 3 Điều 7 quy định cơ quan quản lý thuế được công khai khi:
| Trường hợp | Ví dụ |
|---|---|
| Trốn thuế; chây ỳ không nộp đúng hạn; nợ tiền thuế, tiền chậm nộp, tiền phạt | Doanh nghiệp nợ thuế kéo dài, bị cưỡng chế |
| Vi phạm pháp luật thuế ảnh hưởng quyền lợi, nghĩa vụ của tổ chức, cá nhân khác | Doanh nghiệp bán hóa đơn, bỏ địa chỉ kinh doanh |
| Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định | Không giải trình, không cung cấp tài liệu |
Điểm b khoản 2 Điều 38 cũng cho phép cơ quan quản lý thuế xử phạt và công khai trường hợp vi phạm trên phương tiện thông tin đại chúng. Chính phủ quy định chi tiết khoản 3 Điều 7.
Trao đổi thông tin thuế quốc tế và mức phạt mới
Điều 29 yêu cầu bảo đảm bí mật thông tin trong hợp tác quốc tế về thuế. Doanh nghiệp có nghĩa vụ cung cấp thông tin để cơ quan thuế trao đổi với cơ quan thuế nước ngoài (điểm g khoản 2 Điều 37). Nghị định số 291/2026/NĐ-CP (hiệu lực từ 21/7/2026) bổ sung Điều 19a vào Nghị định 125/2020/NĐ-CP, quy định phạt:
- 10 – 30 triệu đồng: cung cấp thông tin phục vụ trao đổi thông tin quá hạn từ 05 ngày trở lên.
- 30 – 50 triệu đồng: cung cấp không chính xác, không đầy đủ.
- 50 – 100 triệu đồng: không cung cấp sau 15 ngày kể từ hết hạn hoặc thông đồng, bao che người nộp thuế.
Bảo vệ uy tín doanh nghiệp
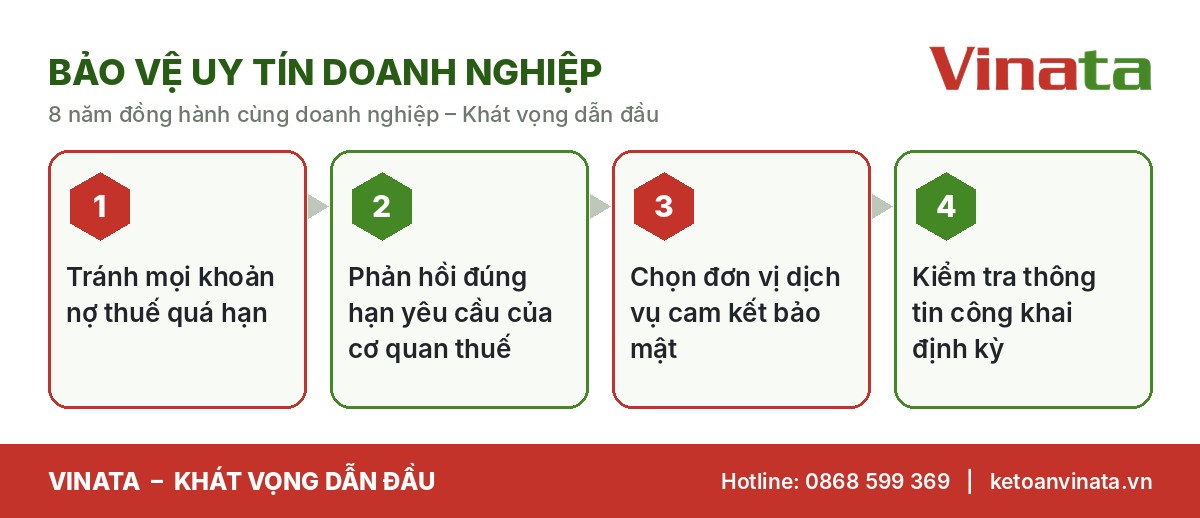
Theo kinh nghiệm 8 năm của Vinata, phần lớn doanh nghiệp bị công khai thông tin người nộp thuế là do để nợ thuế kéo dài hoặc không phản hồi thông báo của cơ quan thuế, chứ không phải do cố ý gian lận. Hai nguyên nhân này hoàn toàn có thể kiểm soát.
An toàn thông tin trên hệ thống thuế điện tử
Điều 36 yêu cầu các bộ, ngành, cơ quan quản lý thuế bảo đảm an toàn, an ninh mạng và bảo mật thông tin người nộp thuế trong toàn bộ quá trình vận hành Hệ thống thông tin quản lý thuế. Phía doanh nghiệp cũng cần bảo vệ tài khoản giao dịch thuế điện tử, chữ ký số: không dùng chung mật khẩu, thu hồi quyền truy cập khi nhân sự nghỉ việc, chỉ cấp quyền cho đơn vị dịch vụ có cam kết bảo mật.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Tình huống thực tế
Một doanh nghiệp vận tải nợ thuế hơn 6 tháng và bị công khai trên trang thông tin của cơ quan thuế. Ngay sau đó, ngân hàng tạm dừng giải ngân khoản vay mới, một đối tác lớn yêu cầu xác nhận tình trạng thuế trước khi ký hợp đồng. Doanh nghiệp tìm đến Vinata để tra soát, lập phương án nộp nợ. Sau khi hoàn thành nghĩa vụ, doanh nghiệp đề nghị xác nhận hoàn thành nghĩa vụ nộp thuế (điểm i khoản 1 Điều 37) để cung cấp cho đối tác và ngân hàng.
Góc nhìn chuyên gia Vinata
Thông tin người nộp thuế ngày nay là một phần “hồ sơ tín nhiệm” của doanh nghiệp. Đối tác, ngân hàng ngày càng kiểm tra tình trạng thuế trước khi giao dịch. Giữ tình trạng thuế “sạch” vì vậy không chỉ để tránh phạt mà còn để giữ cơ hội kinh doanh. Dịch vụ kế toán thuế trọn gói của Vinata có cam kết bảo mật và theo dõi nghĩa vụ hằng tháng.
Thông tin người nộp thuế và quyền tra soát
Ngoài việc được bảo mật, người nộp thuế còn có quyền yêu cầu tra soát, điều chỉnh nếu phát hiện sai lệch trên chứng từ nộp ngân sách hoặc dữ liệu do cơ quan quản lý thuế cung cấp (điểm q khoản 1 Điều 37). Đây là công cụ quan trọng vì thông tin người nộp thuế sai lệch (ví dụ ghi nhận nợ thuế không đúng) có thể dẫn đến bị công khai oan, bị cưỡng chế hoặc tạm hoãn xuất cảnh.
Doanh nghiệp nên kiểm tra định kỳ thông tin người nộp thuế của mình trên tài khoản giao dịch điện tử: trạng thái mã số thuế, địa chỉ, người đại diện, số dư nghĩa vụ. Khi phát hiện sai lệch, đề nghị điều chỉnh ngay bằng văn bản kèm chứng từ.
Checklist bảo vệ thông tin người nộp thuế trong doanh nghiệp
- Phân quyền truy cập tài khoản thuế điện tử, hóa đơn điện tử theo vai trò.
- Thu hồi quyền khi nhân sự nghỉ việc, khi chấm dứt hợp đồng dịch vụ.
- Hợp đồng với đơn vị dịch vụ có điều khoản bảo mật, xử lý dữ liệu khi kết thúc.
- Lưu trữ hồ sơ thuế có mã hóa, sao lưu định kỳ.
- Không gửi tài liệu thuế qua kênh nhắn tin cá nhân không bảo mật.
Bảo vệ thông tin người nộp thuế là trách nhiệm của cả cơ quan thuế lẫn chính doanh nghiệp. Một sự cố rò rỉ dữ liệu hóa đơn, công nợ có thể gây thiệt hại thương mại lớn hơn nhiều khoản phạt hành chính.
Đọc thêm
- Quyền của người nộp thuế: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Đối tác có được tra cứu thông tin thuế của doanh nghiệp tôi?
Thông tin chi tiết được bảo mật. Đối tác chỉ tiếp cận được thông tin công khai theo khoản 3 Điều 7 hoặc thông tin do chính doanh nghiệp cung cấp.
Đã nộp hết nợ thì thông tin công khai có được gỡ?
Doanh nghiệp nên đề nghị xác nhận hoàn thành nghĩa vụ và liên hệ cơ quan thuế về việc cập nhật thông tin công khai theo quy định của Chính phủ.
Kết luận
Thông tin người nộp thuế được pháp luật bảo vệ, nhưng sẽ bị công khai khi trốn thuế, nợ thuế hoặc không hợp tác với cơ quan thuế. Tuân thủ đều đặn là cách tốt nhất để bảo vệ uy tín doanh nghiệp.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được rà soát tình trạng thuế, xử lý nợ và bảo vệ thông tin người nộp thuế của doanh nghiệp.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 4, 7, 8, 29, 36, 37, 38, 40); Nghị định số 291/2026/NĐ-CP ngày 21/7/2026.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi