Tóm tắt nhanh
- Thông tư 142/2026/TT-BTC do Bộ Tài chính ban hành ngày 29/9/2026, có hiệu lực từ hôm nay 16/11/2026.
- Thông tư sửa đổi thủ tục hải quan với hàng gửi qua bưu chính (Thông tư 49/2015/TT-BTC) và hàng chuyển phát nhanh quốc tế (Thông tư 191/2015/TT-BTC).
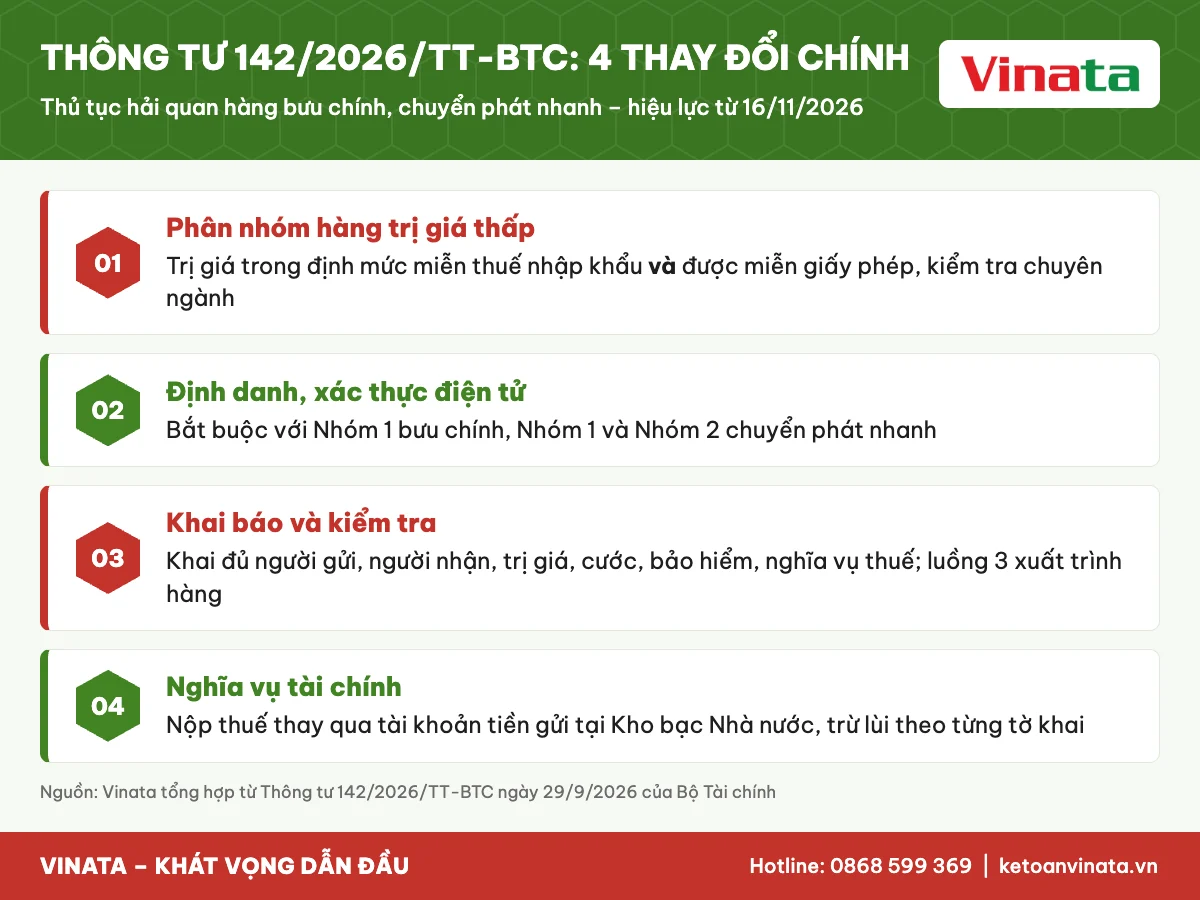
- Bốn nhóm thay đổi: tiêu chí phân nhóm hàng, định danh và xác thực điện tử, chỉ tiêu khai hải quan và kiểm tra, nghĩa vụ tài chính khi doanh nghiệp nộp thuế thay.
- Hàng trị giá thấp không còn được xếp nhóm chỉ dựa vào giá trị: phải đồng thời thuộc diện miễn giấy phép, miễn kiểm tra chuyên ngành.
- Người bán hàng online, doanh nghiệp nhập mẫu, linh kiện qua chuyển phát nhanh cần chuẩn hóa thông tin người nhận, hóa đơn và mô tả hàng để tránh bị giữ hàng.
Từ ngày 16/11/2026, Thông tư 142/2026/TT-BTC chính thức áp dụng cho toàn bộ hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đây là thay đổi lớn nhất với kênh “hàng chuyển phát nhanh” kể từ khi Việt Nam dừng miễn thuế cho hàng nhập khẩu trị giá nhỏ vào tháng 02/2025. Doanh nghiệp thương mại điện tử, xưởng sản xuất hay đặt mẫu, linh kiện từ nước ngoài và cả cá nhân mua hàng xuyên biên giới đều chịu tác động trực tiếp.
Bài viết dưới đây giúp anh/chị hiểu Thông tư 142/2026/TT-BTC thay đổi những gì, nhóm hàng nào bị ảnh hưởng, cách tính thuế với một lô hàng chuyển phát nhanh và danh sách việc cần làm ngay để hàng không bị ách tắc tại kho hải quan.
Thông tư 142/2026/TT-BTC là gì và áp dụng từ khi nào?
Thông tư 142/2026/TT-BTC là thông tư của Bộ Tài chính sửa đổi, bổ sung quy định về thủ tục hải quan đối với hàng hóa gửi qua bưu chính và chuyển phát nhanh, ban hành ngày 29/9/2026 và có hiệu lực từ ngày 16/11/2026. Thông tư không thay thế hoàn toàn văn bản cũ mà sửa trực tiếp một số điều của hai thông tư gốc:
- Thông tư 49/2015/TT-BTC quy định thủ tục hải quan đối với thư, gói, kiện hàng hóa xuất khẩu, nhập khẩu gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định (đã được sửa đổi bởi Thông tư 56/2019/TT-BTC).
- Thông tư 191/2015/TT-BTC quy định thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ chuyển phát nhanh quốc tế (đã được sửa đổi bởi Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC).
Theo Thời báo Tài chính Việt Nam (cơ quan ngôn luận của Bộ Tài chính), mục tiêu của thông tư là đẩy mạnh số hóa, đồng bộ dữ liệu từ khâu phân loại hàng, khai báo, định danh chủ hàng đến nghĩa vụ tài chính, đồng thời phù hợp với các thay đổi về tờ khai hải quan điện tử và danh mục hàng hóa phải giám sát hải quan.
Lưu ý: Thông tư 142/2026/TT-BTC chỉ điều chỉnh thủ tục với hàng qua bưu chính và chuyển phát nhanh. Hàng nhập khẩu theo hợp đồng thương mại thông thường (đi container, hàng lẻ qua forwarder) vẫn làm thủ tục theo Thông tư 38/2015/TT-BTC đã được sửa đổi, bổ sung bởi các thông tư sau này.
Thông tư 142/2026/TT-BTC thay đổi những gì?
Thông tư 142/2026/TT-BTC thay đổi đồng bộ bốn khâu: phân nhóm hàng, định danh – xác thực điện tử, khai báo – kiểm tra hải quan và nghĩa vụ tài chính. Bảng dưới đây tóm tắt điểm khác biệt chính so với quy định trước ngày 16/11/2026.
| Nội dung | Trước 16/11/2026 | Từ 16/11/2026 (Thông tư 142/2026/TT-BTC) |
|---|---|---|
| Tiêu chí xếp hàng vào Nhóm 1 (bưu chính) và Nhóm 2 (chuyển phát nhanh) | Chủ yếu căn cứ trị giá hàng hóa | Trị giá trong định mức miễn thuế nhập khẩu và đồng thời được miễn hoặc không thuộc diện giấy phép, điều kiện, kiểm tra chuyên ngành |
| Định danh người gửi, người nhận | Chưa có yêu cầu định danh, xác thực điện tử riêng | Bắt buộc định danh, xác thực điện tử với Nhóm 1 bưu chính, Nhóm 1 và Nhóm 2 chuyển phát nhanh |
| Chỉ tiêu khai báo | Theo mẫu bảng kê cũ | Khai đầy đủ người xuất khẩu, người nhập khẩu, hàng hóa, phương thức vận chuyển, địa điểm lưu giữ, trị giá hải quan, cước phí, bảo hiểm, người nộp thuế và nghĩa vụ thuế |
| Kiểm tra thực tế | Diễn đạt theo luồng vàng, luồng đỏ | Tờ khai phân luồng 3 phải xuất trình hàng hóa để kiểm tra |
| Nộp thuế thay | Doanh nghiệp chuyển phát nhanh được nộp thay theo quy định cũ | Làm rõ việc nộp thay tiền thuế, tiền phạt, tiền chậm nộp, phí, lệ phí; được nộp trước vào tài khoản tiền gửi của cơ quan hải quan tại Kho bạc Nhà nước để trừ lùi |
| Biểu mẫu | Mẫu theo Thông tư 49/2015 và 191/2015 | Thay thế, bổ sung bảng kê chi tiết hàng hóa, bảng kê tờ khai hàng trị giá thấp, bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi |
Hàng trị giá thấp được phân nhóm như thế nào theo quy định mới?
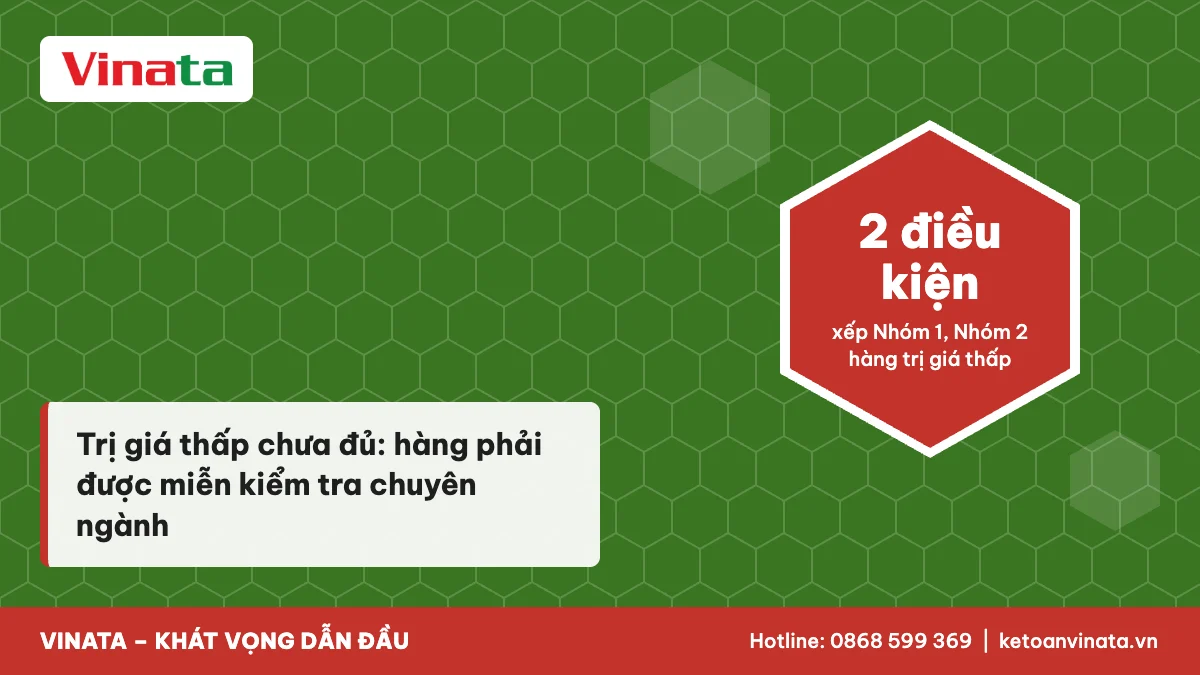
Theo Thông tư 142/2026/TT-BTC, một lô hàng chỉ được xếp vào nhóm hàng trị giá thấp được làm thủ tục đơn giản khi thỏa mãn đồng thời hai điều kiện, chứ không còn chỉ nhìn vào con số trị giá.
Nhóm 1 – hàng gửi qua bưu chính
Hàng có trị giá hải quan trong định mức miễn thuế nhập khẩu và được miễn giấy phép, miễn điều kiện, miễn kiểm tra chuyên ngành, hoặc không thuộc diện phải có giấy phép, kiểm tra chuyên ngành theo quy định.
Nhóm 2 – hàng chuyển phát nhanh
Áp dụng cùng nguyên tắc: trị giá trong định mức miễn thuế nhập khẩu gắn với chính sách quản lý mặt hàng. Hàng thuộc diện kiểm tra chuyên ngành (mỹ phẩm, thực phẩm, thiết bị phát sóng…) không còn được xếp nhóm chỉ vì giá trị nhỏ.
Điều này có nghĩa: một hộp mỹ phẩm mẫu, một gói thực phẩm chức năng hay một thiết bị có chức năng thu phát sóng dù trị giá rất nhỏ vẫn có thể phải làm thủ tục như hàng thông thường, nộp thêm giấy phép hoặc kết quả kiểm tra chuyên ngành. Định mức miễn thuế nhập khẩu tiếp tục áp dụng theo Nghị định 134/2016/NĐ-CP đã được sửa đổi, bổ sung.
Cảnh báo: Từ ngày 18/02/2025, Quyết định 01/2025/QĐ-TTg đã bãi bỏ Quyết định 78/2010/QĐ-TTg, nên hàng nhập khẩu trị giá từ 1 triệu đồng trở xuống gửi qua chuyển phát nhanh không còn được miễn thuế nhập khẩu và thuế GTGT. “Trị giá thấp” chỉ là căn cứ để làm thủ tục đơn giản, không đồng nghĩa với miễn thuế.
Định danh, xác thực điện tử người gửi và người nhận áp dụng ra sao?
Thông tư 142/2026/TT-BTC bổ sung yêu cầu định danh và xác thực điện tử đối với hàng Nhóm 1 gửi qua bưu chính, hàng Nhóm 1 và Nhóm 2 gửi qua chuyển phát nhanh. Thông tin về chủ hàng, hàng hóa và thủ tục phải được cung cấp, trao đổi và xử lý dưới dạng dữ liệu điện tử theo quy định.
Khi doanh nghiệp chuyển phát nhanh khai hải quan thay người gửi hoặc người nhận, doanh nghiệp này có trách nhiệm thông báo để người gửi, người nhận phối hợp với cơ quan hải quan thực hiện định danh, xác thực. Theo chia sẻ của đại diện Hải quan Chuyển phát nhanh thuộc Chi cục Hải quan khu vực I trên báo Công an Nhân dân, việc định danh giúp phát hiện trường hợp lợi dụng danh tính người khác để nhận hàng cấm, hàng vi phạm sở hữu trí tuệ, hoặc chia nhỏ lô hàng để gian lận định mức miễn thuế.
Kinh nghiệm thực tế: Với các doanh nghiệp Vinata đang hỗ trợ, phần lớn lô hàng bị giữ lại kho chuyển phát nhanh không phải do hàng cấm mà do thông tin người nhận không khớp: tên trên vận đơn là cá nhân, mã số thuế là công ty, địa chỉ nhận là kho thuê. Hãy thống nhất một bộ thông tin người nhận (tên, mã số thuế hoặc số định danh, địa chỉ, số điện thoại) cho mọi đơn đặt hàng nước ngoài.
Doanh nghiệp chuyển phát nhanh nộp thuế thay như thế nào?
Doanh nghiệp chuyển phát nhanh được nộp thay người nhận hoặc người gửi các khoản tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh. Điểm mới là quy định rõ cơ chế nộp trước vào tài khoản tiền gửi của cơ quan hải quan mở tại Kho bạc Nhà nước.
- Nộp trước: doanh nghiệp chuyển phát nhanh chủ động nộp một khoản tiền vào tài khoản tiền gửi của cơ quan hải quan tại Kho bạc Nhà nước.
- Trừ lùi theo tờ khai: khi tờ khai phát sinh nghĩa vụ thuế, hệ thống trích số tiền phải nộp từ khoản đã nộp trước để thông quan hoặc giải phóng hàng.
- Tổng hợp, đối chiếu: cơ quan hải quan định kỳ lập chứng từ nộp tiền và bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi để chuyển nộp ngân sách nhà nước.
- Tự chịu trách nhiệm: doanh nghiệp tự khai, tự tính, tự nộp thuế, phí, lệ phí và chịu trách nhiệm về số tiền đã kê khai; trường hợp sử dụng biên lai thu thì phải lập theo quy định tại Nghị định 254/2026/NĐ-CP.
Với người mua hàng, chi phí thuế thường được hãng chuyển phát nhanh thu lại khi giao hàng hoặc tính vào hóa đơn dịch vụ. Doanh nghiệp nên yêu cầu hãng cung cấp chứng từ nộp thuế để làm căn cứ hạch toán chi phí và khấu trừ thuế GTGT đầu vào.
Cách tính thuế cho một lô hàng chuyển phát nhanh: ví dụ cụ thể
Thuế nhập khẩu tính trên trị giá hải quan, sau đó thuế GTGT hàng nhập khẩu tính trên trị giá hải quan cộng thuế nhập khẩu. Ví dụ dưới đây dùng thuế suất giả định để minh họa cách tính, anh/chị cần tra đúng mã HS của mặt hàng thực tế.
| Khoản mục | Cách tính | Số tiền (đồng) |
|---|---|---|
| Trị giá hải quan (giá hàng + cước + bảo hiểm) | Theo hóa đơn và vận đơn | 800.000 |
| Thuế nhập khẩu (giả định 20%) | 800.000 × 20% | 160.000 |
| Thuế GTGT hàng nhập khẩu (10%) | (800.000 + 160.000) × 10% | 96.000 |
| Tổng thuế phải nộp | 160.000 + 96.000 | 256.000 |
| Tiền chậm nộp nếu nộp trễ 10 ngày | 256.000 × 0,03% × 10 | 768 |
Nếu mặt hàng thuộc diện giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP thì thuế suất GTGT là 8% đến hết ngày 31/12/2026. Với trường hợp trên, thuế GTGT sẽ là 76.800 đồng. Tiền chậm nộp 0,03%/ngày áp dụng theo Luật Quản lý thuế số 108/2025/QH15.
 Đọc thêmLuật Hải quan sửa đổi 2026: 8 điểm mới doanh nghiệp XNK cần biếtLuật Hải quan sửa đổi 2026 (Luật số 11/2026/QH16) có hiệu lực từ 01/3/2027: quản lý hàng TMĐT, kho ngoại quan 24 tháng, kiểm tra sau…
Những biểu mẫu hải quan nào được thay đổi?
Thông tư 142/2026/TT-BTC ban hành Phụ lục I thay thế, bổ sung các biểu mẫu dùng cho hàng bưu chính và chuyển phát nhanh. Theo LuatVietnam, có 4 mẫu được sửa đổi:
- Bảng kê chi tiết hàng hóa nhập khẩu (Mẫu số HQ 01a-BKCTHH).
- Bảng kê chi tiết hàng hóa xuất khẩu (Mẫu số HQ 01b-BKCTHH).
- Bảng kê tờ khai hàng hóa nhập khẩu, xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan.
- Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi để chuyển nộp ngân sách nhà nước (Mẫu số HQ 08-BTH-TT).
Trên tờ khai hàng trị giá thấp, hàng hóa được phân loại theo kênh vận chuyển (bưu chính hoặc chuyển phát nhanh) và có thể khai riêng trường hợp hàng quà tặng. Doanh nghiệp tự khai hải quan cần yêu cầu nhà cung cấp phần mềm cập nhật đúng mẫu mới trước khi truyền tờ khai.
Ai chịu ảnh hưởng và cần chuẩn bị gì?
Ba nhóm chịu ảnh hưởng trực tiếp là doanh nghiệp bưu chính, chuyển phát nhanh; doanh nghiệp và hộ kinh doanh mua bán hàng xuyên biên giới; và doanh nghiệp sản xuất nhập mẫu, linh kiện, phụ tùng qua đường chuyển phát nhanh.
Doanh nghiệp chuyển phát nhanh, bưu chính
Nâng cấp hệ thống khai báo, cập nhật biểu mẫu, kiểm thử dữ liệu với hệ thống hải quan; bảo đảm mã hàng, trị giá, người nhận, phân loại nhóm khớp nhau để tránh bị phân luồng kiểm tra.
Người bán hàng online, nhà nhập khẩu nhỏ
Chuẩn hóa hóa đơn thương mại, mô tả hàng rõ ràng, sẵn sàng phối hợp định danh khi hãng chuyển phát thông báo; không chia nhỏ lô hàng để né thuế.
Doanh nghiệp sản xuất nhập mẫu, linh kiện
Kiểm tra trước mặt hàng có thuộc diện giấy phép, kiểm tra chuyên ngành hay không; lưu chứng từ nộp thuế để hạch toán chi phí và khấu trừ GTGT đầu vào.
- Rà soát danh sách mặt hàng thường nhập qua chuyển phát nhanh, đối chiếu mã HS và chính sách quản lý.
- Thống nhất thông tin người nhận trên mọi đơn hàng: tên doanh nghiệp, mã số thuế, địa chỉ, người liên hệ.
- Yêu cầu nhà cung cấp nước ngoài ghi đúng trị giá, mô tả hàng, số lượng trên hóa đơn và vận đơn.
- Làm việc với hãng chuyển phát nhanh về quy trình xác thực điện tử và cách nhận chứng từ nộp thuế.
- Giao kế toán hạch toán thuế nhập khẩu vào giá vốn hàng nhập, kê khai khấu trừ thuế GTGT hàng nhập khẩu theo chứng từ nộp thuế.
Vi phạm khi khai hàng chuyển phát nhanh có bị phạt không?
Có. Khai sai trị giá, sai tên hàng, sai số lượng hoặc khai không đúng người nhận đối với hàng chuyển phát nhanh vẫn bị xử phạt vi phạm hành chính trong lĩnh vực hải quan như hàng nhập khẩu thông thường, kèm truy thu thuế và tiền chậm nộp 0,03%/ngày trên số thuế thiếu.
Rủi ro thường gặp: khai trị giá thấp hơn thực tế để hưởng thủ tục đơn giản; chia một đơn hàng thành nhiều kiện nhỏ gửi cho nhiều người nhận; dùng thông tin người thân để nhận hàng của doanh nghiệp. Với việc định danh, xác thực điện tử, các hành vi này dễ bị phát hiện qua đối chiếu dữ liệu.
Nếu phát hiện khai sai sau khi thông quan, doanh nghiệp nên chủ động khai bổ sung trong thời hạn quy định để giảm rủi ro bị phạt. Anh/chị có thể tham khảo thêm bài khai bổ sung hải quan trong 60 ngày khi nào không bị xử phạt.
Thông tư 142/2026/TT-BTC liên quan gì đến Luật Hải quan sửa đổi 2026?
Thông tư 142/2026/TT-BTC được ban hành trên nền Luật Hải quan hiện hành và là bước số hóa trước khi Luật sửa đổi, bổ sung một số điều của Luật Hải quan số 11/2026/QH16 có hiệu lực từ ngày 01/3/2027. Luật mới tiếp tục hướng tới hải quan số, đơn giản hóa thủ tục và tăng kiểm tra sau thông quan dựa trên dữ liệu.
Vì vậy, các yêu cầu về định danh và chuẩn hóa dữ liệu hôm nay sẽ là nền tảng để doanh nghiệp thích ứng với Luật mới. Chi tiết xem tại bài Luật Hải quan sửa đổi 2026: 8 điểm mới doanh nghiệp XNK cần biết.
Câu hỏi thường gặp
Thông tư 142/2026/TT-BTC có hiệu lực từ ngày nào?
Thông tư 142/2026/TT-BTC được Bộ Tài chính ban hành ngày 29/9/2026 và có hiệu lực từ ngày 16/11/2026.
Hàng chuyển phát nhanh dưới 1 triệu đồng có còn được miễn thuế không?
Không. Từ ngày 18/02/2025, Quyết định 01/2025/QĐ-TTg bãi bỏ chính sách miễn thuế nhập khẩu và thuế GTGT với hàng trị giá từ 1 triệu đồng trở xuống gửi qua chuyển phát nhanh. Thông tư 142/2026/TT-BTC chỉ quy định thủ tục, không khôi phục chính sách miễn thuế này.
Cá nhân nhận hàng chuyển phát nhanh có phải định danh không?
Có, với hàng Nhóm 1 và Nhóm 2 gửi qua chuyển phát nhanh và hàng Nhóm 1 gửi qua bưu chính. Khi hãng chuyển phát khai thay, hãng sẽ thông báo để người nhận phối hợp với cơ quan hải quan thực hiện định danh, xác thực điện tử.
Mỹ phẩm, thực phẩm trị giá nhỏ gửi chuyển phát nhanh có được làm thủ tục đơn giản không?
Chỉ khi mặt hàng được miễn hoặc không thuộc diện giấy phép, điều kiện, kiểm tra chuyên ngành. Nếu thuộc diện quản lý chuyên ngành, hàng phải làm thủ tục với đầy đủ hồ sơ theo chính sách quản lý mặt hàng dù trị giá nhỏ.
Doanh nghiệp có được khấu trừ thuế GTGT hàng nhập khẩu qua chuyển phát nhanh không?
Có, nếu doanh nghiệp là người nhập khẩu, nộp thuế theo phương pháp khấu trừ và có chứng từ nộp thuế GTGT ở khâu nhập khẩu. Kế toán cần lưu tờ khai hoặc bảng kê, chứng từ nộp thuế do hãng chuyển phát cung cấp.
Căn cứ pháp lý và nguồn tham khảo
- Thông tư 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC, hiệu lực từ 16/11/2026.
- Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC (đã được sửa đổi bởi Thông tư 56/2019/TT-BTC, Thông tư 29/2025/TT-BTC).
- Quyết định 01/2025/QĐ-TTg bãi bỏ Quyết định 78/2010/QĐ-TTg về mức giá trị hàng hóa nhập khẩu gửi qua dịch vụ chuyển phát nhanh được miễn thuế.
- Nghị định 134/2016/NĐ-CP (đã được sửa đổi, bổ sung) quy định chi tiết Luật Thuế xuất khẩu, thuế nhập khẩu.
- Luật Quản lý thuế số 108/2025/QH15; Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan.
- Thời báo Tài chính Việt Nam: Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
- Thời báo Tài chính Việt Nam: Dừng miễn thuế hàng nhập khẩu trị giá nhỏ gửi qua chuyển phát nhanh từ 18/2
- Báo Công an Nhân dân: Số hóa để quản lý chặt, thông quan nhanh hàng bưu chính, chuyển phát nhanh
- Cổng thông tin điện tử Hải quan Việt Nam
Cần hỗ trợ thủ tục hải quan và hạch toán thuế hàng nhập khẩu?
Kế toán Vinata hỗ trợ doanh nghiệp rà soát chính sách mặt hàng, chuẩn hóa hồ sơ nhập khẩu qua chuyển phát nhanh, hạch toán thuế nhập khẩu, khấu trừ thuế GTGT và xử lý khai bổ sung. Anh/chị vui lòng liên hệ qua thông tin ở cuối trang để được tư vấn.
Bài viết mang tính tham khảo, được tổng hợp từ văn bản pháp luật và thông tin chính thống tại thời điểm cập nhật. Doanh nghiệp nên đối chiếu văn bản gốc hoặc hỏi ý kiến cơ quan hải quan quản lý trước khi áp dụng cho trường hợp cụ thể.
Tin liên quan
 Hải quan – Xuất nhập khẩuNghị định 169/2026 xử phạt hải quan: 8 điểm mới doanh nghiệp xuất nhập khẩu cần biết
 Hải quan – Xuất nhập khẩuNhập khẩu không có giấy phép 2026: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuKhai bổ sung hải quan trong 60 ngày: khi nào doanh nghiệp không bị xử phạt?
 Hải quan – Xuất nhập khẩuTrốn thuế xuất nhập khẩu 2026: 11 hành vi và mức phạt tới 3 lần số thuế trốn
 Tem điện tử rượu, thuốc láTem điện tử rượu, thuốc lá theo Thông tư 93/2026: những điểm mới doanh nghiệp cần biết
 Tem điện tử rượu, thuốc láMua tem điện tử rượu sản xuất trong nước: đăng ký, sử dụng và báo cáo theo Thông tư 93/2026