Trả lời nhanh: Thông tư 93/2026/TT-BTC (hiệu lực 01/7/2026) quy định thống nhất việc in, phát hành, quản lý và sử dụng tem điện tử rượu, thuốc lá nhập khẩu và sản xuất trong nước: Cục Hải quan phát hành tem cho hàng nhập khẩu, Cục Thuế phát hành tem cho hàng sản xuất trong nước; doanh nghiệp phải dán tem trước khi đưa sản phẩm ra thị trường và báo cáo sử dụng tem đúng hạn.
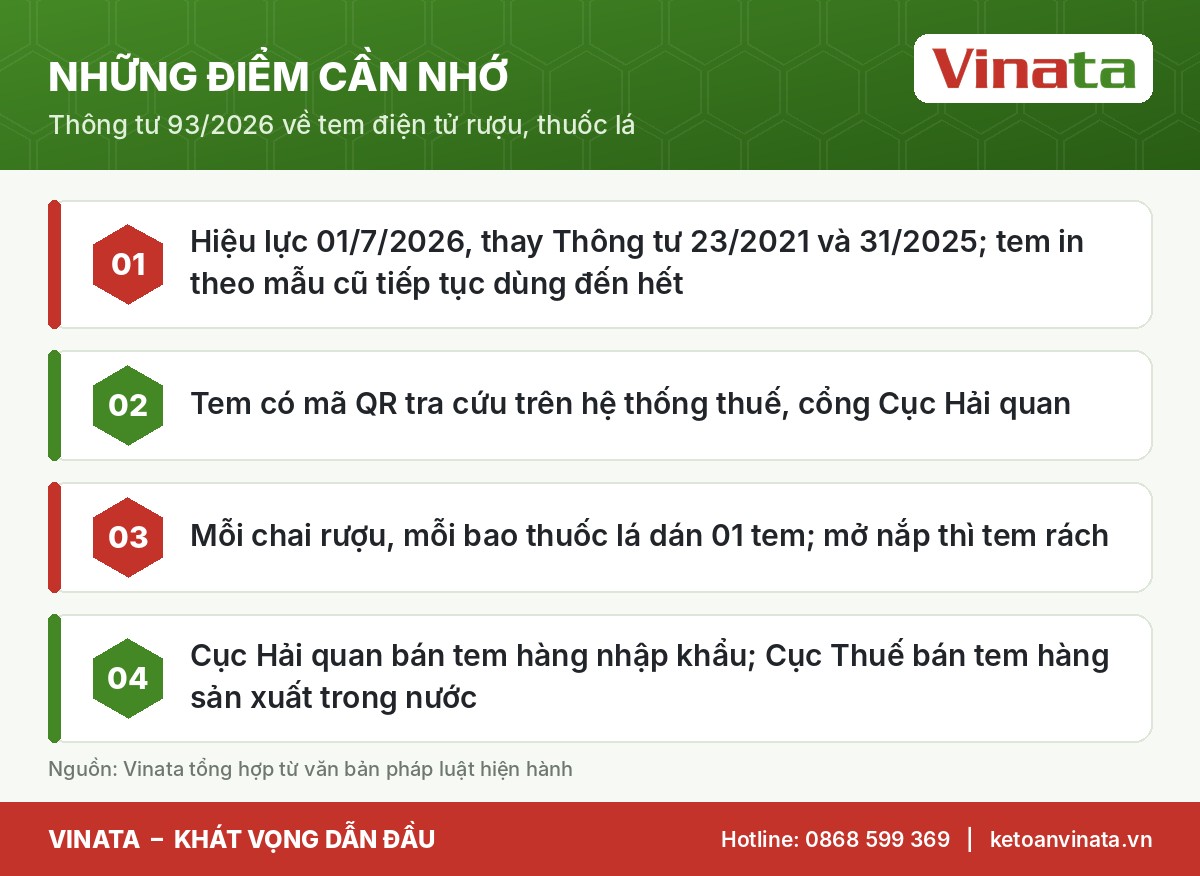
Tem điện tử rượu và tem điện tử thuốc lá được quy định tại Thông tư số 93/2026/TT-BTC ngày 01/7/2026 của Bộ Tài chính về in, phát hành, quản lý và sử dụng tem điện tử rượu, tem điện tử thuốc lá nhập khẩu và sản xuất để tiêu thụ trong nước. Thông tư có hiệu lực từ ngày 01/7/2026, thay thế Thông tư số 23/2021/TT-BTC và Thông tư số 31/2025/TT-BTC; tem đã phát hành, in theo mẫu của Thông tư 23/2021 được tiếp tục sử dụng đến khi hết (Điều 9).
Bài viết tổng hợp những điểm chính của Thông tư 93/2026 về tem điện tử rượu, thuốc lá từ góc nhìn kế toán – thuế của Vinata.
Tem điện tử rượu, thuốc lá là gì?
Theo khoản 1 Điều 3, tem điện tử rượu, tem điện tử thuốc lá là tem có dấu hiệu nhận biết bằng mắt thường, trên tem có mã QR chứa thông tin, dữ liệu về tem. Mã QR phải đọc, tra cứu, xác thực được bằng phương tiện kỹ thuật phù hợp. Dữ liệu được tra cứu trên Hệ thống thông tin quản lý thuế và Cổng Thông tin điện tử Cục Hải quan, phục vụ doanh nghiệp, người tiêu dùng và cơ quan quản lý.
Ai phải dán tem điện tử rượu, thuốc lá?
Đối tượng áp dụng (Điều 2): doanh nghiệp, tổ chức, cá nhân sản xuất, nhập khẩu rượu, sản phẩm thuốc lá thuộc trường hợp phải dán tem theo quy định của pháp luật (Nghị định 105/2017/NĐ-CP về kinh doanh rượu, Nghị định 67/2013/NĐ-CP về kinh doanh thuốc lá và các văn bản sửa đổi).
| Loại sản phẩm | Đơn vị dán tem | Thời điểm dán |
|---|---|---|
| Rượu, thuốc lá nhập khẩu | DN, tổ chức nhập khẩu | Trong quá trình làm thủ tục nhập khẩu hoặc sau khi hoàn thành nhưng trước khi đưa ra thị trường |
| Rượu, thuốc lá nhập khẩu dán tại nước ngoài | DN, tổ chức nhập khẩu | Hoàn thành trước khi nhập khẩu vào Việt Nam |
| Thuốc lá sản xuất trong nước | DN có Giấy phép sản xuất | Tại địa điểm sản xuất, sau khi đóng bao, trước khi tiêu thụ |
| Rượu sản xuất trong nước | Tổ chức, cá nhân sản xuất rượu | Tại địa điểm sản xuất, sau khi đóng chai, trước khi tiêu thụ |
Nguyên tắc dán tem điện tử rượu, thuốc lá
- Thuốc lá: đóng thành bao (gồm gói, hộp); mỗi bao dán 01 tem; dán trước khi bọc màng bóng kính; vị trí bảo đảm khi mở bao thì tem rách.
- Rượu: đóng thành chai (gồm hũ, bình, lọ, can, túi, hộp, thùng); mỗi chai dán 01 tem; dán trước khi bọc màng bóng kính; dán vắt qua nơi rượu có thể được lấy ra (nắp chai, nắp hũ, vòi…) bảo đảm mở nắp thì tem rách và không thể sử dụng lại.
- Thông tin nhận diện trên tem không bị che khuất, tẩy xóa, biến dạng, mất khả năng tra cứu trong điều kiện lưu thông thông thường.
- Doanh nghiệp, tổ chức, cá nhân tự chịu trách nhiệm về việc dán tem đúng quy định.
Phân công phát hành và quản lý dữ liệu
| Nội dung | Hàng nhập khẩu | Hàng sản xuất trong nước |
|---|---|---|
| In, phát hành, bán tem | Cục Hải quan (bán qua Hải quan cửa khẩu/ngoài cửa khẩu) | Cục Thuế (bán qua Thuế tỉnh, thành phố, Thuế cơ sở) |
| Quản lý dữ liệu tem | Cục Hải quan | Cục Thuế |
| Tra cứu | Quét QR hoặc Cổng Thông tin điện tử Cục Hải quan | Quét QR hoặc Hệ thống thông tin quản lý thuế |
Nguyên tắc sử dụng tem
Khoản 2 Điều 4: sử dụng tem đúng mục đích, đúng đối tượng; không trao đổi, mua, bán, vay, mượn tem; không cố ý làm mất, làm hư hỏng tem. Doanh nghiệp sở hữu thương hiệu thuê đơn vị khác gia công rượu, thuốc lá thì sử dụng tem điện tử của doanh nghiệp sở hữu thương hiệu.
Tuân thủ quy định tem điện tử
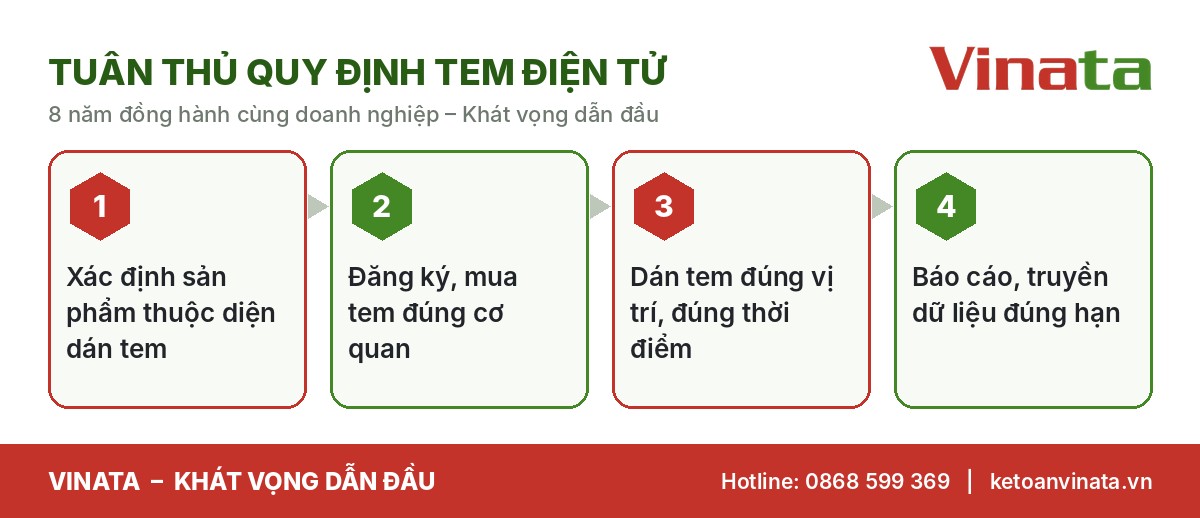
Giá bán tem và xử lý vi phạm
- Giá bán tem bảo đảm bù đắp chi phí in và nộp thuế; Cục trưởng Cục Thuế, Cục trưởng Cục Hải quan quyết định giá theo từng thời kỳ (Điều 7).
- Làm mất, cháy, hỏng tem; không thực hiện đúng quy định báo cáo, hủy tem bị xử phạt theo Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP) (Điều 8).
Góc độ kế toán – thuế
Tiền mua tem điện tử rượu, thuốc lá là chi phí sản xuất, kinh doanh có hóa đơn, chứng từ của cơ quan bán tem. Kế toán cần theo dõi số tem nhập, xuất, tồn, hỏng, hủy để đối chiếu với sản lượng sản xuất, nhập khẩu và số liệu thuế tiêu thụ đặc biệt. Dữ liệu tem điện tử được kết nối với hệ thống quản lý thuế, nên số tem sử dụng là một căn cứ đối chiếu sản lượng tiêu thụ.
 Đọc thêmMua tem điện tử rượu sản xuất trong nước: đăng ký, sử dụng và báo cáo theo Thông tư 93/2026Trả lời nhanh: Cơ sở sản xuất rượu trong nước mua tem điện tử của cơ quan thuế theo 4 bước: đăng ký sử dụng tem,…
Tình huống thực tế
Một cơ sở sản xuất rượu truyền thống đóng chai bán cho siêu thị hỏi Vinata về thay đổi theo Thông tư 93/2026. Vinata hướng dẫn: tiếp tục dùng số tem in theo mẫu Thông tư 23/2021 còn tồn đến khi hết; từ năm kế hoạch tiếp theo đăng ký kế hoạch mua tem theo Mẫu 02/TEM trên Hệ thống thông tin quản lý thuế; khi xuất tem cho sản xuất phải quét mã QR và nhập dữ liệu sản phẩm; truyền dữ liệu tem đã dán chậm nhất ngày 20 tháng sau.
Góc nhìn chuyên gia Vinata
Thông tư 93/2026 gắn chặt tem điện tử rượu, thuốc lá với dữ liệu thuế và hải quan. Doanh nghiệp không chỉ “dán tem” mà phải quản lý dữ liệu tem như một loại chứng từ điện tử. Sai lệch giữa số tem đã dán, sản lượng và doanh thu kê khai có thể là dấu hiệu rủi ro khi cơ quan thuế phân tích dữ liệu.
Những sai lầm thường gặp
- Cho đơn vị gia công dùng tem của chính họ thay vì tem của chủ thương hiệu.
- Dán tem không vắt qua nắp, mở nắp tem không rách.
- Không quét mã QR, nhập dữ liệu khi xuất tem cho sản xuất.
- Mượn tem của cơ sở khác khi thiếu tem.
Lịch thời hạn quan trọng về tem điện tử rượu
| Nghiệp vụ | Thời hạn | Căn cứ |
|---|---|---|
| Đăng ký kế hoạch mua tem năm sau (sản xuất trong nước) | Chậm nhất 15/5 năm liền trước năm kế hoạch | Điểm b.1 khoản 2 Điều 6 |
| Mua bổ sung, cơ sở mới sau 15/5 | Trước ngày đề nghị mua ít nhất 30 ngày | Điểm b.2 khoản 2 Điều 6 |
| Truyền dữ liệu tem đã dán (sản xuất trong nước) | Chậm nhất ngày 20 tháng tiếp theo | Điểm e.1 khoản 2 Điều 6 |
| Gửi dữ liệu tem (nhập khẩu) | 05 ngày làm việc | Điểm b khoản 3 Điều 5 |
| Báo cáo mất, cháy tem (sản xuất trong nước) | 03 ngày làm việc kể từ ngày phát hiện | Điểm h.1 khoản 2 Điều 6 |
| Báo cáo mất, cháy, hỏng tem (nhập khẩu) | 05 ngày làm việc kể từ ngày phát hiện | Điểm b.1, b.2 khoản 5 Điều 5 |
Doanh nghiệp sản xuất, nhập khẩu nên đưa các mốc này vào lịch tuân thủ để quản lý tem điện tử rượu, thuốc lá chủ động.
Đọc thêm
- Dán tem rượu nhập khẩu: quy trình mua, dán và báo cáo trong 05 ngày làm việc
- Hủy tem điện tử: quy trình theo Thông tư 93/2026
- Kế toán thuế trọn gói: giải pháp tuân thủ luật thuế mới cho doanh nghiệp và hộ kinh doanh
Checklist quản lý tem điện tử hằng tháng
- Đối chiếu số tem mua, tem đã dán, tem hỏng, tem tồn với sổ theo dõi và dữ liệu trên hệ thống của cơ quan phát hành tem.
- Kiểm tra báo cáo sử dụng tem đã gửi đúng thời hạn quy định tại Thông tư 93/2026/TT-BTC.
- Lập biên bản ngay khi phát hiện tem hỏng, mất; không để tồn đọng nhiều kỳ.
- Đối chiếu sản lượng đã dán tem với hóa đơn bán ra và tờ khai thuế tiêu thụ đặc biệt, GTGT.
- Lưu trữ toàn bộ hồ sơ mua, sử dụng, hủy tem cùng chứng từ kế toán để phục vụ kiểm tra.
Thực hiện đều đặn các bước trên giúp doanh nghiệp phát hiện sớm sai lệch, tránh bị xử phạt và bảo đảm số liệu tem khớp với nghĩa vụ thuế.
Câu hỏi thường gặp
Tem điện tử rượu in theo Thông tư 23/2021 có còn dùng được không?
Có. Khoản 2 Điều 9 cho phép tiếp tục sử dụng đến khi hết.
Người tiêu dùng kiểm tra tem điện tử rượu thế nào?
Quét mã QR trên tem hoặc tra cứu trên Hệ thống thông tin quản lý thuế (hàng sản xuất trong nước), Cổng Thông tin điện tử Cục Hải quan (hàng nhập khẩu).
Lưu ý kế toán – thuế khi sử dụng tem điện tử rượu, thuốc lá
- Chi phí mua tem là chi phí liên quan trực tiếp đến sản phẩm, được hạch toán vào giá trị hàng nhập khẩu hoặc chi phí sản xuất theo bản chất và cần có chứng từ thu tiền hợp lệ.
- Tem hỏng, tem hủy cần có biên bản, hồ sơ báo cáo đúng hạn theo Thông tư 93/2026/TT-BTC để làm căn cứ ghi nhận và giải trình khi kiểm tra.
- Số lượng tem đã dán, báo cáo sử dụng tem cần khớp với sản lượng nhập khẩu, sản xuất và số liệu kê khai thuế tiêu thụ đặc biệt, GTGT; chênh lệch là dấu hiệu rủi ro khi cơ quan thuế, hải quan đối chiếu dữ liệu.
- Doanh nghiệp nên phân công người phụ trách quản lý tem, mở sổ theo dõi nhập – xuất – tồn tem theo từng loại, từng lô.
Kết luận
Thông tư 93/2026 chuẩn hóa toàn bộ quy trình tem điện tử rượu, thuốc lá trên nền tảng dữ liệu số. Doanh nghiệp cần nắm rõ cơ quan phát hành, nguyên tắc dán tem, thời hạn báo cáo và quản lý tem như một loại chứng từ quan trọng.
Vinata – Khát vọng dẫn đầu. Liên hệ qua ketoanvinata.vn để được tư vấn quản lý tem, kế toán thuế trọn gói và thành lập doanh nghiệp sản xuất, kinh doanh rượu.
Căn cứ pháp lý: Thông tư số 93/2026/TT-BTC (Điều 1 – 9); Nghị định 105/2017/NĐ-CP, Nghị định 67/2013/NĐ-CP (được sửa đổi, bổ sung); Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung).
Căn cứ pháp lý và nguồn tham khảo
- Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu, thuốc lá (hiệu lực 01/7/2026) – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Điểm lại một số chính sách tài chính ban hành tháng 7/2026 – Tạp chí Kinh tế và Tài chính (Bộ Tài chính)
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Tem điện tử rượu, thuốc láHủy tem điện tử khi mất, cháy, hỏng: quy trình theo Thông tư 93/2026
 Tem điện tử rượu, thuốc láTem điện tử rượu nhập khẩu 2026: quy trình mua, dán và báo cáo trong 05 ngày làm việc
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Thuế hộ kinh doanhHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Thuế doanh nghiệpGiảm thuế GTGT 8% hết hạn 31/12/2026: Doanh nghiệp cần làm gì?