Trả lời nhanh: Theo Nghị định 398/2026/NĐ-CP ban hành ngày 29/10/2026, doanh nghiệp và tổ chức có doanh thu năm không quá 10 tỷ đồng được giảm 30% thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027. Doanh nghiệp tự xác định số thuế được giảm khi tạm nộp thuế hằng quý, không cần làm hồ sơ xin giảm. Nếu cuối năm doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp phải nộp lại đủ số thuế đã tạm giảm.
Đây là chính sách hỗ trợ thuế quy mô lớn dành cho doanh nghiệp nhỏ và siêu nhỏ, được Quốc hội thông qua tại Nghị quyết 43/2026/QH16 và Chính phủ hướng dẫn chi tiết ngay sau đó. Thời điểm Nghị định có hiệu lực rơi đúng vào giai đoạn doanh nghiệp tạm nộp thuế TNDN quý III, chuẩn bị số liệu quý IV và khoá sổ cuối năm, nên anh/chị kế toán cần nắm chắc cách áp dụng để không bỏ lỡ phần thuế được giảm, đồng thời tránh rủi ro bị truy thu khi doanh thu vượt ngưỡng. Bài viết dưới đây của Kế toán Vinata tổng hợp đối tượng, cách xác định doanh thu, cách tính, cách kê khai và các lưu ý thực tế.
Giảm 30% thuế TNDN theo Nghị định 398/2026 là gì?
Giảm 30% thuế TNDN là việc doanh nghiệp đủ điều kiện được giảm 30% số thuế thu nhập doanh nghiệp phải nộp của cả kỳ tính thuế năm 2026 và năm 2027. Chính sách xuất phát từ Nghị quyết 43/2026/QH16 được Quốc hội thông qua tại phiên họp chiều 24/8/2026, có hiệu lực từ ngày thông qua. Nghị quyết giao Chính phủ quy định chi tiết, và Nghị định 398/2026/NĐ-CP ra đời ngày 29/10/2026 để hướng dẫn cụ thể.
Điểm quan trọng: Nghị định 398/2026/NĐ-CP có hiệu lực ngay từ ngày ký 29/10/2026 nhưng áp dụng cho toàn bộ kỳ tính thuế năm 2026, tức là số thuế TNDN của cả năm 2026 (từ quý I) đều được xét giảm, không chỉ phần phát sinh sau ngày Nghị định có hiệu lực. Cùng văn bản này cũng quy định giảm 30% thuế thu nhập cá nhân đối với cá nhân, hộ kinh doanh có doanh thu không quá 10 tỷ đồng.
Bảng tóm tắt nội dung chính
| Nội dung | Quy định |
|---|---|
| Căn cứ | Nghị quyết 43/2026/QH16; Nghị định 398/2026/NĐ-CP ngày 29/10/2026 |
| Hiệu lực | Từ 29/10/2026 |
| Kỳ tính thuế áp dụng | Năm 2026 và năm 2027 |
| Đối tượng | Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp, tổ chức khác có thu nhập chịu thuế |
| Điều kiện | Doanh thu năm không quá 10 tỷ đồng |
| Mức giảm | 30% số thuế TNDN phải nộp của kỳ tính thuế |
| Cách thực hiện | Doanh nghiệp tự xác định khi tạm nộp quý và khi quyết toán |
| Không áp dụng | DN hình thành từ chia, tách sau ngày Nghị quyết có hiệu lực mà tổng doanh thu các DN sau chia, tách trên 10 tỷ đồng |
| Vượt ngưỡng | Nộp đủ số thuế thiếu; tiền chậm nộp theo khoản 3 Điều 24 NĐ 252/2026/NĐ-CP |
Doanh nghiệp nào được giảm 30% thuế TNDN?
Doanh nghiệp được giảm khi đồng thời là người nộp thuế TNDN và có doanh thu năm không quá 10 tỷ đồng. Theo Điều 3 Nghị định 398/2026/NĐ-CP, đối tượng áp dụng gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam (công ty TNHH, công ty cổ phần, công ty hợp danh, doanh nghiệp tư nhân);
- Hợp tác xã, liên hiệp hợp tác xã;
- Đơn vị sự nghiệp có hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ có thu nhập chịu thuế;
- Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập chịu thuế TNDN.
Như vậy, không phân biệt loại hình hay ngành nghề, miễn là doanh thu năm của kỳ tính thuế 2026 hoặc 2027 không vượt 10 tỷ đồng. Doanh nghiệp xét điều kiện riêng cho từng năm: năm 2026 đủ điều kiện nhưng năm 2027 vượt ngưỡng thì chỉ được giảm cho năm 2026.
Trường hợp nào không được giảm?
Nghị định loại trừ doanh nghiệp hình thành từ việc chia, tách sau ngày Nghị quyết 43/2026/QH16 có hiệu lực mà tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trên 10 tỷ đồng. Quy định này nhằm ngăn việc “chia nhỏ” doanh nghiệp để đưa doanh thu xuống dưới ngưỡng. Ngoài ra, doanh nghiệp có doanh thu năm vượt 10 tỷ đồng đương nhiên không thuộc diện được giảm.
Một trường hợp cần lưu ý thêm: doanh nghiệp không phát sinh số thuế TNDN phải nộp (do lỗ, do được miễn thuế toàn bộ, ví dụ doanh nghiệp có doanh thu không quá 1 tỷ đồng được miễn thuế TNDN theo chính sách hiện hành) thì không có số thuế để giảm. Chính sách giảm 30% chỉ có ý nghĩa khi doanh nghiệp có số thuế TNDN phải nộp.
Doanh thu 10 tỷ đồng được xác định như thế nào?
Doanh thu để xét ngưỡng 10 tỷ đồng là tổng doanh thu của kỳ tính thuế năm, gồm ba thành phần theo khoản 3 Điều 3 Nghị định 398/2026/NĐ-CP:
- Doanh thu bán hàng hoá, cung cấp dịch vụ, không bao gồm các khoản giảm trừ doanh thu (chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại);
- Doanh thu hoạt động tài chính (lãi tiền gửi, lãi cho vay, chênh lệch tỷ giá, cổ tức được chia…);
- Thu nhập khác (thanh lý tài sản, tiền phạt vi phạm hợp đồng nhận được…).
Đối với doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh, doanh thu được tính gộp cả doanh thu của các đơn vị này thể hiện trên báo cáo tài chính tổng hợp năm. Doanh nghiệp mới thành lập, hoặc có kỳ tính thuế đầu tiên hay cuối cùng ngắn dưới 3 tháng được cộng gộp vào kỳ tính thuế năm 2026 hoặc 2027, thì việc giảm thuế áp dụng cho cả 12 tháng của kỳ tính thuế cộng gộp đó.
Lưu ý thực tế: nhiều doanh nghiệp chỉ nhìn vào doanh thu bán hàng trên tờ khai thuế GTGT mà quên cộng doanh thu tài chính và thu nhập khác. Với doanh nghiệp có doanh thu bán hàng sát mốc 10 tỷ đồng, một khoản thanh lý ô tô hay lãi tiền gửi lớn có thể đẩy tổng doanh thu vượt ngưỡng và làm mất quyền giảm thuế của cả năm.
Cách tính số thuế TNDN được giảm 30%
Số thuế được giảm bằng 30% số thuế TNDN phải nộp của kỳ tính thuế, tính trên toàn bộ thu nhập của doanh nghiệp, kể cả các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế TNDN. Công thức:
- Thuế TNDN phải nộp = Thu nhập tính thuế × Thuế suất − Số thuế được ưu đãi (nếu có)
- Số thuế được giảm = Thuế TNDN phải nộp × 30%
- Số thuế còn phải nộp = Thuế TNDN phải nộp − Số thuế được giảm
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN (thuế suất ưu đãi, miễn, giảm theo dự án đầu tư…), số thuế được giảm 30% được tính trên số thuế phải nộp sau khi đã trừ phần ưu đãi. Nói cách khác, hai chính sách được áp dụng nối tiếp, không tính chồng lên số thuế gốc.
Ví dụ 1: Doanh nghiệp thương mại doanh thu 8 tỷ đồng
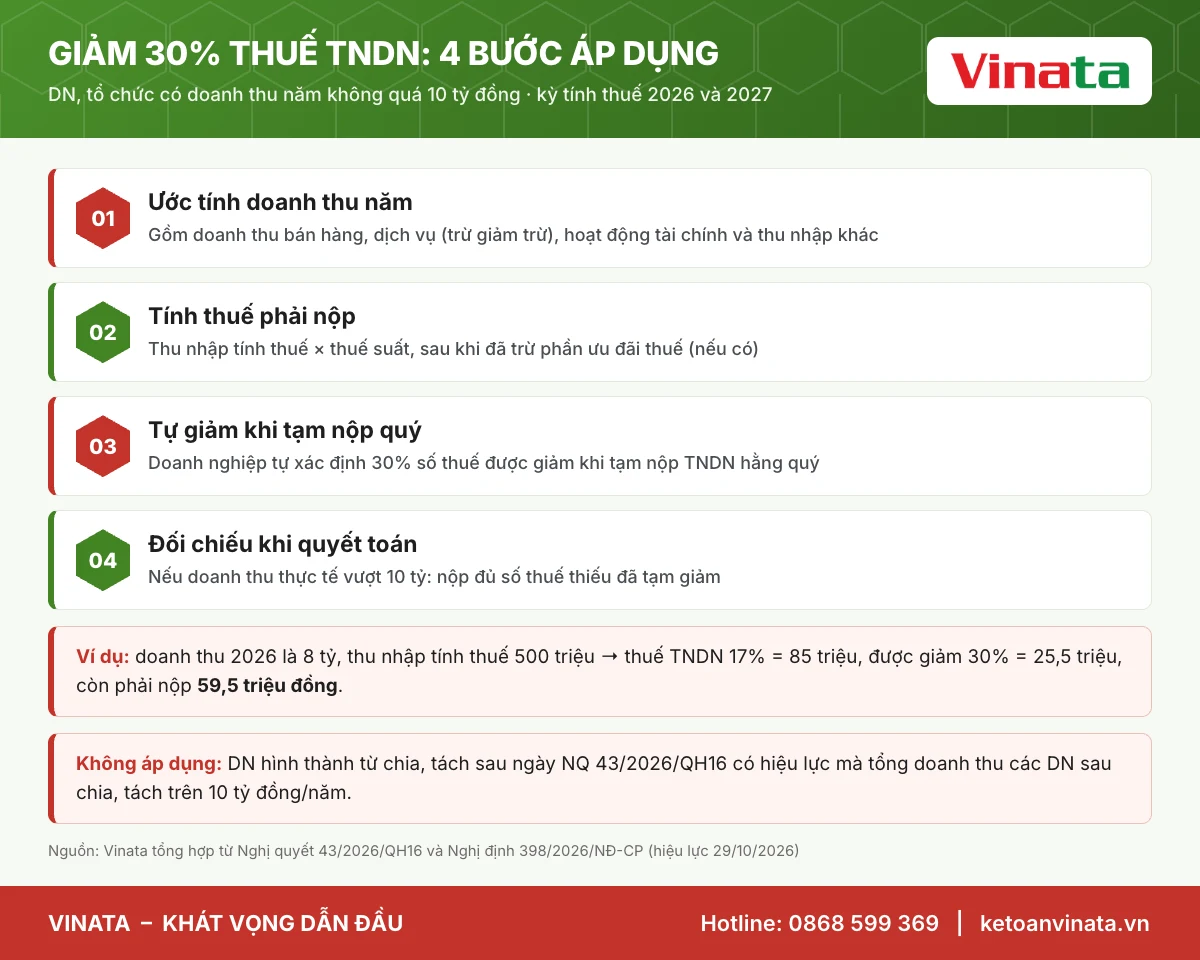
Công ty TNHH A kinh doanh thiết bị văn phòng tại Hà Nội, năm 2026 có tổng doanh thu (gồm cả doanh thu tài chính và thu nhập khác) là 8 tỷ đồng, thu nhập tính thuế 500 triệu đồng. Giả sử công ty áp dụng thuế suất 17% theo quy định hiện hành cho doanh nghiệp có doanh thu năm trên 3 tỷ đến không quá 50 tỷ đồng:
- Thuế TNDN phải nộp: 500.000.000 × 17% = 85.000.000 đồng
- Số thuế được giảm 30%: 85.000.000 × 30% = 25.500.000 đồng
- Số thuế còn phải nộp: 85.000.000 − 25.500.000 = 59.500.000 đồng
Ví dụ 2: Doanh nghiệp đang hưởng ưu đãi thuế
Công ty B có doanh thu năm 2026 là 6 tỷ đồng, thu nhập tính thuế 400 triệu đồng, số thuế tính theo thuế suất áp dụng là 60 triệu đồng và đang được giảm 50% theo ưu đãi dự án đầu tư (30 triệu đồng). Số thuế phải nộp sau ưu đãi là 30 triệu đồng. Số thuế được giảm theo Nghị định 398/2026/NĐ-CP = 30.000.000 × 30% = 9.000.000 đồng. Công ty B còn phải nộp 21.000.000 đồng.
Ví dụ 3: Doanh thu thực tế vượt ngưỡng
Công ty C ước tính doanh thu năm 2026 khoảng 9,5 tỷ đồng nên đã tạm giảm 30% khi tạm nộp các quý. Tuy nhiên, tháng 12/2026 công ty ký thêm một hợp đồng lớn, tổng doanh thu cả năm lên 10,8 tỷ đồng. Khi đó công ty không được giảm thuế cho năm 2026, phải nộp đủ số tiền thuế thiếu so với số phải nộp và xử lý tiền chậm nộp theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP (mức tiền chậm nộp hiện hành là 0,03%/ngày).
Kê khai, tạm nộp và quyết toán như thế nào?
Doanh nghiệp tự xác định số thuế được giảm ngay khi tạm nộp thuế TNDN hằng quý, không phải nộp hồ sơ đề nghị và không cần chờ quyết định của cơ quan thuế. Quy trình thực hiện có thể chia thành 4 bước:
- Ước tính doanh thu cả năm dựa trên số liệu lũy kế và kế hoạch kinh doanh, có tính cả doanh thu tài chính và thu nhập khác;
- Tính số thuế tạm nộp của quý theo quy định hiện hành, sau đó trừ 30% số thuế được giảm nếu dự kiến doanh thu năm không quá 10 tỷ đồng;
- Nộp số thuế sau giảm chậm nhất ngày cuối cùng của tháng đầu quý sau (theo Luật Quản lý thuế 108/2025/QH15 và Nghị định 252/2026/NĐ-CP); ví dụ tạm nộp quý IV/2026 chậm nhất ngày 31/01/2027;
- Đối chiếu khi quyết toán năm: xác định chính thức doanh thu và số thuế được giảm trên tờ khai quyết toán; nếu vượt ngưỡng thì nộp bổ sung, nếu chưa giảm hoặc giảm thiếu thì xác định lại.
Đã tạm nộp các quý trước mà chưa giảm thì sao?
Vì Nghị định có hiệu lực từ 29/10/2026 nhưng áp dụng cho cả năm 2026, phần lớn doanh nghiệp đã tạm nộp quý I, II (và có thể cả quý III) theo số chưa giảm. Doanh nghiệp không mất quyền lợi: có thể trừ số thuế được giảm của các quý trước vào số tạm nộp quý tiếp theo, hoặc xác định toàn bộ số thuế được giảm khi quyết toán năm 2026. Số tiền thuế nộp thừa (nếu có) được bù trừ, hoàn trả theo quy định của pháp luật quản lý thuế.
Khai bổ sung, thanh tra, kiểm tra làm tăng thuế
Nếu doanh nghiệp khai bổ sung hồ sơ khai thuế hoặc qua thanh tra, kiểm tra mà số thuế TNDN phải nộp tăng lên, phần thuế tăng thêm vẫn được giảm 30% nếu doanh nghiệp vẫn đáp ứng điều kiện doanh thu. Ngược lại, khai bổ sung làm giảm số thuế phải nộp thì số thuế được giảm cũng được điều chỉnh giảm tương ứng.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Hộ kinh doanh, cá nhân kinh doanh có được giảm 30% không?
Có. Cùng Nghị định 398/2026/NĐ-CP, cá nhân cư trú có hoạt động sản xuất, kinh doanh (kể cả hộ kinh doanh) có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp từ toàn bộ thu nhập kinh doanh, không phân biệt phương pháp tính thuế. Cá nhân kê khai số thuế được giảm theo Mẫu số 01 nộp kèm hồ sơ khai thuế; tổ chức khấu trừ, khai thay, nộp thay kê khai theo Mẫu số 02; trường hợp doanh thu lũy kế vượt 10 tỷ đồng thì kê khai điều chỉnh theo Mẫu số 03 và nộp bổ sung số thuế đã giảm. Với hộ kinh doanh có doanh thu không quá 1 tỷ đồng/năm thì vẫn thuộc diện không phải nộp thuế, anh/chị có thể tham khảo thêm bài hộ kinh doanh dưới 1 tỷ năm 2026 cần làm gì.
So sánh giảm thuế TNDN và giảm thuế TNCN theo Nghị định 398
| Tiêu chí | Doanh nghiệp, tổ chức (TNDN) | Cá nhân, hộ kinh doanh (TNCN) |
|---|---|---|
| Ngưỡng doanh thu | Không quá 10 tỷ đồng/năm | Không quá 10 tỷ đồng/năm |
| Mức giảm | 30% số thuế TNDN phải nộp | 30% số thuế TNCN từ thu nhập kinh doanh |
| Cách xác định doanh thu | Doanh thu bán hàng, dịch vụ, tài chính và thu nhập khác | Theo Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP (sửa đổi bởi NĐ 141/2026/NĐ-CP) |
| Kê khai | Tự xác định khi tạm nộp quý, quyết toán năm | Mẫu số 01, 02, 03 kèm hồ sơ khai thuế |
| Khi vượt ngưỡng | Nộp đủ số thuế thiếu, xử lý chậm nộp theo NĐ 252/2026 | Nộp bổ sung, không tính chậm nộp đến hạn nộp của kỳ phát sinh vượt ngưỡng |
Kinh nghiệm thực tế khi áp dụng giảm 30% thuế TNDN
Từ quá trình làm kế toán thuế trọn gói cho các doanh nghiệp nhỏ tại Hà Nội, Kế toán Vinata ghi nhận một số điểm doanh nghiệp hay vướng:
- Ước tính doanh thu quá lạc quan hoặc quá thận trọng: doanh nghiệp có doanh thu dao động quanh 9–11 tỷ đồng nên lập dự báo theo từng quý. Nếu khả năng vượt ngưỡng cao, có thể cân nhắc chưa tạm giảm để tránh phải nộp bù kèm tiền chậm nộp.
- Quên cộng doanh thu tài chính và thu nhập khác: hãy rà soát tài khoản 515 và 711 (hoặc tài khoản tương ứng theo chế độ kế toán đang áp dụng) trước khi kết luận doanh thu dưới 10 tỷ.
- Không lưu bảng tính số thuế được giảm: nên lập bảng tính riêng cho từng quý, ghi rõ doanh thu lũy kế, số thuế phải nộp, số được giảm để giải trình khi cơ quan thuế kiểm tra.
- Bỏ quên phần giảm của quý I–III/2026: đây là khoản tiền doanh nghiệp đang “để quên” nếu không tính lại khi tạm nộp quý IV hoặc khi quyết toán.
- Tái cấu trúc, chia tách doanh nghiệp: nếu có kế hoạch chia, tách, cần tính tổng doanh thu các doanh nghiệp sau chia, tách để biết có bị loại trừ hay không.
- Kết hợp với kế hoạch cuối năm: nên rà soát cùng lúc với việc kiểm kê tài sản cuối năm 2026 và lịch nộp thuế các tháng cuối năm để chủ động dòng tiền.
Câu hỏi thường gặp
Doanh nghiệp có phải nộp hồ sơ đề nghị để được giảm 30% thuế TNDN không?
Không. Theo Nghị định 398/2026/NĐ-CP, doanh nghiệp tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý và khi quyết toán năm. Doanh nghiệp không phải chờ cơ quan thuế ra quyết định giảm.
Ngưỡng 10 tỷ đồng tính theo doanh thu năm nào?
Ngưỡng 10 tỷ đồng được xét theo doanh thu của chính kỳ tính thuế năm 2026 và năm 2027, gồm doanh thu bán hàng, cung cấp dịch vụ (không gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác.
Doanh nghiệp đang hưởng ưu đãi thuế TNDN có được giảm thêm 30% không?
Có, nếu doanh thu năm không quá 10 tỷ đồng. Số thuế được giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ phần ưu đãi thuế mà doanh nghiệp đang được hưởng.
Nếu cuối năm doanh thu vượt 10 tỷ đồng thì xử lý thế nào?
Doanh nghiệp không được áp dụng mức giảm cho năm đó và phải nộp đủ số tiền thuế thiếu so với số phải nộp. Tiền chậm nộp được xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Quý trước chưa tạm giảm thì có được giảm lại không?
Được. Doanh nghiệp có thể tính lại số thuế được giảm ở các quý tiếp theo hoặc xác định khi quyết toán thuế TNDN năm 2026; số thuế đã nộp thừa được xử lý bù trừ, hoàn trả theo pháp luật quản lý thuế.
Căn cứ pháp lý và nguồn tham khảo
- Nghị quyết 43/2026/QH16 của Quốc hội về giảm thuế TNCN, thuế TNDN kỳ tính thuế năm 2026, 2027 – Báo Điện tử Chính phủ;
- Nghị định 398/2026/NĐ-CP ngày 29/10/2026 quy định chi tiết việc giảm thuế TNCN, thuế TNDN – Toàn văn trên Cổng Thông tin điện tử Chính phủ;
- Tóm tắt nội dung Nghị định 398/2026/NĐ-CP – Chuyên trang Xây dựng chính sách, pháp luật (chinhphu.vn);
- Giảm 30% số thuế TNCN phải nộp từ kinh doanh có doanh thu không quá 10 tỷ đồng – Báo Điện tử Chính phủ;
- Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP (hiệu lực 01/7/2026) về thời hạn tạm nộp, tiền chậm nộp;
- Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, về xác định doanh thu của hộ, cá nhân kinh doanh.
Kế toán Vinata hỗ trợ doanh nghiệp áp dụng giảm thuế đúng và đủ
Chính sách giảm 30% thuế TNDN giúp doanh nghiệp nhỏ tiết kiệm đáng kể chi phí thuế trong hai năm 2026–2027, nhưng chỉ phát huy hiệu quả khi doanh thu được theo dõi sát, số thuế được giảm được tính đúng từng quý và hồ sơ quyết toán chặt chẽ. Kế toán Vinata cung cấp dịch vụ kế toán thuế trọn gói, rà soát và tính lại số thuế TNDN được giảm của năm 2026, lập báo cáo tài chính và quyết toán thuế cuối năm cho doanh nghiệp tại Hà Nội và các tỉnh lân cận. Anh/chị cần hỗ trợ, vui lòng liên hệ qua thông tin ở cuối trang.
Lưu ý: Bài viết mang tính chất tham khảo, tổng hợp theo văn bản pháp luật có hiệu lực tại thời điểm cập nhật. Doanh nghiệp nên đối chiếu văn bản gốc và hướng dẫn của cơ quan thuế quản lý trước khi áp dụng cho trường hợp cụ thể.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Thuế doanh nghiệpGiảm thuế GTGT 8% hết hạn 31/12/2026: Doanh nghiệp cần làm gì?
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết