Miễn giảm thuế từ ngày 01/7/2026 được thực hiện theo Điều 19 Luật Quản lý thuế số 108/2025/QH15. Luật gom 4 nhóm thủ tục vào một điều: miễn thuế, giảm thuế, không thu thuế và không chịu thuế. Điểm mới quan trọng là cơ quan thuế được giao triển khai miễn giảm thuế tự động trên cơ sở dữ liệu và tiêu chí quản lý rủi ro, tương tự cơ chế hoàn thuế tự động.
Bài viết giúp doanh nghiệp và cá nhân hiểu rõ ai được miễn giảm thuế, thủ tục ra sao và những rủi ro khi áp dụng sai.
Các trường hợp miễn giảm thuế theo Điều 19
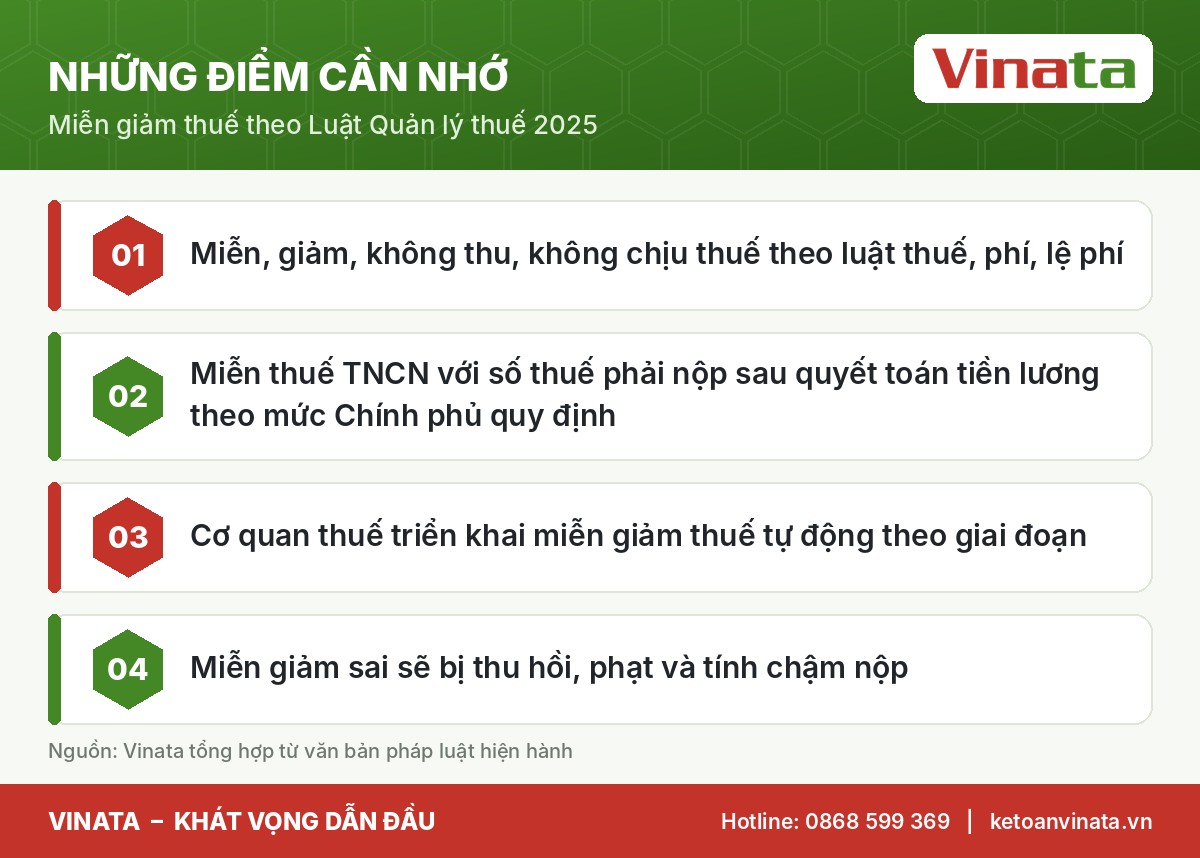
Khoản 1 Điều 19 chia thành hai nhóm:
Nhóm 1: Theo pháp luật về thuế, phí, lệ phí
Miễn thuế, giảm thuế, không thu thuế, không chịu thuế đối với tổ chức, cá nhân theo quy định của các luật thuế và pháp luật về phí, lệ phí. Ví dụ: ưu đãi thuế TNDN theo Luật Thuế TNDN số 67/2025/QH15, thu nhập được miễn thuế TNCN theo Điều 4 Luật Thuế TNCN số 109/2025/QH15.
Nhóm 2: Theo mức Chính phủ quy định
- Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân có số thuế phải nộp hằng năm theo mức Chính phủ quy định.
- Miễn thuế TNCN đối với cá nhân có số tiền thuế phát sinh phải nộp sau quyết toán thuế TNCN từ tiền lương, tiền công hằng năm theo mức Chính phủ quy định.
- Các loại thuế khác theo mức Chính phủ quy định.
Đây là cơ sở pháp lý cho việc miễn số thuế phải nộp thêm nhỏ sau quyết toán TNCN. Mức cụ thể do Chính phủ quy định, người nộp thuế cần đối chiếu nghị định hướng dẫn.
Thủ tục miễn giảm thuế
Khoản 2 Điều 19 quy định người nộp thuế thuộc trường hợp miễn giảm thuế, không thu thuế, không chịu thuế lập và gửi hồ sơ cho cơ quan quản lý thuế có thẩm quyền. Bộ trưởng Bộ Tài chính quy định hồ sơ, trình tự, thủ tục (khoản 6 Điều 19). Chính phủ quy định thời hạn tiếp nhận, giải quyết hồ sơ (khoản 5 Điều 19).
Miễn giảm thuế tự động
Khoản 3 Điều 19 giao cơ quan thuế triển khai miễn thuế, giảm thuế tự động cho người nộp thuế trên cơ sở dữ liệu, tiêu chí quản lý rủi ro, quy trình xử lý tự động và bảo đảm an toàn thông tin, theo từng giai đoạn. Khi đó, cơ quan thuế quyết định miễn giảm thuế (điểm b khoản 4 Điều 19).
| Thẩm quyền | Trường hợp |
|---|---|
| Thủ trưởng cơ quan quản lý thuế | Quyết định miễn, giảm, không thu, không chịu thuế thông thường |
| Cơ quan thuế | Quyết định miễn giảm thuế tự động |
| Thủ trưởng cơ quan quản lý thuế | Quyết định thu hồi tiền miễn thuế, giảm thuế |
Rủi ro khi áp dụng miễn giảm thuế sai
Ưu đãi thuế luôn đi kèm điều kiện. Nếu doanh nghiệp không đáp ứng, hậu quả gồm:
- Thu hồi số thuế đã miễn, giảm (điểm c khoản 4 Điều 19).
- Tiền chậm nộp trên số thuế miễn, giảm không đúng (điểm c khoản 1 Điều 16).
- Phạt 20% số thuế được miễn, giảm sai do khai sai, hoặc phạt trốn thuế nếu cố ý (Điều 44, 45).
- Kiểm tra tại trụ sở: hồ sơ miễn giảm thuế của người nộp thuế có rủi ro cao thuộc diện kiểm tra theo điểm a khoản 3 Điều 22.
Khoản 5 Điều 18 Luật Thuế TNDN số 67/2025/QH15 cũng quy định doanh nghiệp không đáp ứng điều kiện ưu đãi thì bị truy thu thuế và xử phạt.
Quy trình hưởng miễn giảm thuế an toàn
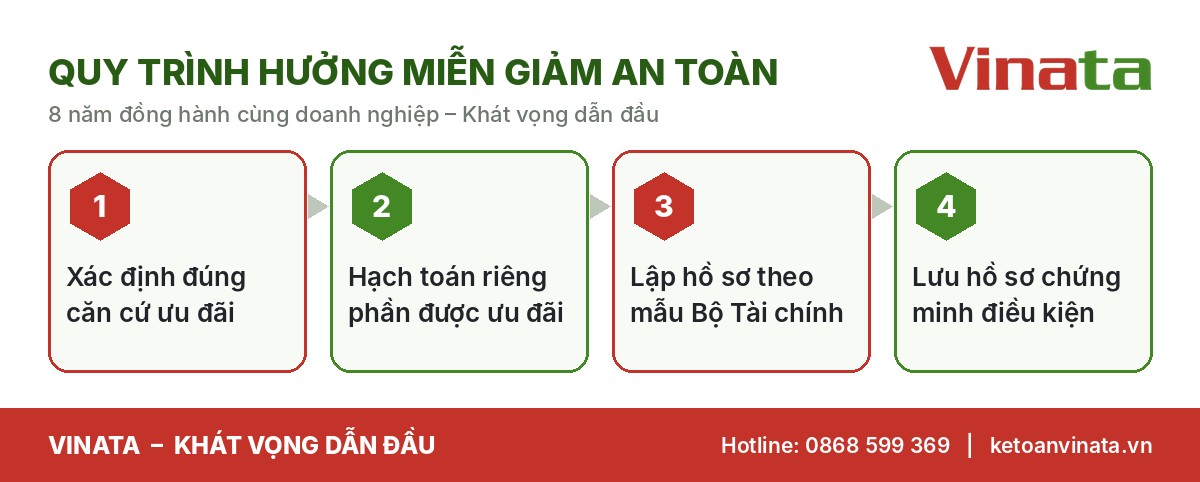
Bước “hạch toán riêng” rất quan trọng với thuế TNDN. Khoản 2 Điều 18 Luật Thuế TNDN yêu cầu doanh nghiệp hạch toán riêng thu nhập từ hoạt động được ưu đãi; không hạch toán riêng được thì phân bổ theo tỷ lệ doanh thu hoặc chi phí.
 Đọc thêmHoàn thuế tự động 2026: cơ chế mới, điều kiện và cách để được hoàn nhanhHoàn thuế tự động là điểm mới đáng chú ý của Luật Quản lý thuế số 108/2025/QH15. Khoản 4 Điều 18 quy định cơ quan thuế…
Chuyển tiếp: miễn giảm phát sinh trước 01/7/2026
Khoản 1 Điều 53 Luật Quản lý thuế 2025 quy định các khoản thuế được miễn, giảm, không thu theo quy định của pháp luật từng thời kỳ, phát sinh trước ngày 01/7/2026 thì tiếp tục xử lý theo Luật Quản lý thuế số 38/2019/QH14. Doanh nghiệp đang hưởng ưu đãi cần phân định rõ thời điểm phát sinh để áp dụng đúng thủ tục.
Góc nhìn chuyên gia Vinata
Sau 8 năm tư vấn ưu đãi thuế, Vinata nhận thấy rủi ro lớn nhất không nằm ở thủ tục mà ở hồ sơ chứng minh điều kiện. Ví dụ, doanh nghiệp hưởng ưu đãi theo địa bàn nhưng không lưu giấy chứng nhận đầu tư, hoặc doanh nghiệp sử dụng nhiều lao động nữ nhưng không có bảng tính số chi thêm. Khi bị kiểm tra sau nhiều năm, việc tái tạo hồ sơ rất khó.
Lời khuyên: lập “bộ hồ sơ ưu đãi” riêng cho từng loại miễn giảm thuế, cập nhật hằng năm cùng với hồ sơ quyết toán thuế. Doanh nghiệp chưa có kế toán chuyên sâu có thể giao cho dịch vụ kế toán thuế trọn gói của Vinata.
Những sai lầm thường gặp
- Tự áp dụng ưu đãi khi chưa đủ điều kiện về hạch toán, hóa đơn, kê khai.
- Áp dụng ưu đãi cho cả thu nhập không thuộc diện ưu đãi (ví dụ thu nhập chuyển nhượng vốn, bất động sản).
- Không theo dõi thời gian hết ưu đãi.
- Nhầm giữa không chịu thuế và miễn thuế khi lập hóa đơn, tờ khai.
Ví dụ về miễn giảm thuế trong thực tế
Ví dụ 1 – Thuế TNDN: Doanh nghiệp K thành lập mới từ hộ kinh doanh, có tổng doanh thu năm không quá 50 tỷ đồng. Theo khoản 4 Điều 15 Luật Thuế TNDN số 67/2025/QH15, doanh nghiệp được miễn thuế TNDN trong 02 năm liên tục kể từ khi có thu nhập chịu thuế. Để hưởng miễn giảm thuế này, doanh nghiệp phải thực hiện chế độ kế toán, hóa đơn, chứng từ và nộp thuế theo phương pháp kê khai (khoản 1 Điều 18 Luật Thuế TNDN).
Ví dụ 2 – Thuế TNCN: Người lao động L quyết toán thuế TNCN năm, số thuế phải nộp thêm rất nhỏ. Khoản 1 Điều 19 Luật Quản lý thuế 2025 cho phép miễn số thuế phát sinh phải nộp sau quyết toán từ tiền lương, tiền công theo mức Chính phủ quy định. Người lao động cần đối chiếu mức cụ thể trong nghị định hướng dẫn để biết mình có thuộc diện được miễn hay không.
Ví dụ 3 – Bất khả kháng: Cá nhân gặp thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng khả năng nộp thuế được giảm thuế TNCN tương ứng mức thiệt hại nhưng không vượt quá số thuế phải nộp (khoản 1 Điều 5 Luật Thuế TNCN số 109/2025/QH15).
Ba ví dụ cho thấy miễn giảm thuế xuất phát từ nhiều luật khác nhau, nhưng thủ tục đều được quản lý thống nhất theo Điều 19 Luật Quản lý thuế 2025.
Đọc thêm
- Thời hạn nộp thuế: cách xác định đúng theo Luật Quản lý thuế mới
- Gia hạn nộp thuế: 3 trường hợp được áp dụng và lợi ích cho doanh nghiệp
Câu hỏi thường gặp
Miễn giảm thuế tự động có cần nộp hồ sơ không?
Với trường hợp hệ thống xử lý tự động, việc miễn giảm dựa trên dữ liệu sẵn có. Các trường hợp còn lại vẫn phải lập và gửi hồ sơ theo khoản 2 Điều 19.
Đã được miễn giảm có bị kiểm tra lại không?
Có. Cơ quan thuế có thể kiểm tra và thu hồi nếu phát hiện không đủ điều kiện.
Kết luận
Miễn giảm thuế là quyền lợi hợp pháp, nhưng chỉ an toàn khi doanh nghiệp đáp ứng và chứng minh được điều kiện. Cơ chế tự động giúp nhanh hơn, đồng thời phát hiện sai sót nhanh hơn. Doanh nghiệp nên rà soát lại toàn bộ khoản ưu đãi đang áp dụng, đối chiếu với điều kiện của luật mới và lưu hồ sơ đầy đủ trước mỗi kỳ quyết toán năm để luôn sẵn sàng khi cơ quan thuế kiểm tra.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được đánh giá điều kiện và lập hồ sơ miễn giảm thuế đúng luật.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 16, 19, 22, 44, 45, 53); Luật Thuế TNDN số 67/2025/QH15 (Điều 18).
Tin liên quan
 Quản lý thuếThuế bán hàng online 2026: ai khai, ai nộp và ngưỡng 1 tỷ đồng
 Quản lý thuếTiền thuế nộp thừa 2026: cách bù trừ, hoàn trả và lưu ý thời hạn 10 năm
 Quản lý thuếGia hạn nộp thuế 2026: 3 trường hợp được áp dụng và lợi ích cho doanh nghiệp
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước