Nghĩa vụ của người nộp thuế được quy định tại khoản 2 Điều 37 Luật Quản lý thuế số 108/2025/QH15, gồm 15 nhóm từ điểm a đến điểm p. Ngoài các nghĩa vụ quen thuộc như đăng ký, khai, nộp thuế, luật mới bổ sung yêu cầu vận hành hạ tầng giao dịch điện tử, kê khai giao dịch liên kết và trách nhiệm của doanh nghiệp xã hội. Đặc biệt, người nộp thuế vẫn chịu trách nhiệm kể cả khi người đại diện thay mặt làm thủ tục sai quy định.
Bài viết hệ thống lại nghĩa vụ của người nộp thuế theo từng nhóm, kèm hậu quả khi vi phạm và cách xây dựng hệ thống tuân thủ nội bộ.
Nhóm 1: Nghĩa vụ đăng ký, khai và nộp thuế
- Đăng ký thuế, sử dụng mã số thuế theo quy định (điểm a).
- Khai chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm về tính chính xác của hồ sơ và tài liệu cung cấp (điểm b).
- Nộp đầy đủ, đúng hạn tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt; nộp theo mã định danh khoản phải nộp nếu đã được cung cấp (điểm c).
- Nộp số thuế ấn định theo quyết định của cơ quan quản lý thuế, kể cả khi không đồng ý; có quyền khiếu nại và phải cung cấp hồ sơ chứng minh (điểm o).
Nhóm 2: Nghĩa vụ kế toán, hóa đơn, chứng từ
- Tuân thủ chế độ kế toán, thống kê, sử dụng hóa đơn, chứng từ theo quy định (điểm d).
- Ghi chép, ghi nhận chính xác, trung thực, đầy đủ những hoạt động phát sinh nghĩa vụ thuế, khấu trừ thuế và giao dịch phải kê khai (điểm đ).
- Lập và giao hóa đơn, chứng từ cho người mua đúng số lượng, chủng loại, giá trị thực thanh toán (điểm e).
Nhóm 3: Nghĩa vụ cung cấp thông tin và chấp hành
- Cung cấp chính xác, đầy đủ, kịp thời thông tin, tài liệu liên quan đến nghĩa vụ thuế, kể cả thông tin phục vụ trao đổi với cơ quan thuế nước ngoài; giải thích việc tính, khai, nộp thuế theo yêu cầu (điểm g).
- Chấp hành quyết định, thông báo, yêu cầu của cơ quan quản lý thuế và công chức quản lý thuế (điểm h).
- Khi bị kiểm tra: chấp hành quyết định kiểm tra, thông báo giải trình; cung cấp tài liệu; ký biên bản trong thời hạn; chấp hành kết luận (điểm p).
Nhóm 4: Nghĩa vụ mới theo Luật Quản lý thuế 2025
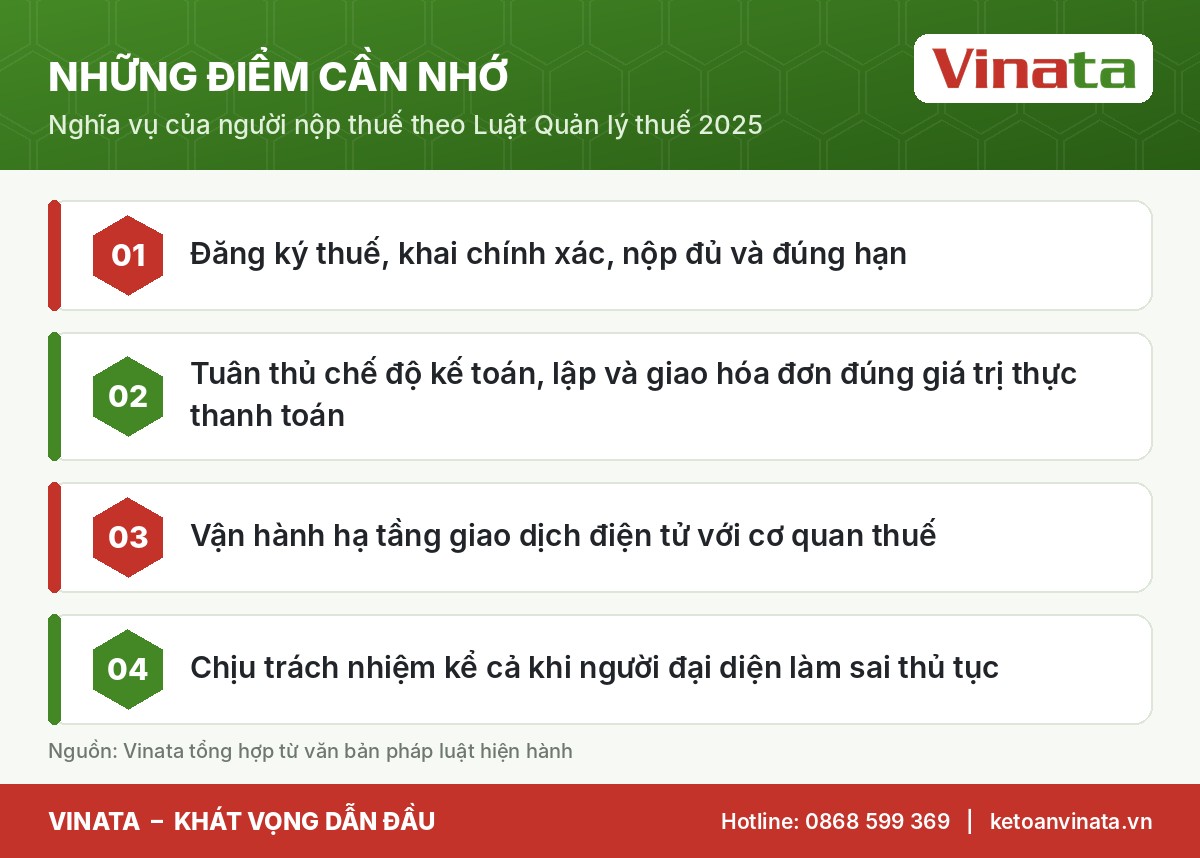
- Chịu trách nhiệm thực hiện nghĩa vụ thuế kể cả khi người đại diện theo pháp luật hoặc đại diện theo ủy quyền thực hiện thủ tục sai quy định (điểm i). Nghĩa là doanh nghiệp không thể đổ lỗi cho kế toán thuê ngoài hay người được ủy quyền để thoát trách nhiệm với cơ quan thuế.
- Vận hành hạ tầng kỹ thuật để giao dịch điện tử, kết nối thông tin nghĩa vụ thuế với cơ quan quản lý thuế (điểm k).
- Sử dụng đúng mục đích hàng hóa, dịch vụ miễn thuế, không chịu thuế; thay đổi mục đích phải kê khai lại và nộp thuế (điểm l).
- Doanh nghiệp có giao dịch liên kết phải lập, lưu trữ, kê khai, cung cấp hồ sơ về giao dịch liên kết và các bên liên kết, kể cả bên ở nước ngoài (điểm m).
- Doanh nghiệp xã hội kê khai chính xác các khoản thu từ hợp tác, tài trợ, hợp đồng với tổ chức, cá nhân nước ngoài sử dụng cho mục đích xã hội, môi trường (điểm n).
Hậu quả khi vi phạm nghĩa vụ của người nộp thuế
| Vi phạm | Hệ quả chính |
|---|---|
| Không đăng ký, không khai thuế | Bị ấn định thuế (Điều 24); có thể bị xác định trốn thuế (Điều 45) |
| Khai sai dẫn đến thiếu thuế | Phạt 20% số thuế khai thiếu, nộp tiền chậm nộp (Điều 44) |
| Không lập hóa đơn khi bán hàng | Hành vi bị nghiêm cấm; trốn thuế nếu không kê khai (Điều 8, 45) |
| Không ghi sổ các khoản thu | Trốn thuế (điểm b khoản 4 Điều 45) |
| Không chấp hành quyết định kiểm tra | Bị ấn định thuế; có thể bị cưỡng chế (Điều 24, 48) |
Xây dựng hệ thống tuân thủ thuế nội bộ
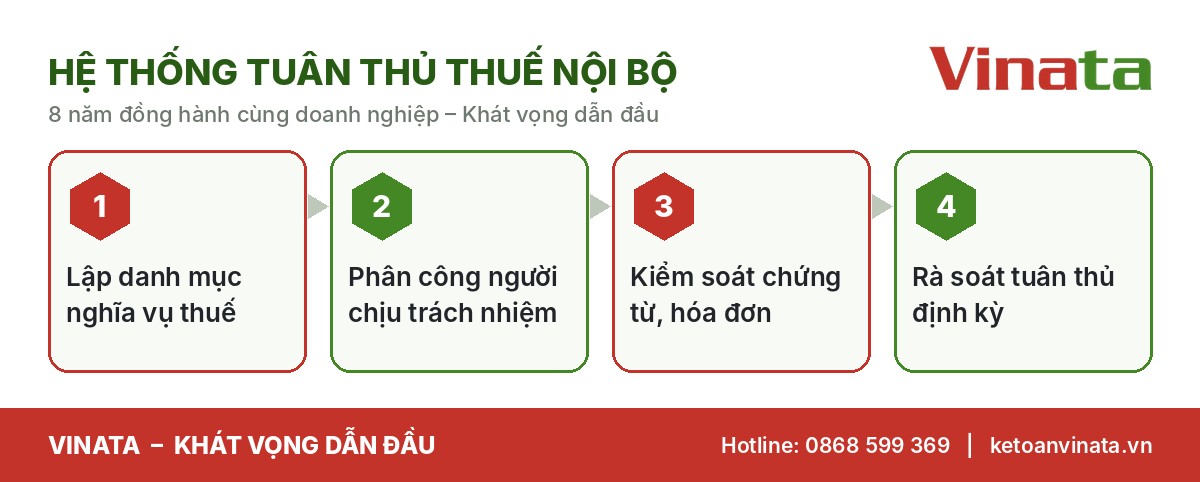
Hệ thống này không cần phức tạp. Với doanh nghiệp nhỏ, một bảng tính lịch thuế, một người chịu trách nhiệm và một đơn vị dịch vụ kiểm tra chéo là đủ để thực hiện tốt nghĩa vụ của người nộp thuế.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Tình huống thực tế
Công ty P thuê một cá nhân làm kế toán “tự do”. Người này kê khai sai thuế suất GTGT trong nhiều kỳ rồi nghỉ việc. Khi cơ quan thuế kiểm tra, công ty bị truy thu, phạt và tính tiền chậm nộp. Theo điểm i khoản 2 Điều 37, công ty vẫn phải chịu trách nhiệm với cơ quan thuế, việc yêu cầu người kế toán bồi thường là quan hệ dân sự riêng. Bài học: chọn đơn vị dịch vụ có đủ điều kiện hành nghề, hợp đồng rõ trách nhiệm như dịch vụ kế toán thuế trọn gói của Vinata.
Góc nhìn chuyên gia Vinata
Sau 8 năm hỗ trợ doanh nghiệp thực hiện nghĩa vụ của người nộp thuế, Vinata nhận thấy vi phạm phổ biến nhất không phải cố ý trốn thuế mà là thiếu hệ thống: không ai chịu trách nhiệm rõ ràng, chứng từ phân tán, lịch nộp phụ thuộc trí nhớ một người. Đầu tư một hệ thống tuân thủ đơn giản giúp doanh nghiệp thực hiện đầy đủ nghĩa vụ của người nộp thuế và tiết kiệm đáng kể chi phí xử lý vi phạm. Doanh nghiệp quy mô vừa có thể kết hợp dịch vụ kế toán nội bộ để kiểm soát chứng từ ngay tại nguồn.
Bảng kiểm tra nhanh nghĩa vụ của người nộp thuế
| Nghĩa vụ | Câu hỏi tự kiểm tra |
|---|---|
| Đăng ký, khai, nộp thuế | Tất cả tờ khai các kỳ đã nộp đúng hạn chưa? |
| Kế toán, hóa đơn | Mọi giao dịch bán ra đã lập hóa đơn đúng giá trị thực thanh toán chưa? |
| Ghi sổ | Các khoản thu đã được ghi đầy đủ vào sổ kế toán chưa? |
| Cung cấp thông tin | Đã phản hồi mọi thông báo của cơ quan thuế đúng hạn chưa? |
| Giao dịch điện tử | Tài khoản giao dịch thuế, chữ ký số còn hiệu lực không? |
| Giao dịch liên kết | Đã lập, lưu hồ sơ xác định giá giao dịch liên kết chưa? |
Doanh nghiệp nên thực hiện bảng kiểm tra nghĩa vụ của người nộp thuế này mỗi quý, giao cho người phụ trách kế toán ký xác nhận. Nếu có câu trả lời “chưa”, hãy xử lý ngay và cân nhắc khai bổ sung trước khi cơ quan thuế phát hiện.
Nghĩa vụ của người nộp thuế với hộ kinh doanh
Từ 01/01/2026, hộ kinh doanh chuyển sang tự khai, tự tính thuế theo Điều 13. Do đó, nghĩa vụ của người nộp thuế đối với hộ kinh doanh không còn dừng ở việc nộp tiền theo thông báo khoán. Hộ phải tự xác định doanh thu, tự tính số thuế, sử dụng hóa đơn điện tử khi thuộc diện bắt buộc và lưu giữ sổ sách. Chủ hộ chịu trách nhiệm hoàn thành nghĩa vụ thuế khi ngừng kinh doanh (điểm d khoản 1 Điều 17).
Đọc thêm
- Mã số thuế cá nhân: doanh nghiệp và người lao động cần làm gì?
- Phân nhóm người nộp thuế: tiêu chí, cách xếp nhóm và tác động tới doanh nghiệp
- Khai bổ sung hồ sơ khai thuế: thời hạn 05 năm và cách tránh bị xử phạt
- Gia hạn nộp hồ sơ khai thuế: điều kiện, thời gian tối đa và cách thực hiện
- Giao dịch thuế điện tử: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi
- Quyền của người nộp thuế: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
- Thông tin người nộp thuế: khi nào được bảo mật, khi nào bị công khai?
- Đại lý thuế: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
- Chuyển địa chỉ trụ sở: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Hộ kinh doanh có phải thực hiện đủ 15 nghĩa vụ của người nộp thuế?
Hộ kinh doanh là người nộp thuế nên phải thực hiện các nghĩa vụ tương ứng với hoạt động của mình; một số nghĩa vụ như giao dịch liên kết chỉ áp dụng khi phát sinh.
Thuê dịch vụ kế toán có chuyển được trách nhiệm?
Không với cơ quan thuế. Người nộp thuế vẫn chịu trách nhiệm theo điểm i khoản 2 Điều 37.
Kết luận
Nắm đầy đủ nghĩa vụ của người nộp thuế là nền tảng của tuân thủ. Thực hiện tốt nghĩa vụ của người nộp thuế cũng là điều kiện để doanh nghiệp được hưởng chế độ ưu tiên theo Điều 34. Một hệ thống nội bộ rõ ràng giúp doanh nghiệp tránh vi phạm và giữ lịch sử tuân thủ tốt.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được thiết lập hệ thống tuân thủ và thực hiện trọn vẹn nghĩa vụ của người nộp thuế.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 8, 24, 37, 44, 45, 48).
Tin liên quan
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi