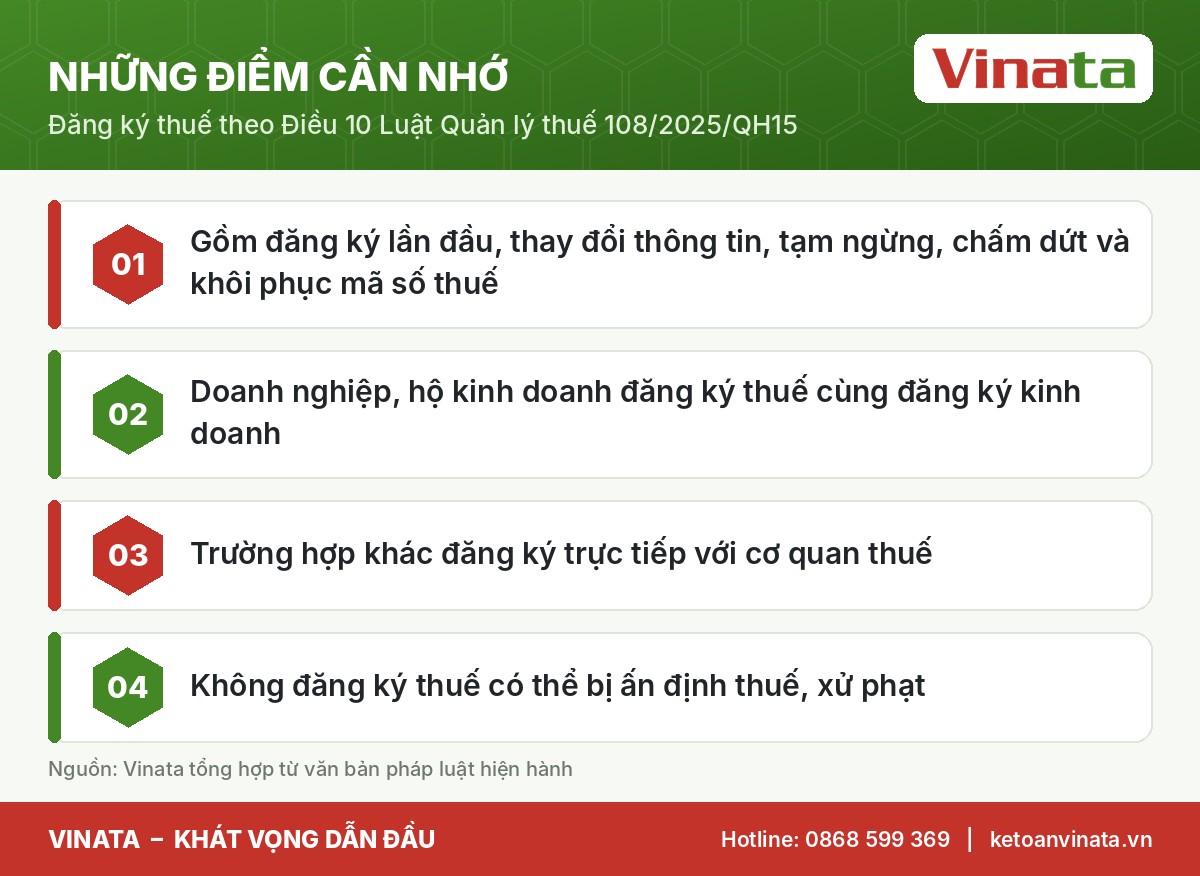
Đăng ký thuế từ ngày 01/7/2026 thực hiện theo Điều 10 Luật Quản lý thuế số 108/2025/QH15. Phạm vi đăng ký thuế gồm 5 nội dung: đăng ký lần đầu, thông báo thay đổi thông tin, thông báo tạm ngừng hoạt động, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế. Doanh nghiệp, hộ kinh doanh thực hiện đăng ký thuế cùng lúc với đăng ký kinh doanh theo cơ chế một cửa liên thông.
Bài viết giúp người mới khởi nghiệp hiểu đúng thủ tục, tránh các lỗi khiến hồ sơ bị trả về hoặc bị xử phạt.
Phạm vi đăng ký thuế theo luật mới
Khoản 1 Điều 10 liệt kê 5 nội dung cụ thể:
- Đăng ký thuế lần đầu khi bắt đầu phát sinh nghĩa vụ.
- Thông báo thay đổi thông tin đã đăng ký (địa chỉ, người đại diện, ngành nghề…).
- Thông báo khi tạm ngừng hoạt động, kinh doanh.
- Chấm dứt hiệu lực mã số thuế khi giải thể, chấm dứt hoạt động.
- Khôi phục mã số thuế khi đủ điều kiện hoạt động trở lại.
Ai đăng ký thuế qua cơ chế một cửa liên thông?
Khoản 2 Điều 10 quy định doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hộ kinh doanh. Nghĩa là khi được cấp Giấy chứng nhận đăng ký doanh nghiệp, mã số doanh nghiệp đồng thời là mã số thuế (Điều 11).
Các trường hợp còn lại, ví dụ tổ chức, cá nhân khấu trừ thuế thay, làm thủ tục trực tiếp với cơ quan thuế (khoản 3 Điều 10).
Thời hạn và hồ sơ đăng ký thuế
Luật giao Chính phủ quy định thời hạn thực hiện và trách nhiệm các bên (khoản 4 Điều 10). Bộ trưởng Bộ Tài chính quy định chi tiết hồ sơ, thủ tục đối với phạm vi đăng ký thuế và trường hợp đăng ký trực tiếp. Bộ Tài chính đã ban hành Thông tư số 90/2026/TT-BTC hướng dẫn nội dung này; doanh nghiệp cần đối chiếu mẫu biểu theo thông tư này khi nộp hồ sơ.
Vinata lưu ý: với cá nhân, hộ kinh doanh, mã số thuế là số định danh cá nhân. Vì vậy thông tin căn cước phải chính xác, khớp với cơ sở dữ liệu quốc gia về dân cư.
Hậu quả khi không đăng ký thuế
Nhiều hộ kinh doanh online nghĩ rằng chưa đăng ký thì chưa phải nộp thuế. Thực tế, Luật Quản lý thuế 2025 quy định rất chặt:
- Bị ấn định thuế: Điểm a khoản 2 Điều 24 cho phép cơ quan thuế ấn định thuế khi người nộp thuế không đăng ký thuế.
- Bị xử phạt: Không nộp hồ sơ đăng ký thuế là hành vi vi phạm thủ tục thuế; nếu dẫn đến thiếu thuế có thể bị xem xét theo hành vi trốn thuế (Điều 45).
- Truy thu không giới hạn thời gian: Khoản 8 Điều 44 quy định trường hợp không đăng ký thuế phải nộp đủ số thuế thiếu, thuế trốn, tiền chậm nộp cho toàn bộ thời gian trở về trước.
Đây là điểm khác biệt lớn: người không đăng ký thuế không được hưởng giới hạn 10 năm truy thu như các trường hợp khác.
Kinh nghiệm thực tế từ Vinata
Qua 8 năm hỗ trợ thành lập doanh nghiệp, Vinata tổng kết các lỗi hay gặp:
- Kê khai địa chỉ trụ sở không thực tế, dẫn đến bị xác minh “không hoạt động tại địa chỉ đăng ký”.
- Không thông báo thay đổi thông tin khi đổi người đại diện, đổi tài khoản ngân hàng.
- Hoạt động kinh doanh trong thời gian tạm ngừng mà không thông báo – hành vi bị xác định là trốn thuế (điểm k khoản 4 Điều 45).
- Quên đăng ký sử dụng hóa đơn điện tử ngay sau khi có mã số thuế.
Khi đổi địa chỉ, ngành nghề hay người đại diện, hãy sử dụng dịch vụ thay đổi giấy phép đăng ký kinh doanh để thông tin thuế được cập nhật đồng bộ.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Quy trình 4 bước sau khi đăng ký thuế
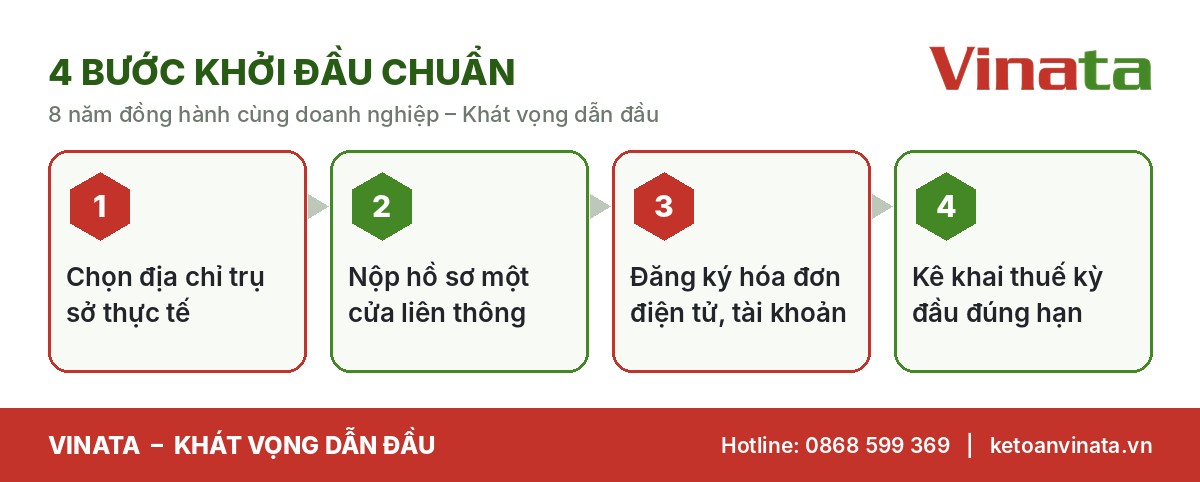
Sau khi hoàn tất, doanh nghiệp cần duy trì nghĩa vụ kê khai định kỳ. Đây là giai đoạn nhiều startup bỏ sót, dẫn đến bị phạt ngay trong năm đầu hoạt động.
Tạm ngừng kinh doanh và chấm dứt mã số thuế
Thông báo tạm ngừng hoạt động là một nội dung thuộc phạm vi đăng ký thuế. Trong thời gian tạm ngừng, nếu doanh nghiệp vẫn bán hàng, xuất hóa đơn mà không thông báo với cơ quan quản lý thuế thì bị xác định là hành vi trốn thuế theo điểm k khoản 4 Điều 45. Vì vậy, muốn hoạt động lại trước thời hạn, doanh nghiệp phải thông báo trước.
Khi chấm dứt hoạt động, doanh nghiệp làm thủ tục chấm dứt hiệu lực mã số thuế. Đây là trường hợp rủi ro cao mà Điều 22 xếp vào diện kiểm tra tại trụ sở. Mọi nghĩa vụ thuế phải được hoàn thành trước khi đóng mã số thuế theo Điều 17. Vinata cung cấp dịch vụ giải thể công ty trọn gói, bao gồm rà soát, quyết toán và đóng mã số thuế.
Khôi phục mã số thuế
Trường hợp mã số thuế bị chấm dứt hiệu lực do không hoạt động tại địa chỉ đăng ký, doanh nghiệp muốn hoạt động lại phải làm thủ tục khôi phục mã số thuế. Kinh nghiệm cho thấy cơ quan thuế thường yêu cầu nộp đủ tờ khai còn thiếu, tiền phạt và tiền chậm nộp trước khi khôi phục. Bộ trưởng Bộ Tài chính quy định chi tiết thủ tục này theo khoản 5 Điều 10.
Checklist hồ sơ trước khi nộp
- Bản sao căn cước của người đại diện theo pháp luật, thành viên, cổ đông (với doanh nghiệp).
- Thông tin địa chỉ trụ sở có thể xác minh thực tế.
- Ngành nghề kinh doanh đúng mã ngành, kiểm tra ngành nghề có điều kiện.
- Thông tin người phụ trách kế toán, số điện thoại, email nhận thông báo thuế.
- Tài khoản ngân hàng dự kiến dùng để giao dịch và nộp thuế.
Chuẩn bị đầy đủ ngay từ đầu giúp hồ sơ không bị yêu cầu bổ sung, đồng thời hạn chế nguy cơ bị cơ quan thuế xác minh “không hoạt động tại địa chỉ đã đăng ký” sau này.
Đọc thêm
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
- Chuyển địa chỉ trụ sở: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
Câu hỏi thường gặp
Thành lập công ty xong có phải đi đăng ký thuế riêng không?
Không. Doanh nghiệp thực hiện đăng ký thuế cùng với đăng ký doanh nghiệp theo cơ chế một cửa liên thông. Sau khi có giấy chứng nhận, doanh nghiệp tiếp tục các thủ tục như đăng ký sử dụng hóa đơn điện tử, mở tài khoản ngân hàng, kê khai thuế ban đầu.
Đổi địa chỉ trụ sở sang tỉnh khác cần lưu ý gì?
Khoản 4 Điều 17 yêu cầu hoàn thành nghĩa vụ nộp thuế khi thay đổi địa chỉ trụ sở dẫn đến thay đổi cơ quan thuế quản lý, trừ trường hợp do thay đổi địa giới hành chính. Doanh nghiệp nên quyết toán, nộp đủ thuế trước khi chuyển.
Cá nhân cho thuê nhà có phải làm thủ tục này không?
Cá nhân có thu nhập chịu thuế phải thực hiện nghĩa vụ thuế. Với cá nhân, mã số thuế chính là số định danh cá nhân theo Điều 11, giúp thủ tục đơn giản hơn trước.
Kết luận
Đăng ký thuế là bước đầu tiên và quan trọng nhất trong vòng đời nghĩa vụ thuế. Mọi thông tin khai báo ở bước này sẽ theo doanh nghiệp suốt quá trình hoạt động, từ kê khai, hoàn thuế đến kiểm tra và giải thể, nên cần được chuẩn bị kỹ ngay từ đầu. Làm đúng ngay từ đầu giúp doanh nghiệp tránh bị ấn định thuế và truy thu không thời hạn.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0989390864 hoặc truy cập ketoanvinata.vn để được hỗ trợ đăng ký thuế, thành lập doanh nghiệp và thiết lập sổ sách ngay từ ngày đầu.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 10, 11, 24, 44, 45); Thông tư số 90/2026/TT-BTC.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh