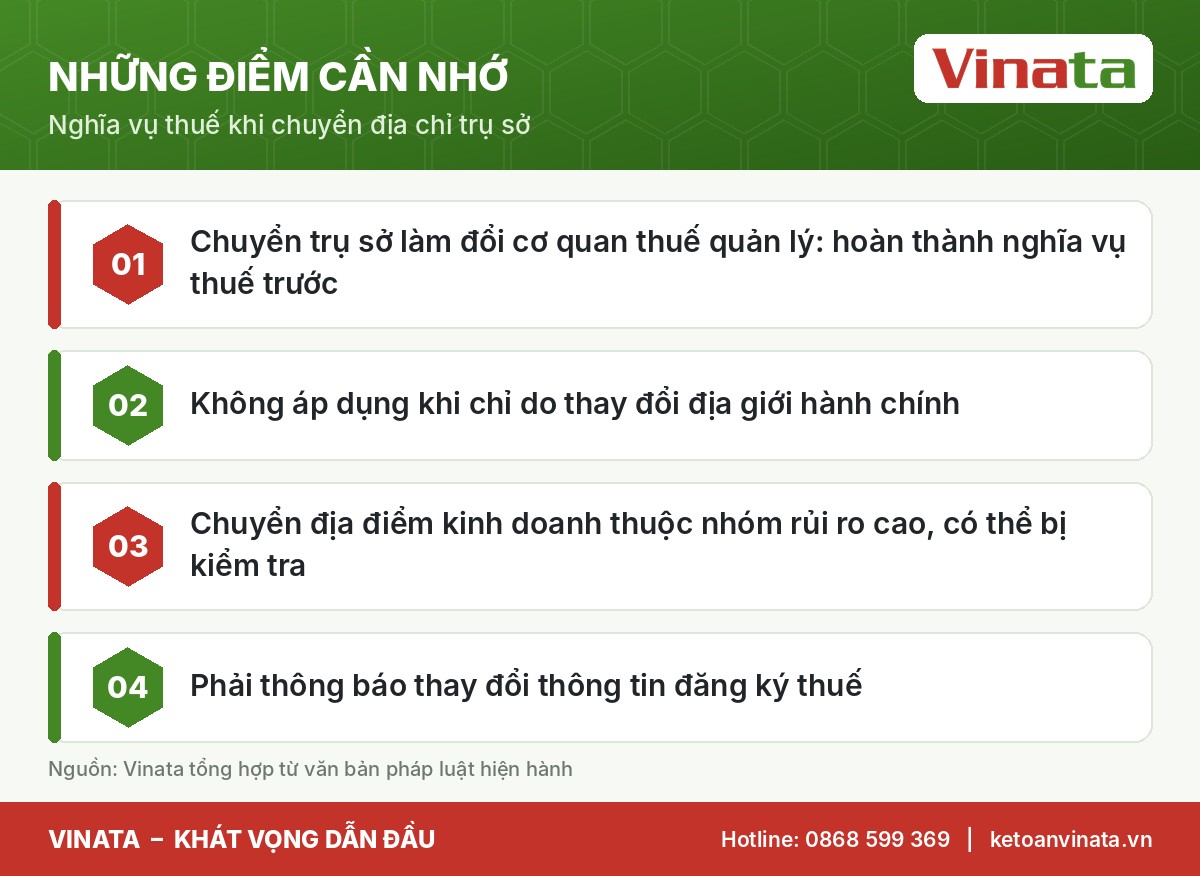
Chuyển địa chỉ trụ sở sang địa bàn khác khiến doanh nghiệp thay đổi cơ quan thuế quản lý. Theo khoản 4 Điều 17 Luật Quản lý thuế số 108/2025/QH15, người nộp thuế có trách nhiệm hoàn thành nghĩa vụ nộp thuế trong trường hợp thay đổi địa chỉ trụ sở dẫn đến thay đổi cơ quan thuế quản lý, trừ trường hợp do thay đổi địa giới hành chính. Đồng thời, chuyển địa điểm kinh doanh thuộc nhóm rủi ro cao có thể bị kiểm tra thuế tại trụ sở (điểm a khoản 3 Điều 22).
Nói cách khác, chuyển địa chỉ trụ sở không chỉ là thủ tục với cơ quan đăng ký kinh doanh mà còn là một “đợt quyết toán” thu nhỏ với cơ quan thuế.
Trụ sở của người nộp thuế được hiểu thế nào?
Khoản 6 Điều 4 định nghĩa trụ sở của người nộp thuế là địa điểm tiến hành một phần hoặc toàn bộ hoạt động kinh doanh, gồm trụ sở chính, chi nhánh, cửa hàng, nơi sản xuất, nơi để hàng hóa, nơi để tài sản dùng cho sản xuất, kinh doanh; nơi cư trú hoặc nơi phát sinh nghĩa vụ thuế. Như vậy, chuyển kho hàng, nhà xưởng cũng là thay đổi cần được thông báo.
Khi nào phải hoàn thành nghĩa vụ thuế trước?
| Trường hợp | Phải hoàn thành nghĩa vụ thuế trước? |
|---|---|
| Chuyển địa chỉ trụ sở trong cùng địa bàn, không đổi cơ quan thuế quản lý | Không bắt buộc theo khoản 4 Điều 17, nhưng vẫn phải thông báo thay đổi thông tin |
| Chuyển địa chỉ trụ sở sang địa bàn khác, đổi cơ quan thuế quản lý | Có |
| Địa chỉ thay đổi do sắp xếp, thay đổi địa giới hành chính | Không |
Trường hợp thứ ba đặc biệt phù hợp bối cảnh sắp xếp đơn vị hành chính và mô hình chính quyền địa phương hai cấp: doanh nghiệp chỉ cập nhật thông tin, không phải hoàn thành nghĩa vụ thuế như chuyển trụ sở thông thường.
Vì sao chuyển địa chỉ trụ sở dễ bị kiểm tra thuế?
Điểm a khoản 3 Điều 22 liệt kê người nộp thuế chuyển địa điểm kinh doanh vào nhóm rủi ro cao thuộc diện kiểm tra tại trụ sở, cùng với chia, tách, sáp nhập, giải thể. Điểm c khoản 3 Điều 22 giới hạn kiểm tra với nhóm này không quá 01 lần trong 01 năm. Lý do: khi chuyển cơ quan quản lý, cơ quan thuế nơi đi cần chốt nghĩa vụ để không thất thu.
Thời hạn kiểm tra tại trụ sở không quá 20 ngày, gia hạn một lần không quá 20 ngày. Doanh nghiệp chuẩn bị hồ sơ tốt sẽ rút ngắn đáng kể thời gian chuyển địa chỉ trụ sở.
Rủi ro khi doanh nghiệp đang bị xử lý vi phạm
Điểm b khoản 2 Điều 38 cho phép cơ quan quản lý thuế yêu cầu cơ quan đăng ký kinh doanh tạm dừng thực hiện thay đổi nội dung đăng ký doanh nghiệp khi đang xử lý vi phạm thuế. Nghĩa là nếu doanh nghiệp còn vi phạm, hồ sơ chuyển địa chỉ trụ sở có thể bị “treo”.
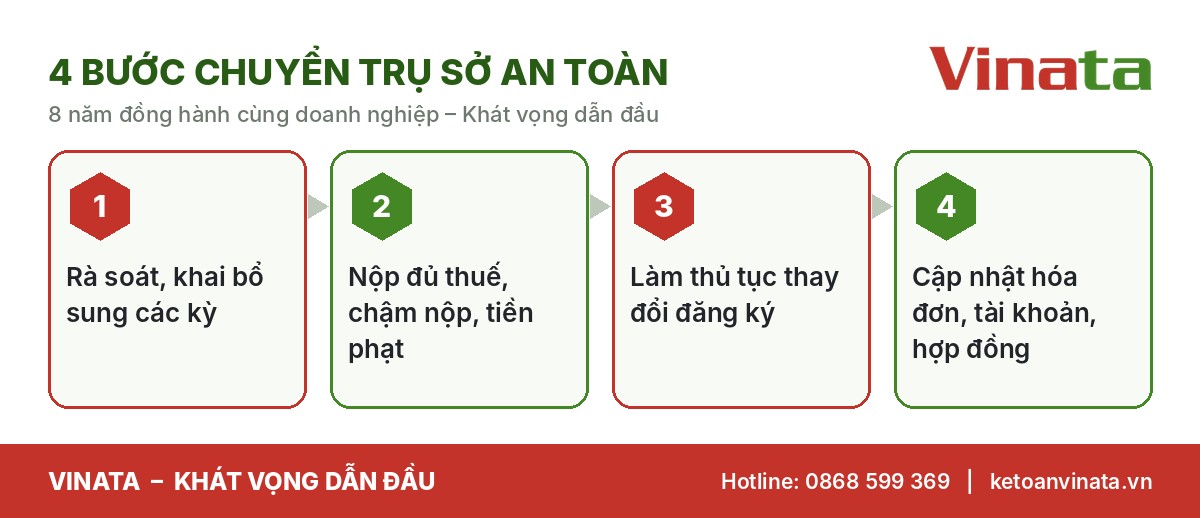
4 bước chuyển địa chỉ trụ sở an toàn
Chi tiết từng bước
- Rà soát, khai bổ sung: kiểm tra các kỳ còn trong thời hạn khai bổ sung 05 năm; tự khai bổ sung trước khi có quyết định kiểm tra để không bị phạt.
- Nộp đủ nghĩa vụ: tra cứu tài khoản thuế, nộp đủ tiền thuế, tiền chậm nộp, tiền phạt; xử lý tiền nộp thừa.
- Thay đổi đăng ký: nộp hồ sơ thay đổi địa chỉ trụ sở với cơ quan đăng ký kinh doanh; thông tin đăng ký thuế được cập nhật theo cơ chế liên thông (khoản 2 Điều 10).
- Cập nhật vận hành: thông tin trên hóa đơn điện tử, tài khoản ngân hàng, hợp đồng, biển hiệu, con dấu (nếu có).
Trường hợp đặc thù: doanh nghiệp sản xuất rượu, thuốc lá
Theo Thông tư số 93/2026/TT-BTC (hiệu lực 01/7/2026), doanh nghiệp sản xuất rượu, thuốc lá chuyển cơ quan thuế quản lý trực tiếp có nhu cầu tiếp tục sử dụng tem điện tử còn tồn phải đăng ký điều chỉnh theo Mẫu số 06/TEM; nếu không có nhu cầu thì quyết toán và hủy số tem còn tồn. Cơ quan thuế nơi đi chuyển số tem còn tồn sang cơ quan thuế nơi đến.
Tình huống thực tế
Một công ty thương mại chuyển địa chỉ trụ sở từ quận nội thành sang một tỉnh lân cận để thuê kho rộng hơn. Vinata rà soát trước và phát hiện doanh nghiệp còn một khoản thuế TNCN khấu trừ nộp thiếu nhỏ và một số tiền chậm nộp chưa xử lý. Sau khi nộp đủ và khai bổ sung một kỳ sai sót, doanh nghiệp làm thủ tục thay đổi đăng ký. Khi cơ quan thuế nơi đi kiểm tra, các điểm rủi ro đã được xử lý nên không phát sinh tiền phạt, thời gian chuyển trụ sở được rút ngắn.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Những sai lầm thường gặp
- Chuyển văn phòng thực tế nhưng không làm thủ tục thay đổi địa chỉ trụ sở, dẫn đến bị xác minh “không hoạt động tại địa chỉ đã đăng ký” – trường hợp bị khoanh nợ, công khai thông tin.
- Nộp hồ sơ thay đổi khi còn nợ thuế.
- Không cập nhật địa chỉ mới trên hóa đơn điện tử.
- Nhầm lẫn giữa chuyển trụ sở và thay đổi do địa giới hành chính.
Góc nhìn chuyên gia Vinata
Theo kinh nghiệm 8 năm, Vinata thấy nhiều doanh nghiệp chỉ nghĩ đến thủ tục đăng ký kinh doanh khi chuyển địa chỉ trụ sở, quên rằng phần thuế mới quyết định thời gian. Lời khuyên: bắt đầu rà soát thuế ít nhất 1 tháng trước ngày dự kiến chuyển. Dịch vụ thay đổi giấy phép đăng ký kinh doanh của Vinata bao gồm rà soát thuế trước khi nộp hồ sơ.
Checklist trước khi chuyển địa chỉ trụ sở
- Tra cứu số dư nghĩa vụ thuế, tiền chậm nộp, tiền phạt.
- Rà soát tờ khai, hóa đơn các kỳ gần nhất.
- Chuẩn bị hợp đồng thuê, giấy tờ địa điểm mới.
- Lập kế hoạch cập nhật hóa đơn, ngân hàng, đối tác.
Bảng so sánh: chuyển địa chỉ trụ sở và các thay đổi khác
| Thay đổi | Ảnh hưởng thuế chính |
|---|---|
| Chuyển địa chỉ trụ sở khác địa bàn | Hoàn thành nghĩa vụ thuế trước; có thể bị kiểm tra tại trụ sở |
| Mở thêm chi nhánh, địa điểm kinh doanh | Đăng ký thuế cho đơn vị phụ thuộc; xác định nơi kê khai |
| Chuyển kho hàng, nhà xưởng | Thông báo thay đổi thông tin; cập nhật nơi để hàng hóa |
| Thay đổi người đại diện theo pháp luật | Cập nhật thông tin; bàn giao tình trạng nghĩa vụ thuế |
Khi chuyển địa chỉ trụ sở đồng thời với thay đổi khác (ngành nghề, vốn điều lệ, người đại diện), doanh nghiệp nên gộp hồ sơ hợp lý để giảm thời gian, nhưng phải bảo đảm đã hoàn thành nghĩa vụ thuế trước khi nộp hồ sơ chuyển địa chỉ trụ sở.
Chuyển địa chỉ trụ sở và hóa đơn điện tử
Sau khi thay đổi được chấp thuận, doanh nghiệp cần cập nhật địa chỉ mới với tổ chức cung cấp dịch vụ hóa đơn điện tử và trên mẫu hóa đơn. Hóa đơn lập sau ngày thay đổi mà vẫn ghi địa chỉ cũ có thể gây khó khăn cho người mua khi kê khai khấu trừ. Đây là chi tiết nhỏ nhưng thường bị bỏ sót.
Đọc thêm
- Đại lý thuế: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Chuyển địa chỉ trụ sở trong cùng phường có phải quyết toán thuế?
Nếu không thay đổi cơ quan thuế quản lý, khoản 4 Điều 17 không đặt ra yêu cầu hoàn thành nghĩa vụ trước; doanh nghiệp vẫn phải thông báo thay đổi thông tin.
Tên phường, tỉnh thay đổi do sáp nhập có phải làm thủ tục?
Đây là thay đổi do địa giới hành chính, không thuộc trường hợp phải hoàn thành nghĩa vụ thuế trước; doanh nghiệp cập nhật thông tin theo hướng dẫn của cơ quan đăng ký kinh doanh và cơ quan thuế.
Kết luận
Chuyển địa chỉ trụ sở sang địa bàn khác đòi hỏi hoàn thành nghĩa vụ thuế trước và dễ bị kiểm tra. Chuẩn bị sớm, rà soát kỹ giúp doanh nghiệp chuyển nhanh, không phát sinh rủi ro.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được hỗ trợ trọn gói chuyển địa chỉ trụ sở, từ rà soát thuế đến cập nhật đăng ký kinh doanh và quyết toán thuế.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 4, 10, 17, 20, 22, 38); Thông tư số 93/2026/TT-BTC (Điều 6).
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi