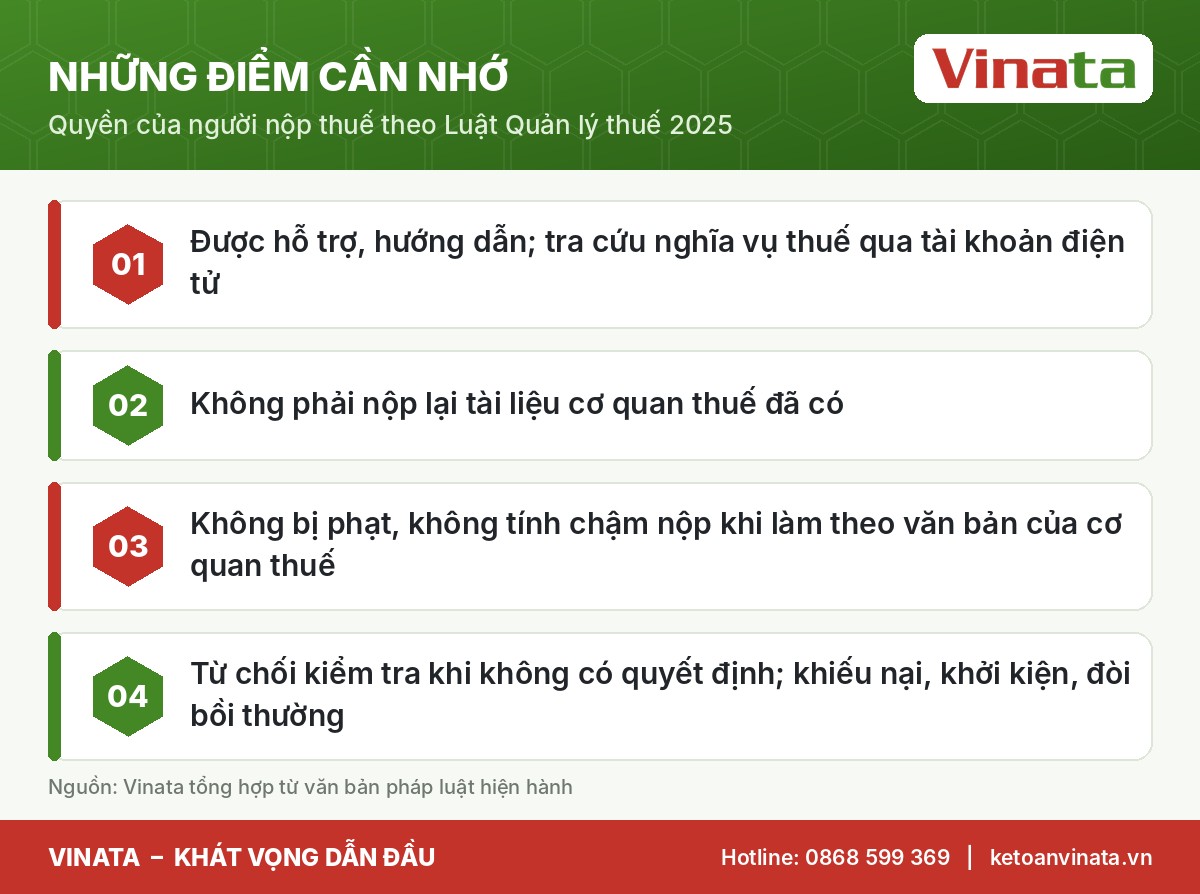
Quyền của người nộp thuế được quy định tại khoản 1 Điều 37 Luật Quản lý thuế số 108/2025/QH15, gồm 18 nhóm quyền từ điểm a đến điểm r. Trong đó có những quyền rất thiết thực như: không phải nộp lại tài liệu cơ quan thuế đã có; không bị phạt, không bị tính tiền chậm nộp khi thực hiện theo văn bản của cơ quan thuế; được từ chối kiểm tra tại trụ sở khi không có quyết định kiểm tra.
Nhiều doanh nghiệp chỉ quan tâm đến nghĩa vụ mà quên rằng quyền của người nộp thuế chính là công cụ để tự bảo vệ. Bài viết tổng hợp quyền của người nộp thuế theo nhóm để dễ áp dụng.
Nhóm 1: Quyền được hỗ trợ và tiếp cận thông tin
- Được hỗ trợ, hướng dẫn thực hiện nghĩa vụ thuế; được cung cấp thông tin, tài liệu (điểm a).
- Được tra cứu, xem, in và sử dụng chứng từ điện tử đã gửi đến Hệ thống thông tin quản lý thuế; yêu cầu tổ chức khấu trừ cấp chứng từ khấu trừ điện tử (điểm b).
- Được tra cứu tình hình thực hiện nghĩa vụ thuế, nhận thông báo số tiền thuế nợ qua tài khoản giao dịch điện tử (điểm đ).
- Được yêu cầu xác nhận hoàn thành nghĩa vụ nộp thuế (điểm i).
- Được yêu cầu tra soát, điều chỉnh khi phát hiện sai lệch trên chứng từ nộp ngân sách hoặc dữ liệu cơ quan thuế cung cấp (điểm q).
Nhóm 2: Quyền được giảm thủ tục
- Không phải nộp chứng từ, tài liệu, thông tin đã có sẵn trong hồ sơ thuế mà cơ quan quản lý thuế đã có, trừ khi có thay đổi hoặc phục vụ kiểm tra (điểm h).
- Ký hợp đồng với đại lý thuế, đại lý làm thủ tục hải quan; ủy quyền khai thay, nộp thay (điểm c).
- Được áp dụng chế độ ưu tiên nếu đáp ứng điều kiện (điểm d).
Nhóm 3: Quyền được giải thích và bảo vệ
- Được giải thích việc tính thuế, ấn định thuế, nội dung xử lý; được bảo lưu ý kiến, giải trình; được biết thời hạn giải quyết hoàn thuế, số thuế không được hoàn và căn cứ pháp lý (điểm g).
- Được nhận thông báo, quyết định, biên bản, kết luận khi thanh tra, kiểm tra, kiểm toán (điểm e).
- Được bảo mật thông tin theo Điều 7 (điểm k).
- Không bị xử phạt, không bị tính tiền chậm nộp khi thực hiện nghĩa vụ thuế, hóa đơn theo văn bản hành chính hoặc quyết định xử lý của cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền (điểm o).
Nhóm 4: Quyền khiếu nại, tố cáo, bồi thường
- Khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính về thuế (điểm l).
- Tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế, tổ chức, cá nhân khác (điểm m).
- Được bồi thường thiệt hại theo pháp luật về trách nhiệm bồi thường của Nhà nước nếu bị cơ quan, công chức quản lý thuế gây thiệt hại trái pháp luật (điểm n).
- Hàng hóa xuất nhập khẩu: được yêu cầu giám định liên quan đến nghĩa vụ thuế (điểm p).
Nhóm 5: Quyền khi bị kiểm tra thuế
Điểm r khoản 1 Điều 37 là quyền rất quan trọng. Người nộp thuế có quyền:
- Từ chối kiểm tra tại trụ sở khi không có quyết định kiểm tra của cơ quan có thẩm quyền.
- Từ chối kiểm tra tại trụ sở cơ quan thuế khi không có thông báo yêu cầu giải trình, bổ sung.
- Từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước.
- Giải trình, bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường; tố cáo vi phạm trong quá trình kiểm tra.
Sử dụng quyền của người nộp thuế hiệu quả
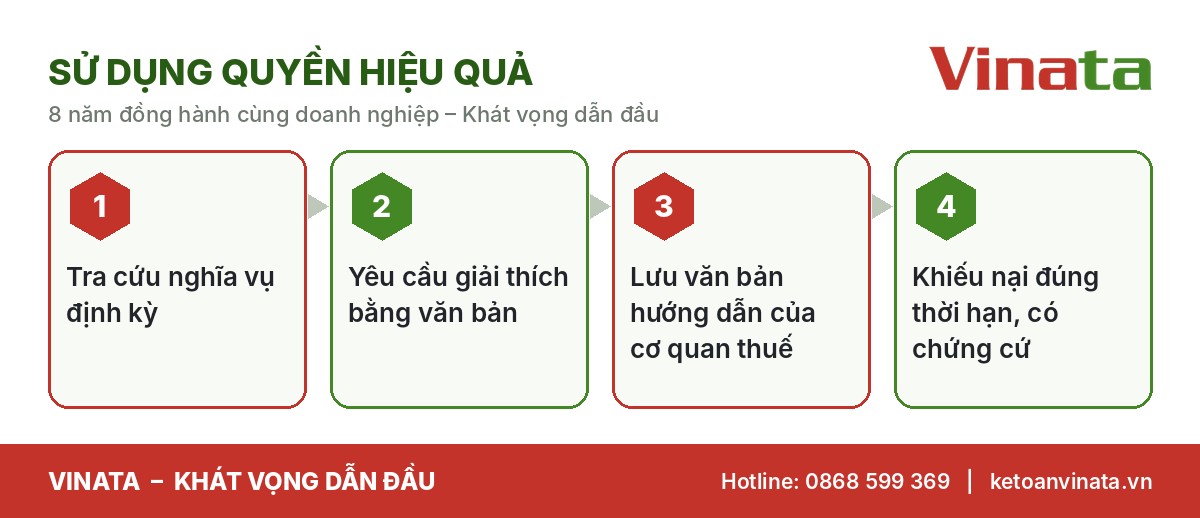
Trong đó, việc lưu văn bản hướng dẫn của cơ quan thuế có giá trị đặc biệt. Nếu doanh nghiệp làm đúng theo văn bản trả lời của cơ quan thuế, sau này dù cách hiểu thay đổi, doanh nghiệp vẫn được bảo vệ theo điểm o: không bị phạt, không bị tính tiền chậm nộp.
Tình huống thực tế
Một doanh nghiệp sản xuất gửi văn bản hỏi cơ quan thuế về thuế suất áp dụng cho một mặt hàng và được trả lời bằng văn bản. Hai năm sau, khi kiểm tra, đoàn kiểm tra xác định thuế suất khác. Nhờ lưu giữ văn bản trả lời, doanh nghiệp chứng minh mình thực hiện theo hướng dẫn của cơ quan thuế; theo điểm o khoản 1 Điều 37, doanh nghiệp không bị xử phạt và không bị tính tiền chậm nộp cho phần chênh lệch, chỉ điều chỉnh nghĩa vụ theo kết luận.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Giải quyết khiếu nại: điểm mới cần biết
Điều 42 quy định:
- Cơ quan quản lý thuế có quyền yêu cầu người khiếu nại cung cấp hồ sơ; từ chối cung cấp thì có thể bị từ chối xem xét.
- Cơ quan quản lý thuế phải hoàn trả số tiền thu không đúng trong 15 ngày kể từ ngày nhận được quyết định xử lý của cơ quan có thẩm quyền.
- Với vụ việc phức tạp, thủ trưởng cơ quan thuế thực hiện tham vấn, thành lập Hội đồng tham vấn biểu quyết theo đa số.
Góc nhìn chuyên gia Vinata
Trong 8 năm tư vấn về quyền của người nộp thuế, Vinata thấy nhiều doanh nghiệp e ngại “va chạm” nên không dám thực hiện quyền của người nộp thuế, kể cả khi bị yêu cầu cung cấp tài liệu không liên quan. Thực tế, sử dụng quyền đúng cách, bằng văn bản, lịch sự và có căn cứ pháp lý giúp quan hệ với cơ quan thuế minh bạch hơn. Vinata có thể thay mặt doanh nghiệp làm việc với cơ quan thuế với tư cách đơn vị cung cấp dịch vụ kế toán thuế trọn gói, quyết toán thuế.
Checklist bảo vệ quyền lợi
- Lưu toàn bộ văn bản trả lời, hướng dẫn của cơ quan thuế.
- Yêu cầu quyết định kiểm tra trước khi tiếp đoàn.
- Đọc kỹ biên bản trước khi ký, ghi ý kiến bảo lưu nếu không đồng ý.
- Theo dõi thời hạn khiếu nại theo pháp luật về khiếu nại.
Bảng tổng hợp quyền của người nộp thuế theo tình huống
| Tình huống | Quyền của người nộp thuế áp dụng |
|---|---|
| Không rõ cách kê khai | Được hỗ trợ, hướng dẫn (điểm a) |
| Cơ quan thuế yêu cầu nộp lại tài liệu đã có | Không phải nộp lại (điểm h) |
| Bị ấn định thuế, không hiểu căn cứ | Được giải thích, bảo lưu ý kiến (điểm g) |
| Làm theo văn bản hướng dẫn nhưng sau bị cho là sai | Không bị phạt, không tính chậm nộp (điểm o) |
| Đoàn kiểm tra đến không có quyết định | Từ chối kiểm tra (điểm r) |
| Bị thu sai, gây thiệt hại | Khiếu nại, khởi kiện, đòi bồi thường (điểm l, n) |
Bảng trên giúp doanh nghiệp nhanh chóng xác định quyền của người nộp thuế phù hợp với từng tình huống thực tế. Khi áp dụng, hãy luôn viện dẫn cụ thể điểm, khoản, điều của Luật Quản lý thuế 2025 trong văn bản gửi cơ quan thuế.
Quyền của người nộp thuế đi kèm nghĩa vụ
Quyền của người nộp thuế không tách rời nghĩa vụ tại khoản 2 Điều 37. Ví dụ, quyền khiếu nại không làm mất nghĩa vụ nộp số thuế ấn định; quyền từ chối cung cấp tài liệu chỉ áp dụng với tài liệu không liên quan nội dung kiểm tra. Vì vậy, khi thực hiện quyền của người nộp thuế, doanh nghiệp cần cân nhắc phạm vi để không bị xem là cản trở công chức thi hành công vụ – hành vi bị nghiêm cấm theo khoản 2 Điều 8.
Một nguyên tắc Vinata thường chia sẻ với khách hàng: thực hiện quyền của người nộp thuế bằng văn bản, nêu căn cứ pháp lý, giữ thái độ hợp tác. Cách làm này vừa bảo vệ doanh nghiệp, vừa tạo hồ sơ minh bạch nếu sau này phát sinh tranh chấp.
Đọc thêm
- Hóa đơn điện tử: quy định mới cho doanh nghiệp và hộ kinh doanh
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
Câu hỏi thường gặp
Thông tin của doanh nghiệp có bị công khai không?
Thông tin được bảo mật, trừ các trường hợp công khai tại khoản 3 Điều 7 như trốn thuế, chây ỳ, nợ thuế, không thực hiện yêu cầu của cơ quan quản lý thuế.
Đang khiếu nại có phải nộp thuế không?
Có, trừ khi cơ quan có thẩm quyền quyết định tạm đình chỉ (điểm b khoản 1 Điều 14).
Kết luận
Hiểu đúng và sử dụng đúng quyền của người nộp thuế giúp doanh nghiệp làm việc với cơ quan thuế chủ động, minh bạch và bảo vệ được quyền lợi hợp pháp của mình. Quyền của người nộp thuế chỉ phát huy tác dụng khi doanh nghiệp biết, lưu đủ chứng cứ và thực hiện đúng thời hạn.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được tư vấn bảo vệ quyền của người nộp thuế trong kê khai, kiểm tra và khiếu nại.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 7, 14, 37, 41, 42, 43).
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi