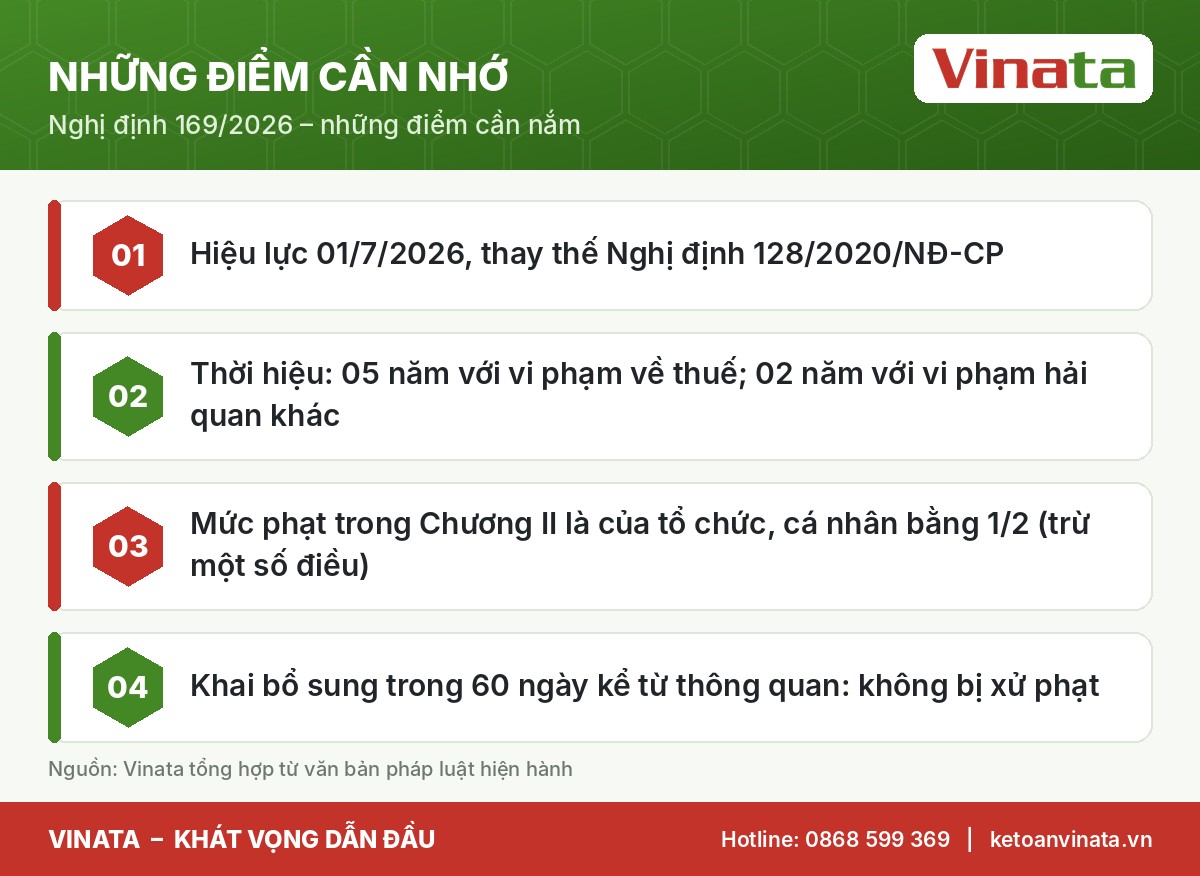
Nghị định 169/2026/NĐ-CP ngày 15/5/2026 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan, có hiệu lực từ ngày 01/7/2026 (khoản 1 Điều 38), thay thế Nghị định số 128/2020/NĐ-CP và Điều 2 Nghị định số 102/2021/NĐ-CP (khoản 2 Điều 38). Nghị định 169/2026 được ban hành trên cơ sở Luật Quản lý thuế số 108/2025/QH15, Luật Hải quan sửa đổi và Luật Xử lý vi phạm hành chính sửa đổi năm 2025.
Với 8 năm hỗ trợ doanh nghiệp xuất nhập khẩu về kế toán – thuế, Vinata tổng hợp 8 điểm doanh nghiệp cần nắm về Nghị định 169/2026.
1. Phạm vi xử phạt
Theo khoản 2 Điều 1 Nghị định 169/2026, vi phạm hành chính trong lĩnh vực hải quan gồm:
- Vi phạm quy định về thủ tục hải quan.
- Vi phạm quy định về kiểm tra, giám sát, kiểm soát hải quan.
- Vi phạm hành chính về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
- Vi phạm pháp luật khác liên quan đến hàng hóa xuất khẩu, nhập khẩu.
2. Đối tượng bị xử phạt
Tổ chức, cá nhân trong nước và nước ngoài vi phạm trên lãnh thổ Việt Nam (khoản 1 Điều 2). Hộ kinh doanh, hộ gia đình, cộng đồng dân cư vi phạm bị áp dụng mức phạt tiền đối với cá nhân (khoản 5 Điều 2).
3. Mức phạt tổ chức và cá nhân
| Trường hợp | Mức phạt | Căn cứ |
|---|---|---|
| Mức phạt tại Chương II | Là mức phạt đối với tổ chức; cá nhân bằng 1/2 | Điểm a khoản 3 Điều 6 |
| Vi phạm khai hải quan của người xuất nhập cảnh (Điều 11) | Mức phạt đối với cá nhân | Điểm b khoản 3 Điều 6 |
| Vi phạm về quản lý thuế (Điều 10, Điều 15) | Áp dụng như nhau cho cá nhân và tổ chức | Điểm c khoản 3 Điều 6 |
Mức phạt cụ thể là mức trung bình của khung; có 01 tình tiết giảm nhẹ thì trừ 10% mức trung bình, từ 02 tình tiết giảm nhẹ áp dụng mức tối thiểu; tình tiết tăng nặng tương tự theo chiều ngược lại (điểm đ khoản 3 Điều 6).
4. Thời hiệu xử phạt
| Loại vi phạm | Thời hiệu | Căn cứ |
|---|---|---|
| Trốn thuế chưa đến mức truy cứu hình sự; khai sai dẫn đến thiếu thuế hoặc tăng số thuế được miễn, giảm, hoàn, không thu | 05 năm | Điểm a khoản 1 Điều 5 |
| Vi phạm khác trong lĩnh vực hải quan | 02 năm | Khoản 2 Điều 5 |
Quá thời hiệu xử phạt về quản lý thuế, người nộp thuế không bị phạt nhưng vẫn phải nộp đủ số tiền thuế thiếu, thuế trốn, tiền chậm nộp trong thời hạn 10 năm trở về trước kể từ ngày phát hiện vi phạm (điểm b khoản 1 Điều 5).
5. Trường hợp không xử phạt khi khai bổ sung
Điểm a khoản 2 Điều 7 Nghị định 169/2026: không xử phạt khi người nộp thuế khai sai theo Điều 10 nhưng đã khai bổ sung trước thời điểm cơ quan hải quan thông báo kiểm tra trực tiếp hồ sơ; khai bổ sung trong thời hạn 60 ngày kể từ ngày thông quan và trước quyết định thanh tra, kiểm tra; sửa đổi báo cáo quyết toán trong 60 ngày kể từ ngày nộp… Quy định này thống nhất với điểm b khoản 2 Điều 44 Luật Quản lý thuế 2025.
6. Phạt khai sai thuế 10% và 20%
Điều 10: phạt 10% số thuế khai thiếu nếu tự phát hiện, khai bổ sung sau thời điểm thông báo kiểm tra hoặc sau 60 ngày kể từ thông quan; phạt 20% nếu cơ quan hải quan phát hiện. Chỉ xử phạt khi số thuế chênh lệch từ 500.000 đồng/tờ khai (cá nhân) hoặc 2.000.000 đồng/tờ khai (tổ chức) (khoản 6 Điều 10).
7. Phạt trốn thuế từ 1 lần
Điều 15: phạt 01 lần số thuế trốn nếu không có tình tiết tăng nặng; mỗi tình tiết tăng nặng tăng 0,2 lần, tối đa 03 lần.
8. Xử phạt trên môi trường điện tử
Nghị định 169/2026 có điều khoản riêng về xử phạt vi phạm hành chính trên môi trường điện tử (Điều 37), phù hợp với xu hướng thủ tục hải quan điện tử.
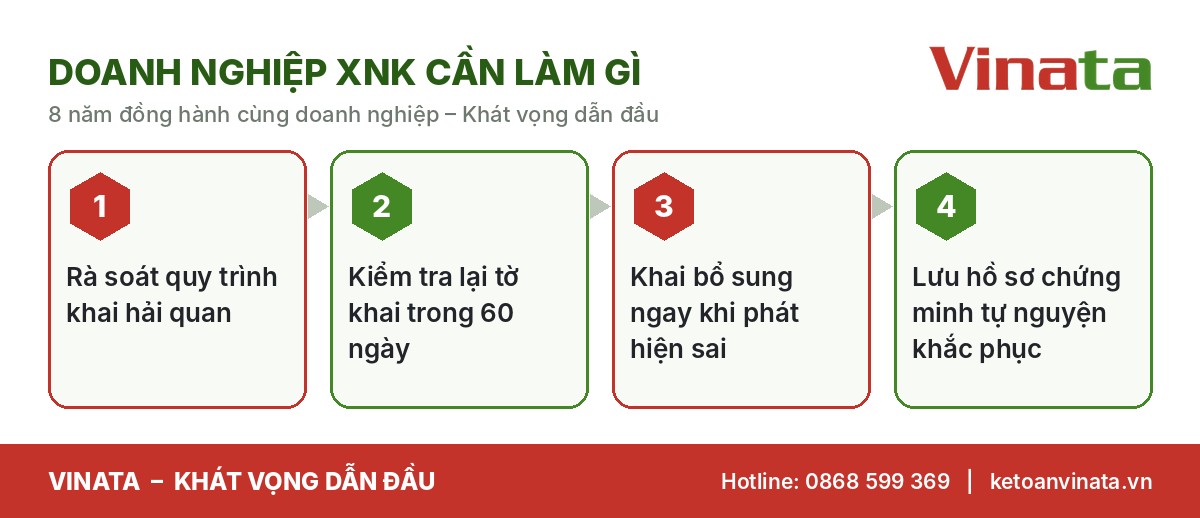
Doanh nghiệp XNK cần làm gì
 Đọc thêmThông tư 142/2026/TT-BTC: Thủ tục hải quan hàng chuyển phát nhanh mớiThông tư 142/2026/TT-BTC có hiệu lực từ 16/11/2026 thay đổi thủ tục hải quan hàng bưu chính, chuyển phát nhanh: phân nhóm hàng trị giá thấp,…
Điều khoản chuyển tiếp
Theo khoản 1 Điều 39, hành vi vi phạm xảy ra và kết thúc trước 01/7/2026 nhưng bị phát hiện, xem xét xử phạt sau ngày này thì áp dụng Nghị định 169/2026 nếu Nghị định 169/2026 không quy định trách nhiệm pháp lý hoặc quy định nhẹ hơn. Doanh nghiệp đang có hồ sơ chưa xử lý nên rà soát để được áp dụng quy định có lợi.
Tình huống thực tế
Công ty TNHH nhập khẩu thiết bị Y phát hiện khai sai mã số hàng hóa trên tờ khai đã thông quan 40 ngày, dẫn đến thiếu thuế nhập khẩu 18 triệu đồng. Vinata tư vấn Công ty khai bổ sung và nộp đủ thuế ngay. Vì còn trong thời hạn 60 ngày kể từ thông quan và chưa có quyết định kiểm tra, theo điểm a khoản 2 Điều 7 Nghị định 169/2026, Công ty không bị xử phạt (vẫn phải nộp tiền thuế thiếu và tiền chậm nộp theo quy định).
Góc nhìn chuyên gia Vinata
Qua 8 năm làm kế toán cho doanh nghiệp xuất nhập khẩu, Vinata nhận thấy rủi ro lớn nhất là sai mã HS, trị giá hải quan và xuất xứ. Nghị định 169/2026 tạo “khoảng an toàn” 60 ngày sau thông quan; doanh nghiệp nên có quy trình hậu kiểm tờ khai nội bộ trong thời gian này thay vì chờ cơ quan hải quan kiểm tra.
Những sai lầm thường gặp
- Không biết Nghị định 128/2020 đã hết hiệu lực từ 01/7/2026.
- Để quá 60 ngày mới khai bổ sung, mất quyền không bị phạt.
- Hộ kinh doanh nghĩ bị phạt như doanh nghiệp (thực tế áp dụng mức của cá nhân).
- Không theo dõi thời hiệu 05 năm và nghĩa vụ truy thu 10 năm.
So sánh Nghị định 169/2026 với Nghị định 128/2020
| Nội dung | Nghị định 128/2020 | Nghị định 169/2026 |
|---|---|---|
| Căn cứ luật quản lý thuế | Luật Quản lý thuế 2019 | Luật Quản lý thuế số 108/2025/QH15 |
| Hiệu lực | Từ năm 2020 | Từ 01/7/2026 |
| Xử phạt điện tử | Chưa có điều riêng | Có Điều 37 |
| Hộ kinh doanh | Theo quy định chung | Quy định rõ áp mức phạt cá nhân |
| Chuyển tiếp | – | Áp dụng quy định có lợi theo khoản 1 Điều 39 |
Bảng so sánh mang tính tổng quan; doanh nghiệp cần đối chiếu từng hành vi cụ thể trong Nghị định 169/2026 để xác định mức phạt chính xác.
Nghị định 169/2026 tác động đến ai nhiều nhất?
- Doanh nghiệp nhập khẩu thương mại: rủi ro khai sai mã HS, trị giá, xuất xứ (Điều 9, 10).
- Doanh nghiệp gia công, sản xuất xuất khẩu, chế xuất: rủi ro báo cáo quyết toán, định mức, tồn kho (Điều 8, 10, 15).
- Doanh nghiệp kinh doanh tạm nhập, tái xuất: rủi ro thời hạn tái xuất (Điều 8).
- Cá nhân xuất nhập cảnh: rủi ro khai ngoại tệ, vàng (Điều 11).
- Hộ kinh doanh nhập hàng tiểu ngạch, xách tay: áp dụng mức phạt cá nhân theo Nghị định 169/2026.
Checklist tuân thủ Nghị định 169/2026
- Cập nhật quy trình nội bộ theo Nghị định 169/2026 thay cho Nghị định 128/2020.
- Rà soát tờ khai trong 60 ngày sau thông quan.
- Theo dõi thời hạn tái xuất, báo cáo quyết toán.
- Đối chiếu sổ kế toán kho với hồ sơ hải quan.
- Lưu hồ sơ chứng minh tình tiết giảm nhẹ khi cần.
Đọc thêm
- Khai sai thuế hải quan: phạt 10%, 20% và ngưỡng không xử phạt
- Thời hạn làm thủ tục hải quan: mức phạt vi phạm theo Nghị định 169/2026
- Khai báo ngoại tệ: mức phạt mới theo Nghị định 169/2026
- Trốn thuế xuất nhập khẩu: 11 hành vi và mức phạt tới 3 lần số thuế trốn
- Khai bổ sung hải quan: khi nào doanh nghiệp không bị xử phạt?
- Nhập khẩu không có giấy phép: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
- Kế toán thuế trọn gói: giải pháp tuân thủ luật thuế mới cho doanh nghiệp và hộ kinh doanh
Câu hỏi thường gặp
Nghị định 169/2026 có áp dụng cho cá nhân mang hàng xách tay không?
Có, với các hành vi vi phạm về khai hải quan, quản lý thuế hàng hóa xuất nhập khẩu thuộc phạm vi Nghị định.
Mức phạt cảnh cáo áp dụng khi nào?
Cảnh cáo áp dụng với cá nhân từ đủ 14 tuổi đến dưới 16 tuổi vi phạm (khoản 2 Điều 6).
Kết luận
Nghị định 169/2026 hệ thống lại toàn bộ chế tài trong lĩnh vực hải quan, gắn với Luật Quản lý thuế 2025. Doanh nghiệp xuất nhập khẩu cần cập nhật ngay, đặc biệt quy định khai bổ sung 60 ngày và ngưỡng xử phạt khai sai thuế.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0989390864 hoặc truy cập ketoanvinata.vn để được tư vấn thuế xuất nhập khẩu, hoàn thuế GTGT và kế toán thuế trọn gói.
Căn cứ pháp lý: Nghị định số 169/2026/NĐ-CP (Điều 1, 2, 5, 6, 7, 10, 15, 37, 38, 39); Luật Quản lý thuế số 108/2025/QH15 (Điều 44).
Tin liên quan
 Hải quan – XNK & Tem điện tửLuật Hải quan sửa đổi 2026: 8 điểm mới doanh nghiệp XNK cần biết
 Hải quan – Xuất nhập khẩuNhập khẩu không có giấy phép 2026: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuKhai bổ sung hải quan trong 60 ngày: khi nào doanh nghiệp không bị xử phạt?
 Hải quan – Xuất nhập khẩuTrốn thuế xuất nhập khẩu 2026: 11 hành vi và mức phạt tới 3 lần số thuế trốn
 Hải quan – Xuất nhập khẩuKhai báo ngoại tệ, vàng khi xuất nhập cảnh 2026: mức phạt mới theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuThời hạn làm thủ tục hải quan 2026: mức phạt vi phạm theo Nghị định 169/2026