Trả lời nhanh: Khai sai thuế hải quan dẫn đến thiếu thuế phải nộp hoặc tăng số thuế được miễn, giảm, hoàn bị xử phạt theo Điều 10 Nghị định 169/2026/NĐ-CP (hiệu lực 01/7/2026), với mức phạt tính theo tỷ lệ trên số thuế khai thiếu tùy việc người nộp thuế tự phát hiện hay cơ quan hải quan phát hiện, kèm truy thu thuế và tiền chậm nộp 0,03%/ngày.
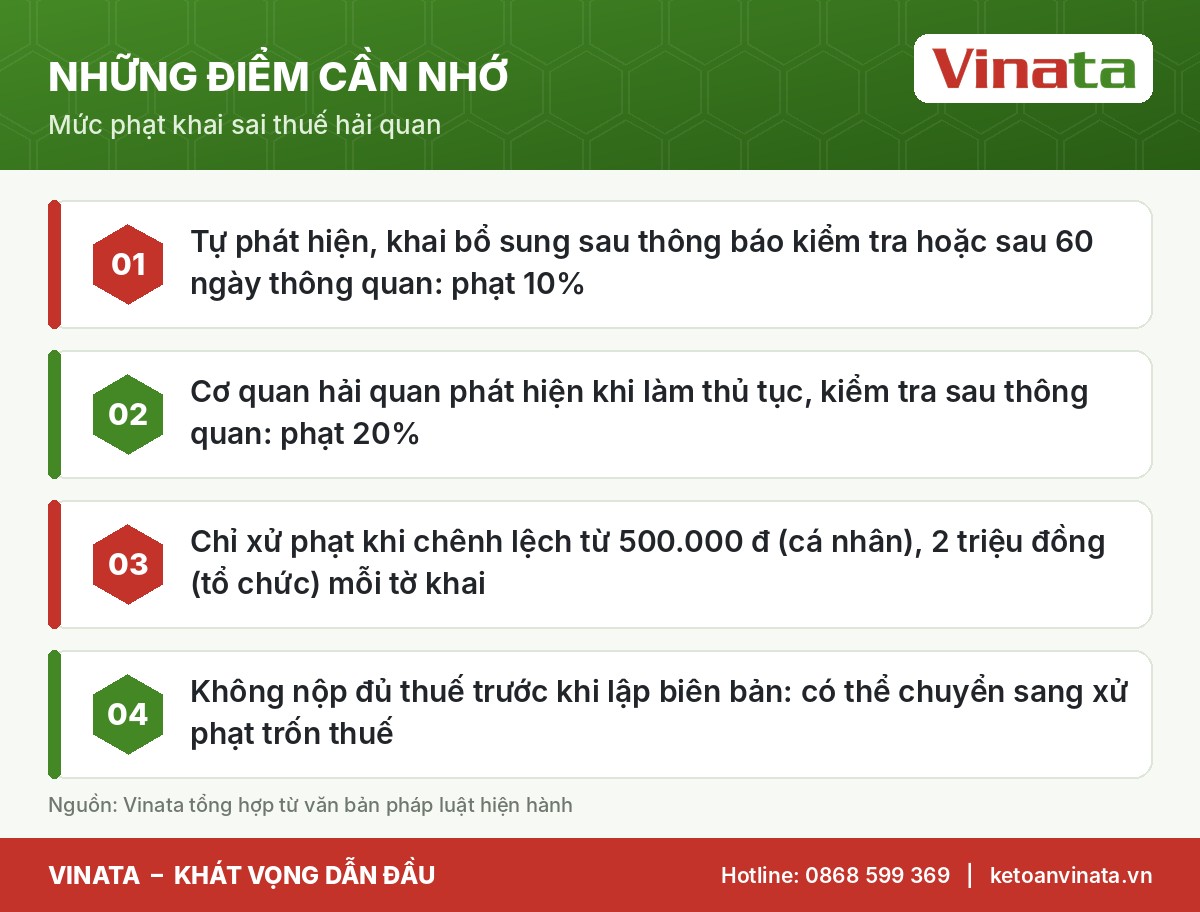
Khai sai thuế hải quan dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu được xử phạt theo Điều 10 Nghị định số 169/2026/NĐ-CP (hiệu lực từ 01/7/2026). Mức phạt là 10% số thuế khai thiếu nếu người nộp thuế tự phát hiện, khai bổ sung trong một số thời điểm nhất định, và 20% nếu cơ quan hải quan phát hiện. Đặc biệt, chỉ xử phạt khi số thuế chênh lệch từ 500.000 đồng/tờ khai (cá nhân) hoặc từ 2.000.000 đồng/tờ khai (tổ chức).
Bài viết phân tích các hành vi khai sai thuế hải quan, mức phạt và cách hạn chế rủi ro cho doanh nghiệp xuất nhập khẩu.
Các hành vi khai sai thuế hải quan (khoản 1 Điều 10)
- a) Khai sai về lượng, tên hàng, chất lượng, trị giá hải quan, mã số hàng hóa, thuế suất, mức thuế (trừ trường hợp thuộc điểm b khoản 1 Điều 15 – trốn thuế).
- b) Khai sai đối tượng không chịu thuế, đối tượng miễn thuế, hàng quản lý theo hạn ngạch thuế quan.
- c) Lập và khai không đúng hồ sơ miễn, giảm, hoàn, không thu thuế, hồ sơ xử lý tiền thuế nộp thừa.
- d) Vi phạm quản lý nguyên liệu, vật tư, máy móc, sản phẩm gia công, sản xuất xuất khẩu, chế xuất dẫn đến tồn kho thực tế thiếu so với chứng từ, sổ kế toán, hồ sơ hải quan.
- đ) Lập báo cáo quyết toán nguyên liệu, vật tư nhập khẩu không đúng thực tế sử dụng.
- e) Khai nhập khẩu theo loại hình gia công, sản xuất xuất khẩu nhưng không có cơ sở sản xuất hoặc máy móc phù hợp.
Mức phạt khai sai thuế hải quan
| Tình huống | Mức phạt | Căn cứ |
|---|---|---|
| Tự phát hiện, khai bổ sung trước khi hải quan thông báo kiểm tra trực tiếp hồ sơ; hoặc trong 60 ngày kể từ thông quan và trước quyết định kiểm tra | Không xử phạt | Điểm a khoản 2 Điều 7 |
| Tự phát hiện, khai bổ sung sau khi hải quan thông báo kiểm tra trực tiếp hồ sơ | 10% số thuế khai thiếu | Điểm a khoản 2 Điều 10 |
| Tự khai bổ sung sau 60 ngày kể từ thông quan, trước quyết định kiểm tra sau thông quan, thanh tra | 10% | Điểm b khoản 2 Điều 10 |
| Khai bổ sung báo cáo quyết toán quá hạn nhưng trước quyết định kiểm tra | 10% | Điểm c khoản 2 Điều 10 |
| Hải quan phát hiện trong quá trình làm thủ tục | 20% | Điểm a khoản 3 Điều 10 |
| Phát hiện khi kiểm tra sau thông quan, thanh tra, kiểm toán | 20% | Điểm b khoản 3 Điều 10 |
| Không khai bổ sung trị giá hải quan theo quy định mà bị phát hiện | 20% | Điểm c khoản 3 Điều 10 |
Ngoài tiền phạt, người nộp thuế phải nộp đủ số tiền thuế thiếu (khoản 5 Điều 10) và tiền chậm nộp theo Luật Quản lý thuế.
Ngưỡng xử phạt khai sai thuế hải quan
Khoản 6 Điều 10 Nghị định 169/2026 quy định chỉ xử phạt theo khoản 1, 2, 3 khi số tiền thuế chênh lệch:
- Từ 500.000 đồng/tờ khai hải quan đối với vi phạm do cá nhân thực hiện.
- Từ 2.000.000 đồng/tờ khai hải quan đối với vi phạm do tổ chức thực hiện.
Dưới ngưỡng này không bị phạt nhưng vẫn phải nộp đủ số thuế thiếu.
Khi nào khai sai thuế hải quan chuyển thành trốn thuế?
Khoản 4 Điều 10: vi phạm tại điểm b, c, d khoản 3 (bị phát hiện khi kiểm tra sau thông quan, thanh tra…) sẽ bị xử phạt theo điểm c khoản 1 Điều 15 (trốn thuế) nếu cá nhân, tổ chức không tự nguyện nộp đủ số tiền thuế trước thời điểm lập biên bản vi phạm. Mức phạt trốn thuế từ 01 đến 03 lần số thuế trốn – nặng hơn nhiều so với 20%.
Ngoài ra, khai sai mã số hàng hóa, thuế suất với mặt hàng đã được Bộ Tài chính, cơ quan hải quan hướng dẫn (văn bản hướng dẫn, kết quả phân tích phân loại, xác định trước mã số) là hành vi trốn thuế (điểm b khoản 1, khoản 5 Điều 15).
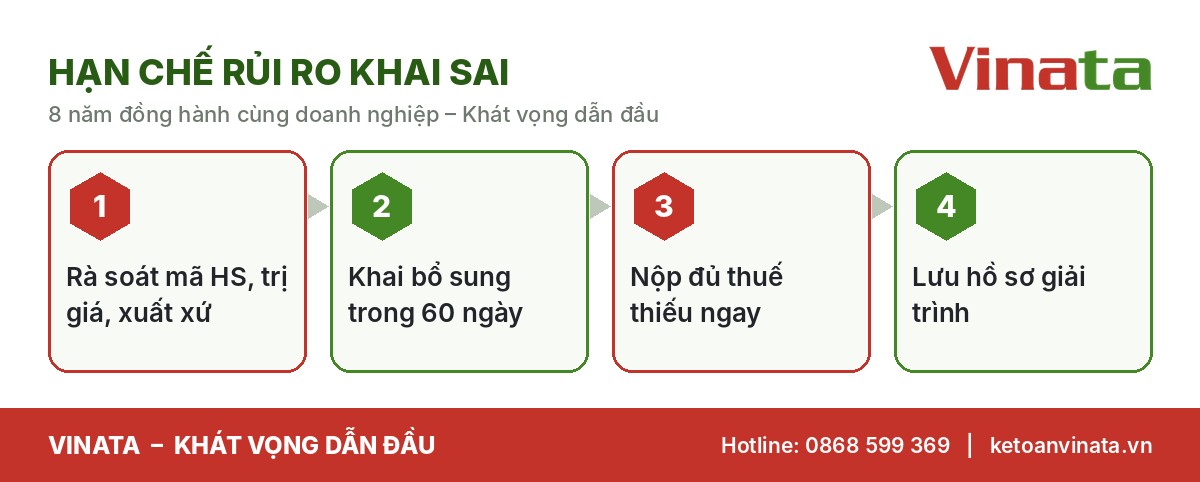
Hạn chế rủi ro khai sai thuế hải quan
Ví dụ tính phạt khai sai thuế hải quan
Công ty nhập khẩu linh kiện khai sai mã HS, thuế nhập khẩu khai thiếu 50 triệu đồng.
| Tình huống | Tiền phạt |
|---|---|
| Tự khai bổ sung trong 60 ngày kể từ thông quan | 0 đồng (không xử phạt) |
| Tự khai bổ sung sau 60 ngày, trước quyết định kiểm tra | 50 × 10% = 5 triệu đồng |
| Bị phát hiện khi kiểm tra sau thông quan, đã nộp đủ thuế trước khi lập biên bản | 50 × 20% = 10 triệu đồng |
| Bị phát hiện, không nộp đủ thuế trước khi lập biên bản | Xử phạt theo Điều 15: từ 50 triệu đồng (01 lần) |
Ví dụ cho thấy chênh lệch lớn giữa việc chủ động khai bổ sung và để cơ quan hải quan phát hiện.
Tình huống thực tế
Doanh nghiệp sản xuất xuất khẩu Z lập báo cáo quyết toán nguyên liệu năm có sai sót về định mức, dẫn đến số nguyên liệu tồn kho trên báo cáo lớn hơn thực tế. Vinata cùng đơn vị khai báo hải quan rà soát định mức, đối chiếu sổ kế toán kho và hỗ trợ doanh nghiệp sửa đổi báo cáo quyết toán trong thời hạn 60 ngày kể từ ngày nộp – thuộc trường hợp không xử phạt theo điểm a khoản 2 Điều 7.
Góc nhìn chuyên gia Vinata
Khai sai thuế hải quan thường bắt nguồn từ sự thiếu kết nối giữa bộ phận xuất nhập khẩu và kế toán: trị giá trên tờ khai khác hóa đơn thương mại, chi phí vận chuyển, bảo hiểm chưa cộng vào trị giá, tồn kho sổ sách lệch với báo cáo quyết toán. Vinata khuyến nghị đối chiếu tờ khai với chứng từ kế toán hằng tháng.
 Đọc thêmLuật Hải quan sửa đổi 2026: 8 điểm mới doanh nghiệp XNK cần biếtLuật Hải quan sửa đổi 2026 (Luật số 11/2026/QH16) có hiệu lực từ 01/3/2027: quản lý hàng TMĐT, kho ngoại quan 24 tháng, kiểm tra sau…
Những sai lầm thường gặp
- Không cộng các khoản điều chỉnh vào trị giá hải quan.
- Tự áp mã HS có thuế suất thấp khi chưa xác định trước.
- Để quá 60 ngày mới khai bổ sung.
- Không nộp đủ thuế trước khi lập biên bản, bị chuyển sang phạt trốn thuế.
Khai sai thuế hải quan: kiểm soát theo từng yếu tố
| Yếu tố dễ khai sai thuế hải quan | Cách kiểm soát |
|---|---|
| Mã số hàng hóa (HS) | Xác định trước mã số với hàng mới, lưu kết quả phân tích phân loại |
| Trị giá hải quan | Cộng đủ phí vận chuyển, bảo hiểm, phí bản quyền, khoản điều chỉnh theo quy định |
| Xuất xứ | Kiểm tra C/O hợp lệ trước khi áp thuế suất ưu đãi đặc biệt |
| Đối tượng miễn thuế | Kiểm tra danh mục, hồ sơ miễn thuế còn hiệu lực |
| Báo cáo quyết toán | Đối chiếu định mức, tồn kho với sổ kế toán |
Doanh nghiệp kiểm soát tốt 5 yếu tố trên sẽ giảm phần lớn rủi ro khai sai thuế hải quan.
Checklist khi phát hiện khai sai thuế hải quan
- Xác định tờ khai, số thuế chênh lệch, thời điểm thông quan.
- Kiểm tra còn trong thời hạn 60 ngày kể từ thông quan hay không.
- Kiểm tra đã có thông báo kiểm tra, quyết định kiểm tra sau thông quan chưa.
- Khai bổ sung và nộp đủ thuế thiếu, tiền chậm nộp.
- Lưu chứng từ nộp thuế và hồ sơ khai bổ sung.
Đọc thêm
- Nhập khẩu không có giấy phép: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
- Phạt khai sai thuế: mức 20%, cách tính và cách tránh bị phạt
Doanh nghiệp xuất nhập khẩu nên làm gì ngay từ quý IV/2026?
- Cập nhật quy trình nội bộ theo Nghị định 169/2026/NĐ-CP: phân công người theo dõi thời hạn, người soát xét tờ khai trước khi truyền.
- Lập danh mục mã HS, thuế suất, chính sách mặt hàng cho các mặt hàng thường xuyên nhập khẩu, xuất khẩu và cập nhật khi có thay đổi.
- Rà soát các tờ khai đã thông quan trong 60 ngày gần nhất để kịp khai bổ sung nếu phát hiện sai sót.
- Đối chiếu số thuế nhập khẩu, GTGT hàng nhập khẩu đã nộp với sổ kế toán và tờ khai thuế GTGT nội địa hằng tháng.
- Lưu trữ hợp đồng, hóa đơn thương mại, chứng từ vận tải, chứng nhận xuất xứ theo từng tờ khai để sẵn sàng cho kiểm tra sau thông quan.
Câu hỏi thường gặp
Khai sai nhưng không làm thiếu thuế có bị phạt theo Điều 10 không?
Không. Điều 10 áp dụng với khai sai dẫn đến thiếu thuế hoặc tăng số thuế được miễn, giảm, hoàn. Khai sai không ảnh hưởng thuế xử phạt theo Điều 9 về khai hải quan.
Mức phạt 10%, 20% có áp dụng như nhau cho cá nhân và tổ chức?
Có. Điểm c khoản 3 Điều 6 quy định mức phạt về quản lý thuế tại Điều 10 áp dụng cho cả cá nhân và tổ chức.
Lưu ý chung về tuân thủ hải quan – thuế năm 2026
- Hai văn bản nền tảng: Luật Quản lý thuế số 108/2025/QH15 và Nghị định 169/2026/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan cùng có hiệu lực từ 01/7/2026, áp dụng cho hành vi vi phạm phát hiện từ thời điểm này (hành vi trước đó xem xét nguyên tắc áp dụng quy định có lợi cho người vi phạm).
- Tiền chậm nộp đối với số thuế xuất nhập khẩu nộp thiếu vẫn tính 0,03%/ngày, độc lập với tiền phạt.
- Xử phạt trên môi trường điện tử: hồ sơ, biên bản, quyết định xử phạt có thể được lập, gửi và thực hiện điện tử; doanh nghiệp cần theo dõi thường xuyên tài khoản trên Hệ thống thông quan và Cổng dịch vụ công của Hải quan.
- Liên kết với kế toán: số thuế nhập khẩu, thuế GTGT hàng nhập khẩu nộp bổ sung được ghi nhận vào giá trị hàng hoặc chi phí theo bản chất; tiền phạt vi phạm hành chính không được tính vào chi phí được trừ khi tính thuế TNDN.
Doanh nghiệp xuất nhập khẩu nên rà soát tờ khai định kỳ hằng tháng, đối chiếu mã HS, trị giá, xuất xứ với chứng từ thương mại và lưu trữ đầy đủ hồ sơ để chủ động khai bổ sung trong thời hạn được miễn phạt.
Kết luận
Khai sai thuế hải quan có thể được miễn phạt nếu doanh nghiệp chủ động khai bổ sung đúng thời hạn, nhưng có thể bị phạt đến 3 lần số thuế nếu chuyển thành trốn thuế. Quy trình hậu kiểm tờ khai nội bộ là “lá chắn” hiệu quả nhất.
Vinata – Khát vọng dẫn đầu. Liên hệ qua ketoanvinata.vn để được rà soát hồ sơ xuất nhập khẩu, hoàn thuế GTGT và kế toán thuế trọn gói.
Căn cứ pháp lý: Nghị định số 169/2026/NĐ-CP (Điều 6, 7, 9, 10, 15); Luật Quản lý thuế số 108/2025/QH15 (Điều 44, 45).
Căn cứ pháp lý và nguồn tham khảo
- Nghị định 169/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan (hiệu lực 01/7/2026) – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Những điểm mới về xử phạt vi phạm hành chính trong lĩnh vực hải quan – VCCI
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Hải quan – Xuất nhập khẩuNghị định 169/2026 xử phạt hải quan: 8 điểm mới doanh nghiệp xuất nhập khẩu cần biết
 Hải quan – Xuất nhập khẩuNhập khẩu không có giấy phép 2026: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuKhai bổ sung hải quan trong 60 ngày: khi nào doanh nghiệp không bị xử phạt?
 Hải quan – Xuất nhập khẩuTrốn thuế xuất nhập khẩu 2026: 11 hành vi và mức phạt tới 3 lần số thuế trốn
 Hải quan – Xuất nhập khẩuKhai báo ngoại tệ, vàng khi xuất nhập cảnh 2026: mức phạt mới theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuThời hạn làm thủ tục hải quan 2026: mức phạt vi phạm theo Nghị định 169/2026