Trả lời nhanh: Từ 01/7/2026, không khai hoặc khai sai ngoại tệ, đồng Việt Nam tiền mặt, vàng, kim loại quý, đá quý và công cụ chuyển nhượng vượt mức quy định khi xuất cảnh, nhập cảnh bị xử phạt theo Điều 11 Nghị định 169/2026/NĐ-CP, với mức phạt tính theo trị giá tang vật vi phạm.
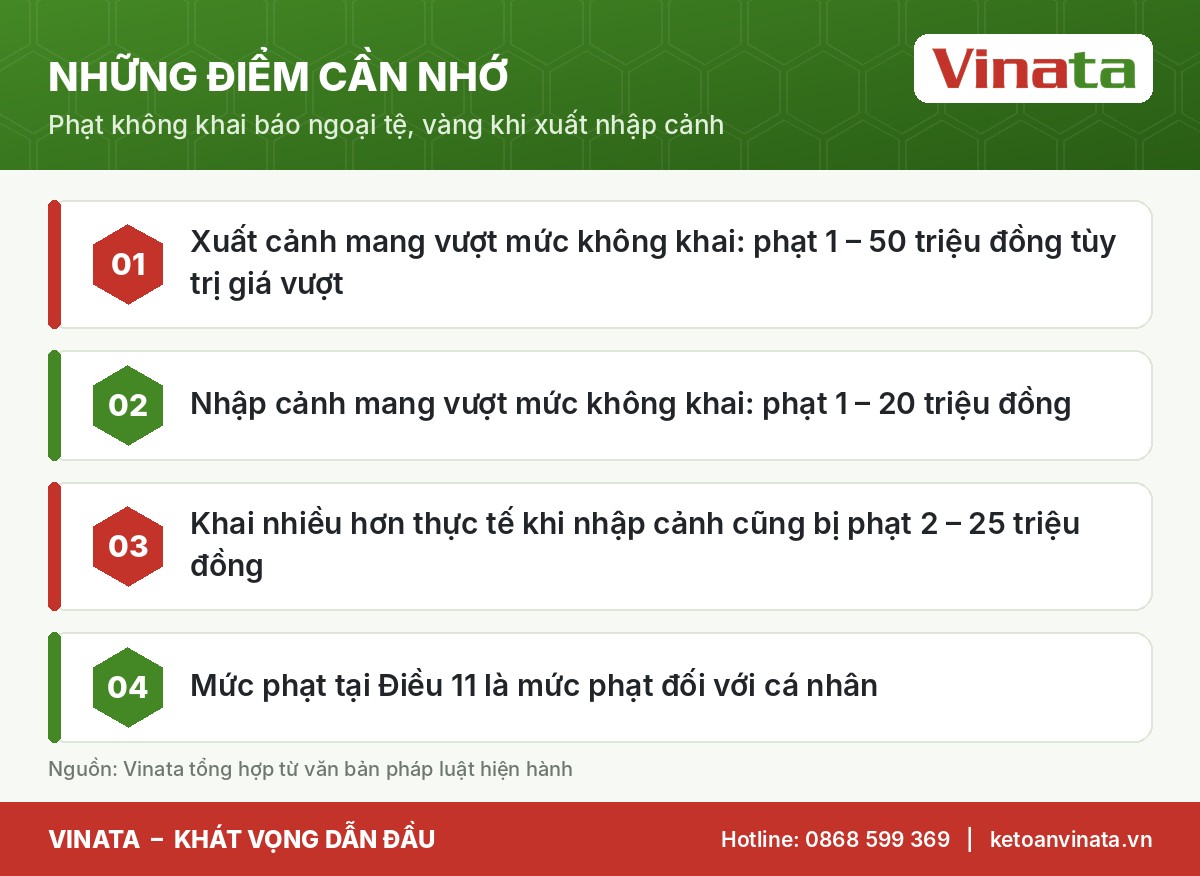
Khai báo ngoại tệ, đồng Việt Nam tiền mặt, vàng, kim loại quý, đá quý và công cụ chuyển nhượng khi xuất cảnh, nhập cảnh là nghĩa vụ bắt buộc khi mang theo vượt mức quy định. Từ ngày 01/7/2026, hành vi không khai hoặc khai sai bị xử phạt theo Điều 11 Nghị định số 169/2026/NĐ-CP, với mức phạt từ 1.000.000 đồng đến 50.000.000 đồng tùy trị giá vượt mức. Theo điểm b khoản 3 Điều 6, mức phạt tại Điều 11 là mức phạt đối với cá nhân.
Bài viết giúp doanh nhân, du học sinh, người lao động hiểu đúng nghĩa vụ khai báo ngoại tệ và tránh bị phạt.
Lưu ý: Mức ngoại tệ, đồng Việt Nam, vàng được mang theo không phải khai báo do Ngân hàng Nhà nước quy định. Bài viết không nêu con số cụ thể; người xuất nhập cảnh cần tra cứu văn bản hiện hành trước chuyến đi.
Mức phạt không khai báo ngoại tệ khi xuất cảnh (khoản 1 Điều 11)
Áp dụng với người xuất cảnh không khai hoặc khai sai ngoại tệ tiền mặt được phép mang theo, đồng Việt Nam tiền mặt, vàng vượt mức quy định:
| Trị giá tang vật vượt mức | Mức phạt |
|---|---|
| Từ 5 triệu đến dưới 30 triệu đồng | 1 – 3 triệu đồng |
| Từ 30 triệu đến dưới 70 triệu đồng | 5 – 15 triệu đồng |
| Từ 70 triệu đến dưới 100 triệu đồng | 15 – 25 triệu đồng |
| Từ 100 triệu đồng trở lên (không bị truy cứu hình sự) | 30 – 50 triệu đồng |
Mức phạt không khai báo ngoại tệ khi nhập cảnh (khoản 2 Điều 11)
| Trị giá tang vật vượt mức | Mức phạt |
|---|---|
| Từ 5 triệu đến dưới 50 triệu đồng | 1 – 2 triệu đồng |
| Từ 50 triệu đến dưới 100 triệu đồng | 5 – 10 triệu đồng |
| Từ 100 triệu đồng trở lên (không bị truy cứu hình sự) | 10 – 20 triệu đồng |
Khai nhiều hơn thực tế khi nhập cảnh cũng bị phạt
Khoản 3 Điều 11 quy định trường hợp số ngoại tệ, đồng Việt Nam, vàng đã khai nhiều hơn số lượng thực tế mang theo khi nhập cảnh:
| Trị giá khai thừa | Mức phạt |
|---|---|
| Từ 5 triệu đến dưới 20 triệu đồng | 2 – 5 triệu đồng |
| Từ 20 triệu đến dưới 100 triệu đồng | 5 – 15 triệu đồng |
| Từ 100 triệu đồng trở lên (không bị truy cứu hình sự) | 15 – 25 triệu đồng |
Quy định này ngăn việc khai báo ngoại tệ “khống” khi nhập cảnh để hợp thức hóa nguồn tiền về sau.
Giấy thông hành và ngoại tệ không được mang theo (khoản 4)
Người xuất nhập cảnh bằng giấy thông hành mang theo ngoại tệ tiền mặt thuộc loại không được mang theo mà không khai hoặc khai sai bị phạt: 5 – 10 triệu đồng (trị giá 5 – dưới 50 triệu); 10 – 30 triệu đồng (50 – dưới 100 triệu); 30 – 50 triệu đồng (từ 100 triệu trở lên).
Kim loại quý khác, đá quý, công cụ chuyển nhượng (khoản 5)
Không khai hoặc khai sai kim loại quý khác, đá quý, công cụ chuyển nhượng phải khai hải quan: 1 – 3 triệu đồng (5 – dưới 30 triệu); 5 – 15 triệu đồng (30 – dưới 50 triệu); 15 – 30 triệu đồng (50 – dưới 100 triệu); 30 – 50 triệu đồng (từ 100 triệu trở lên).
Cách tính trị giá tang vật
Khoản 6 Điều 11: trị giá tang vật vi phạm là trị giá sau khi đã trừ đi phần ngoại tệ, đồng Việt Nam, vàng, kim loại quý, đá quý, công cụ chuyển nhượng không phải khai hải quan theo quy định. Nói cách khác, chỉ phần vượt mức mới tính để xác định khung phạt.
Mang ngoại tệ, vàng đúng quy định
Thời hiệu và thời điểm chấm dứt vi phạm
Vi phạm tại Điều 11 có thời hiệu xử phạt 02 năm (khoản 2 Điều 5); thời điểm chấm dứt hành vi là thời điểm người xuất cảnh, nhập cảnh hoàn thành việc khai hải quan (điểm c khoản 6 Điều 5). Mức phạt cụ thể là mức trung bình của khung, điều chỉnh theo tình tiết giảm nhẹ, tăng nặng (điểm đ khoản 3 Điều 6). Ngoài ra, Nghị định có hình thức phạt bổ sung là tịch thu tang vật vi phạm (khoản 4 Điều 6) theo từng trường hợp quy định.
Tình huống thực tế
Ông K đi công tác nước ngoài, mang theo ngoại tệ vượt mức quy định một khoản có trị giá tương đương 40 triệu đồng mà không khai báo ngoại tệ. Theo điểm b khoản 1 Điều 11, khung phạt là 5 – 15 triệu đồng; mức trung bình 10 triệu đồng nếu không có tình tiết tăng nặng, giảm nhẹ. Nếu ông K khai đầy đủ trên tờ khai hải quan, không phát sinh vi phạm. Vinata khuyến nghị doanh nhân thường xuyên đi công tác nên chuyển tiền qua ngân hàng hoặc dùng thẻ quốc tế thay vì mang tiền mặt lớn.
 Đọc thêmThông tư 142/2026/TT-BTC: Thủ tục hải quan hàng chuyển phát nhanh mớiThông tư 142/2026/TT-BTC có hiệu lực từ 16/11/2026 thay đổi thủ tục hải quan hàng bưu chính, chuyển phát nhanh: phân nhóm hàng trị giá thấp,…
Góc nhìn chuyên gia Vinata
Vinata thường tư vấn cho doanh nghiệp có nhân sự đi công tác nước ngoài: khoản công tác phí nên được chi qua thẻ doanh nghiệp, chuyển khoản, vừa đáp ứng điều kiện chi phí được trừ khi tính thuế TNDN (thanh toán không dùng tiền mặt), vừa tránh rủi ro vi phạm khai báo ngoại tệ khi xuất cảnh.
Những sai lầm thường gặp
- Nghĩ chỉ ngoại tệ mới phải khai, quên đồng Việt Nam tiền mặt và vàng.
- Không khai báo ngoại tệ vì cho rằng mình mang “vừa đủ”.
- Khai thừa khi nhập cảnh để chứng minh nguồn tiền.
- Mang công cụ chuyển nhượng (séc, hối phiếu) mà không khai.
Bảng tổng hợp khung phạt khai báo ngoại tệ theo Điều 11
| Nhóm vi phạm | Khung phạt thấp nhất | Khung phạt cao nhất |
|---|---|---|
| Xuất cảnh không khai, khai sai ngoại tệ, đồng Việt Nam, vàng vượt mức | 1 – 3 triệu đồng | 30 – 50 triệu đồng |
| Nhập cảnh không khai, khai sai vượt mức | 1 – 2 triệu đồng | 10 – 20 triệu đồng |
| Nhập cảnh khai nhiều hơn thực tế | 2 – 5 triệu đồng | 15 – 25 triệu đồng |
| Giấy thông hành mang loại ngoại tệ không được mang | 5 – 10 triệu đồng | 30 – 50 triệu đồng |
| Kim loại quý khác, đá quý, công cụ chuyển nhượng | 1 – 3 triệu đồng | 30 – 50 triệu đồng |
Checklist trước chuyến bay quốc tế
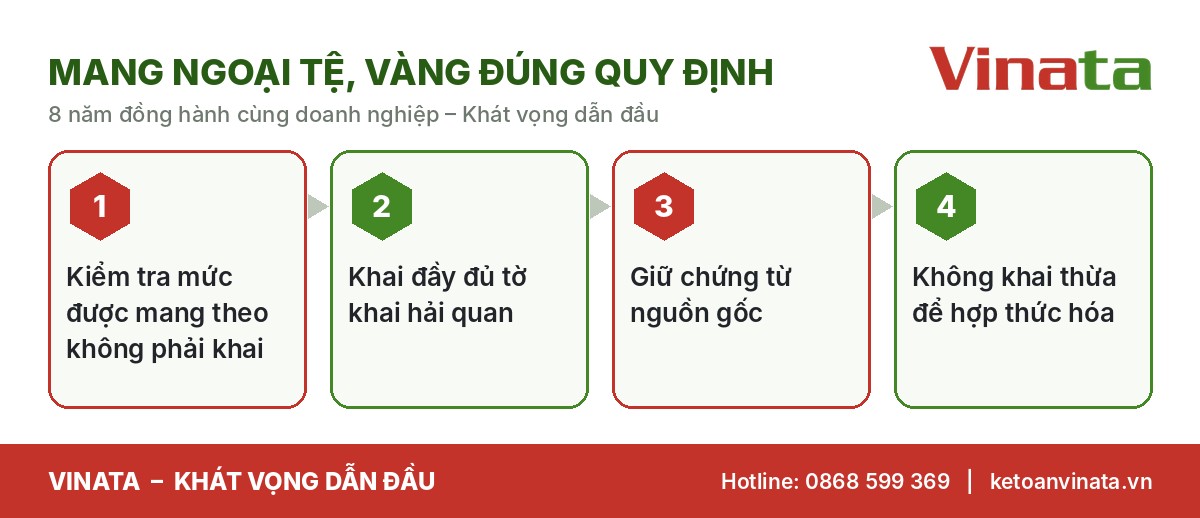
- Tra cứu mức ngoại tệ, đồng Việt Nam, vàng được mang không phải khai báo ngoại tệ theo quy định hiện hành của Ngân hàng Nhà nước.
- Tính tổng tiền mặt mang theo của từng người (không gộp cả đoàn).
- Mang theo chứng từ mua ngoại tệ tại ngân hàng nếu có.
- Khai báo ngoại tệ đầy đủ trên tờ khai hải quan nếu vượt mức.
- Ưu tiên thẻ quốc tế, chuyển khoản cho khoản chi lớn.
- Với doanh nghiệp: ban hành quy chế công tác phí nước ngoài, quy định hình thức thanh toán.
Khai báo ngoại tệ khi doanh nghiệp cử nhân sự đi công tác
Doanh nghiệp tạm ứng ngoại tệ tiền mặt cho nhân viên đi công tác cần lưu ý: nhân viên là người mang theo và chịu trách nhiệm khai báo ngoại tệ khi xuất cảnh. Kế toán nên ghi rõ số ngoại tệ tạm ứng trên chứng từ, nhắc nhân viên khai báo nếu vượt mức và yêu cầu hoàn ứng kèm chứng từ chi tiêu. Cách làm này vừa bảo vệ nhân viên, vừa giúp chi phí công tác đủ hồ sơ khi quyết toán thuế.
Đọc thêm
- Thời hạn làm thủ tục hải quan: mức phạt vi phạm theo Nghị định 169/2026
Doanh nghiệp xuất nhập khẩu nên làm gì ngay từ quý IV/2026?
- Cập nhật quy trình nội bộ theo Nghị định 169/2026/NĐ-CP: phân công người theo dõi thời hạn, người soát xét tờ khai trước khi truyền.
- Lập danh mục mã HS, thuế suất, chính sách mặt hàng cho các mặt hàng thường xuyên nhập khẩu, xuất khẩu và cập nhật khi có thay đổi.
- Rà soát các tờ khai đã thông quan trong 60 ngày gần nhất để kịp khai bổ sung nếu phát hiện sai sót.
- Đối chiếu số thuế nhập khẩu, GTGT hàng nhập khẩu đã nộp với sổ kế toán và tờ khai thuế GTGT nội địa hằng tháng.
- Lưu trữ hợp đồng, hóa đơn thương mại, chứng từ vận tải, chứng nhận xuất xứ theo từng tờ khai để sẵn sàng cho kiểm tra sau thông quan.
Câu hỏi thường gặp
Mang ngoại tệ dưới mức quy định có phải khai báo ngoại tệ không?
Không bắt buộc nếu không vượt mức Ngân hàng Nhà nước quy định; tuy nhiên người xuất nhập cảnh có nhu cầu vẫn có thể khai.
Khai báo ngoại tệ có làm mất tiền không?
Không. Khai báo ngoại tệ đúng quy định giúp tiền mang theo hợp pháp, không bị xử phạt hay tịch thu.
Lưu ý chung về tuân thủ hải quan – thuế năm 2026
- Hai văn bản nền tảng: Luật Quản lý thuế số 108/2025/QH15 và Nghị định 169/2026/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan cùng có hiệu lực từ 01/7/2026, áp dụng cho hành vi vi phạm phát hiện từ thời điểm này (hành vi trước đó xem xét nguyên tắc áp dụng quy định có lợi cho người vi phạm).
- Tiền chậm nộp đối với số thuế xuất nhập khẩu nộp thiếu vẫn tính 0,03%/ngày, độc lập với tiền phạt.
- Xử phạt trên môi trường điện tử: hồ sơ, biên bản, quyết định xử phạt có thể được lập, gửi và thực hiện điện tử; doanh nghiệp cần theo dõi thường xuyên tài khoản trên Hệ thống thông quan và Cổng dịch vụ công của Hải quan.
- Liên kết với kế toán: số thuế nhập khẩu, thuế GTGT hàng nhập khẩu nộp bổ sung được ghi nhận vào giá trị hàng hoặc chi phí theo bản chất; tiền phạt vi phạm hành chính không được tính vào chi phí được trừ khi tính thuế TNDN.
Doanh nghiệp xuất nhập khẩu nên rà soát tờ khai định kỳ hằng tháng, đối chiếu mã HS, trị giá, xuất xứ với chứng từ thương mại và lưu trữ đầy đủ hồ sơ để chủ động khai bổ sung trong thời hạn được miễn phạt.
Kết luận
Nghị định 169/2026 quy định chi tiết mức phạt khi không khai báo ngoại tệ, vàng, kim loại quý, đá quý khi xuất nhập cảnh. Cách an toàn nhất là kiểm tra mức được mang theo, khai đầy đủ và ưu tiên thanh toán không dùng tiền mặt.
Vinata – Khát vọng dẫn đầu. Liên hệ qua ketoanvinata.vn để được tư vấn chính sách công tác phí, tư vấn tài chính doanh nghiệp và kế toán thuế trọn gói.
Căn cứ pháp lý: Nghị định số 169/2026/NĐ-CP (Điều 5, 6, 11).
Căn cứ pháp lý và nguồn tham khảo
- Nghị định 169/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan (hiệu lực 01/7/2026) – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Những điểm mới về xử phạt vi phạm hành chính trong lĩnh vực hải quan – VCCI
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Hải quan – XNK & Tem điện tửLuật Hải quan sửa đổi 2026: 8 điểm mới doanh nghiệp XNK cần biết
 Hải quan – Xuất nhập khẩuNghị định 169/2026 xử phạt hải quan: 8 điểm mới doanh nghiệp xuất nhập khẩu cần biết
 Hải quan – Xuất nhập khẩuNhập khẩu không có giấy phép 2026: mức phạt đến 70 triệu đồng theo Nghị định 169/2026
 Hải quan – Xuất nhập khẩuKhai bổ sung hải quan trong 60 ngày: khi nào doanh nghiệp không bị xử phạt?
 Hải quan – Xuất nhập khẩuTrốn thuế xuất nhập khẩu 2026: 11 hành vi và mức phạt tới 3 lần số thuế trốn
 Hải quan – Xuất nhập khẩuThời hạn làm thủ tục hải quan 2026: mức phạt vi phạm theo Nghị định 169/2026