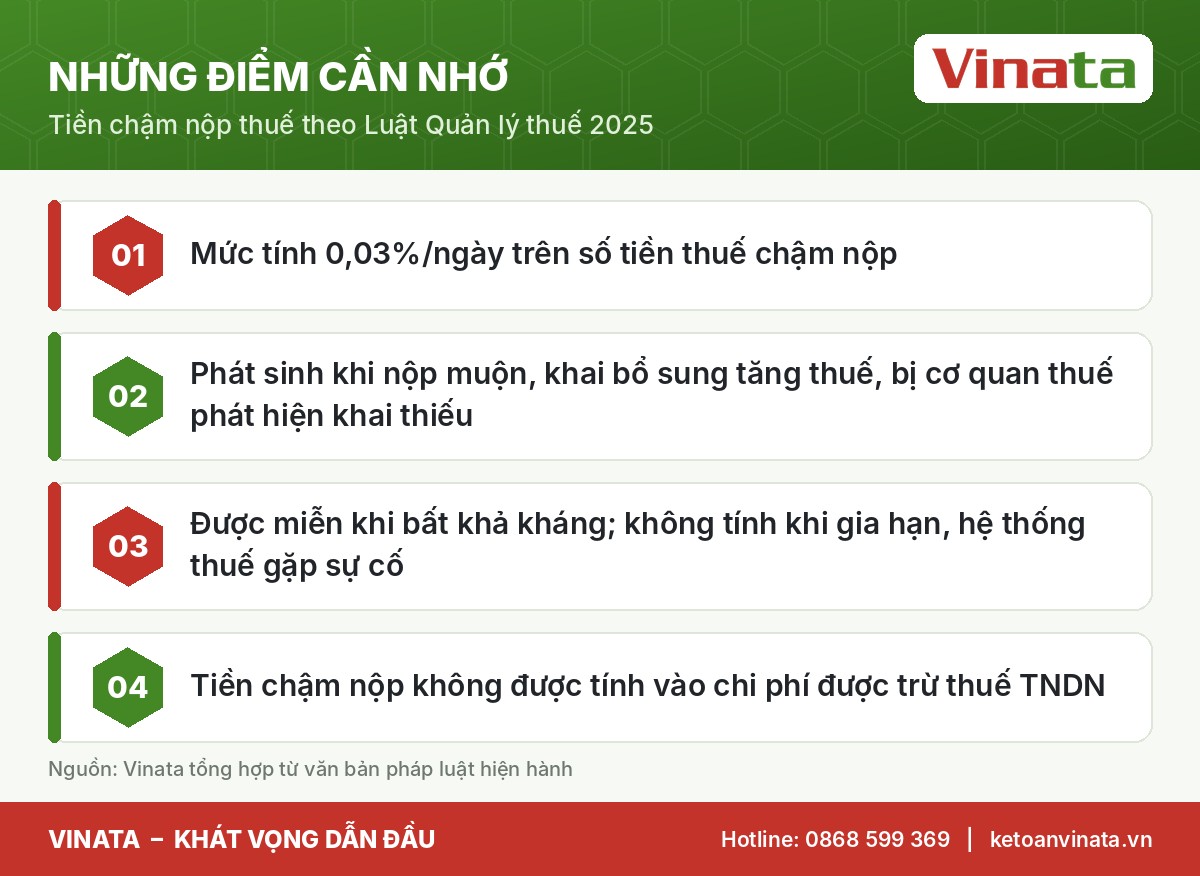
Tiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16 Luật Quản lý thuế số 108/2025/QH15, mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp, áp dụng cho cả khoản do cơ quan thuế và cơ quan hải quan quản lý thu.
Con số 0,03%/ngày tưởng nhỏ, nhưng tương đương gần 11% một năm – cao hơn lãi vay ngân hàng thông thường. Đây là lý do doanh nghiệp cần kiểm soát chặt khoản này.
Khi nào phải nộp tiền chậm nộp?
Khoản 1 Điều 16 liệt kê các trường hợp chính:
- Nộp tiền thuế sau thời hạn nộp hoặc thời hạn gia hạn.
- Khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế đã được miễn, giảm, hoàn.
- Cơ quan thuế, cơ quan có thẩm quyền kiểm tra, thanh tra phát hiện khai thiếu hoặc hoàn, miễn, giảm sai.
- Được nộp dần tiền thuế nợ theo khoản 6 Điều 48.
- Tổ chức khấu trừ, nộp thay nộp không đủ, không đúng hạn thì nộp tiền chậm nộp thay cho người nộp thuế.
Cách tính tiền chậm nộp
Công thức:
Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp
Thời gian tính tiền chậm nộp do Chính phủ quy định (điểm b khoản 2 Điều 16).
Ví dụ: Doanh nghiệp B phải nộp 120.000.000 đồng thuế GTGT, nộp chậm 25 ngày.
Tiền chậm nộp = 120.000.000 × 0,03% × 25 = 900.000 đồng.
Nếu chậm 120 ngày, số tiền là 120.000.000 × 0,03% × 120 = 4.320.000 đồng, chưa kể nguy cơ bị cưỡng chế vì nợ quá 90 ngày (khoản 1 Điều 48).
Ai xác định tiền chậm nộp?
Khoản 3 Điều 16 quy định người nộp thuế tự xác định và nộp tiền chậm nộp. Sau 30 ngày kể từ ngày nộp tiền thuế mà người nộp thuế chưa tự xác định, cơ quan quản lý thuế sẽ xác định và thông báo. Ngoài ra, sau 30 ngày kể từ hết hạn nộp mà chưa nộp, cơ quan thuế thông báo số tiền thuế nợ và số ngày chậm nộp (khoản 4 Điều 16).
Các trường hợp được miễn hoặc không tính tiền chậm nộp
| Trường hợp | Căn cứ |
|---|---|
| Bất khả kháng (thiên tai, hỏa hoạn, dịch bệnh, tai nạn bất ngờ) – được miễn | Khoản 5 Điều 16 |
| Thời gian được gia hạn nộp thuế – không phải nộp | Khoản 7 Điều 14 |
| Hệ thống thông tin quản lý thuế gặp sự cố – không tính | Khoản 3 Điều 36 |
| Thực hiện theo văn bản, quyết định của cơ quan thuế – không tính | Điểm o khoản 1 Điều 37 |
| Thời gian khoanh tiền thuế nợ – tạm thời chưa tính | Khoản 4 Điều 20 |
Ngoài ra, nếu chậm nộp do lỗi của ngân hàng, tổ chức cung ứng dịch vụ thanh toán thì tổ chức đó phải thanh toán tiền chậm nộp cho người nộp thuế (điểm h khoản 2 Điều 40).
Tiền chậm nộp có được tính vào chi phí?
Không. Điểm l khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 xác định tiền chậm nộp theo pháp luật quản lý thuế là khoản chi không được trừ khi tính thuế TNDN. Nghĩa là doanh nghiệp “mất” 100% khoản này.
Lời khuyên từ Vinata
Với 8 năm kinh nghiệm, Vinata khuyên doanh nghiệp:
- Ưu tiên nộp đủ thuế đúng hạn, kể cả khi đang chờ đối chiếu số liệu – thừa có thể bù trừ, thiếu thì mất tiền chậm nộp.
- Khi phát hiện sai sót, khai bổ sung và nộp ngay để dừng việc tính thêm ngày.
- Kiểm tra tài khoản thuế điện tử hằng tháng để phát hiện khoản nợ “treo” do nộp sai mã.
Dịch vụ kế toán thuế trọn gói của Vinata theo dõi nghĩa vụ hằng tháng, giúp doanh nghiệp không phát sinh tiền chậm nộp ngoài ý muốn. Trước khi giải thể công ty, cũng cần xử lý dứt điểm khoản này.
 Đọc thêmNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làmNghĩa vụ của người nộp thuế được quy định tại khoản 2 Điều 37 Luật Quản lý thuế số 108/2025/QH15, gồm 15 nhóm từ điểm a…
4 bước kiểm soát tiền chậm nộp
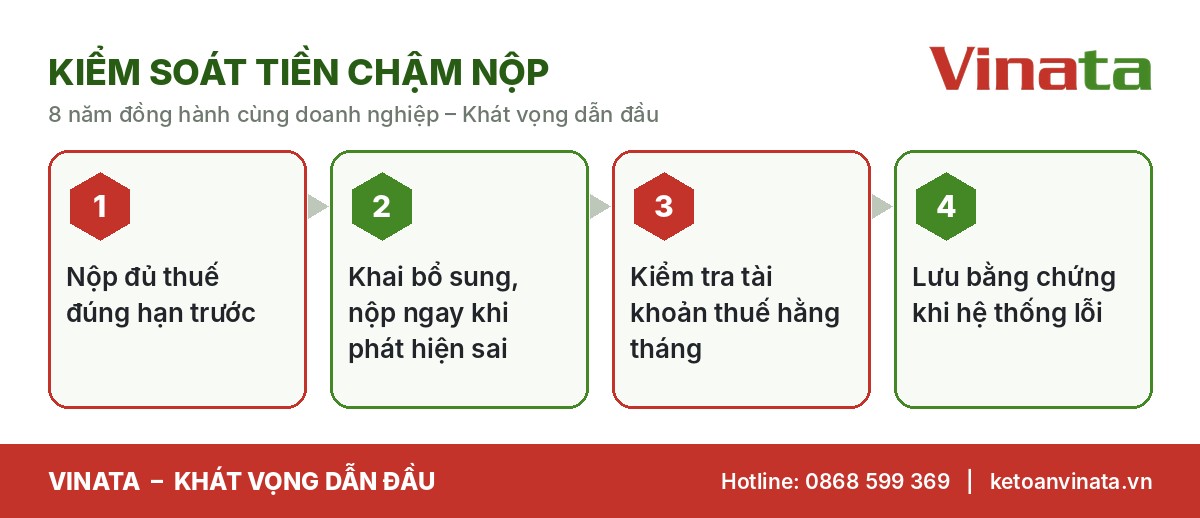
Theo thống kê nội bộ của Vinata, phần lớn khoản tiền chậm nộp của khách hàng mới đến từ việc nộp sai mã, sai tiểu mục hoặc quên khoản thuế nhỏ phát sinh từ nhiều năm trước.
Hạch toán tiền chậm nộp đúng cách
Vì không được tính vào chi phí được trừ, tiền chậm nộp phải được theo dõi riêng trên sổ kế toán và loại ra khi lập tờ khai quyết toán thuế TNDN. Với doanh nghiệp siêu nhỏ áp dụng Thông tư số 58/2026/TT-BTC, khoản này được theo dõi trên Sổ chi tiết thanh toán công nợ hoặc sổ theo dõi nghĩa vụ thuế tương ứng, rồi ghi nhận vào chi phí kế toán nhưng điều chỉnh tăng thu nhập chịu thuế khi quyết toán.
So sánh tiền chậm nộp và tiền phạt
| Tiêu chí | Tiền chậm nộp | Tiền phạt |
|---|---|---|
| Bản chất | Khoản bù đắp do nộp muộn | Chế tài xử lý vi phạm hành chính |
| Căn cứ | Điều 16 | Điều 44, 45 |
| Cách tính | 0,03%/ngày trên số thuế chậm nộp | Theo hành vi: 20% số thuế khai thiếu, 1–3 lần số thuế trốn… |
| Miễn | Bất khả kháng | Bất khả kháng, tối đa bằng giá trị tài sản thiệt hại |
Một vi phạm có thể vừa bị phạt vừa phải nộp tiền chậm nộp. Ví dụ: khai sai bị phát hiện khi kiểm tra sẽ bị truy thu thuế, phạt 20% và nộp tiền chậm nộp tính từ ngày hết hạn nộp của kỳ sai sót.
Góc nhìn chuyên gia Vinata
Nhiều chủ doanh nghiệp xem khoản 0,03%/ngày là “phí trễ hạn” chấp nhận được để giữ dòng tiền. Đây là quan niệm rủi ro. Thứ nhất, tính ra cả năm khoản này gần 11%, đắt hơn nhiều so với vay vốn lưu động. Thứ hai, khoản này không được trừ khi tính thuế TNDN. Thứ ba, nợ kéo dài quá 90 ngày sẽ kéo theo cưỡng chế: trích tài khoản, ngừng sử dụng hóa đơn, thậm chí tạm hoãn xuất cảnh với người đại diện theo pháp luật.
Nếu doanh nghiệp thực sự khó khăn dòng tiền, hãy cân nhắc các công cụ hợp pháp: đề nghị gia hạn nộp thuế khi đủ điều kiện, hoặc nộp dần tiền thuế nợ có bảo lãnh của tổ chức tín dụng trong tối đa 12 tháng theo khoản 6 Điều 48. Các phương án này cần được tính toán cùng kế hoạch tài chính tổng thể; Vinata có thể hỗ trợ qua dịch vụ tư vấn tài chính doanh nghiệp.
Tình huống thực tế từ khách hàng của Vinata
Một doanh nghiệp thương mại tại Hà Nội tìm đến Vinata khi nhận thông báo nợ thuế gần 40 triệu đồng, dù kế toán cũ khẳng định đã nộp đủ. Sau khi tra soát, chúng tôi phát hiện ba nguyên nhân: một khoản thuế GTGT quý nộp nhầm tiểu mục, một khoản thuế TNCN khấu trừ bị nộp thiếu do làm tròn số, và một khoản lệ phí từ năm đầu thành lập chưa nộp. Tổng số tiền gốc không lớn, nhưng thời gian kéo dài nhiều năm khiến khoản phát sinh thêm tăng đáng kể.
Vinata đã lập hồ sơ tra soát, điều chỉnh khoản nộp nhầm, nộp bổ sung phần còn thiếu và tính toán lại nghĩa vụ. Sau xử lý, tài khoản thuế của doanh nghiệp về trạng thái sạch nợ, đủ điều kiện để làm các thủ tục tiếp theo như thay đổi đăng ký kinh doanh. Bài học rút ra: khoản nhỏ không được xử lý sẽ trở thành rủi ro lớn theo thời gian.
Đọc thêm
- Thời hạn nộp thuế: cách xác định đúng theo Luật Quản lý thuế mới
- Luật Quản lý thuế 2025: 10 điểm mới doanh nghiệp phải nắm trước khi áp dụng
Câu hỏi thường gặp
Mức 0,03%/ngày có thể thay đổi không?
Có. Khoản 6 Điều 16 cho phép Chính phủ điều chỉnh mức tính tiền chậm nộp phù hợp tình hình kinh tế – xã hội từng thời kỳ.
Số tiền chậm nộp rất nhỏ có phải nộp?
Người nộp thuế phải tự xác định và nộp theo quy định; ngưỡng không phải nộp (nếu có) do Chính phủ quy định.
Kết luận
Tiền chậm nộp không được trừ chi phí và tăng theo từng ngày. Kiểm soát tốt thời hạn và khai bổ sung kịp thời là cách tiết kiệm hiệu quả nhất.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0868599369 hoặc truy cập ketoanvinata.vn để được rà soát công nợ thuế và xử lý tiền chậm nộp đúng luật.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15 (Điều 14, 16, 20, 36, 37, 40, 48); Luật Thuế TNDN số 67/2025/QH15 (Điều 9).
Tin liên quan
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh
 Quản lý thuếGiao dịch thuế điện tử 2026: bắt buộc từ đâu và xử lý thế nào khi hệ thống lỗi