Phân nhóm người nộp thuế là quy định mới tại Điều 3 Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01/7/2026. Theo đó, cơ quan thuế xếp doanh nghiệp, hộ kinh doanh vào từng nhóm dựa trên 5 tiêu chí, rồi áp dụng chế độ ưu tiên, biện pháp giám sát và quy trình nghiệp vụ phù hợp với từng nhóm.
Nói ngắn gọn: doanh nghiệp được xếp vào nhóm nào sẽ quyết định mức độ “dễ thở” hay “bị soi kỹ” trong suốt quá trình kê khai, hoàn thuế và kiểm tra thuế.
Phân nhóm người nộp thuế là gì?
Khoản 1 Điều 3 quy định cơ quan thuế thực hiện phân nhóm người nộp thuế để:
- Xác định chế độ ưu tiên đối với người nộp thuế.
- Phân bổ nguồn lực quản lý của cơ quan thuế.
- Áp dụng biện pháp quản lý, giám sát và quy trình nghiệp vụ phù hợp.
- Phân tích, đánh giá mức độ rủi ro, mức độ tuân thủ và lịch sử tuân thủ.
Khoản 1 Điều 5 cũng khẳng định: cơ quan thuế thực hiện quản lý thuế theo phân nhóm người nộp thuế. Đây là thay đổi về tư duy quản lý, từ quản lý theo địa bàn sang quản lý theo rủi ro và dữ liệu.
5 tiêu chí phân nhóm người nộp thuế
Khoản 2 Điều 3 Luật Quản lý thuế 2025 nêu rõ các tiêu chí:
| Tiêu chí | Nội dung |
|---|---|
| Ngành nghề | Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động |
| Loại hình | Loại hình pháp lý, cơ cấu sở hữu |
| Quy mô | Quy mô hoạt động, doanh thu, số nộp ngân sách |
| Tuân thủ | Mức độ tuân thủ và lịch sử tuân thủ pháp luật thuế |
| Tiêu chí khác | Do Bộ trưởng Bộ Tài chính quy định |
Bộ trưởng Bộ Tài chính sẽ quy định chi tiết cách phân nhóm người nộp thuế. Vì vậy, doanh nghiệp cần theo dõi văn bản hướng dẫn để biết chính xác ngưỡng của từng nhóm.
Phân nhóm người nộp thuế ảnh hưởng gì đến doanh nghiệp?
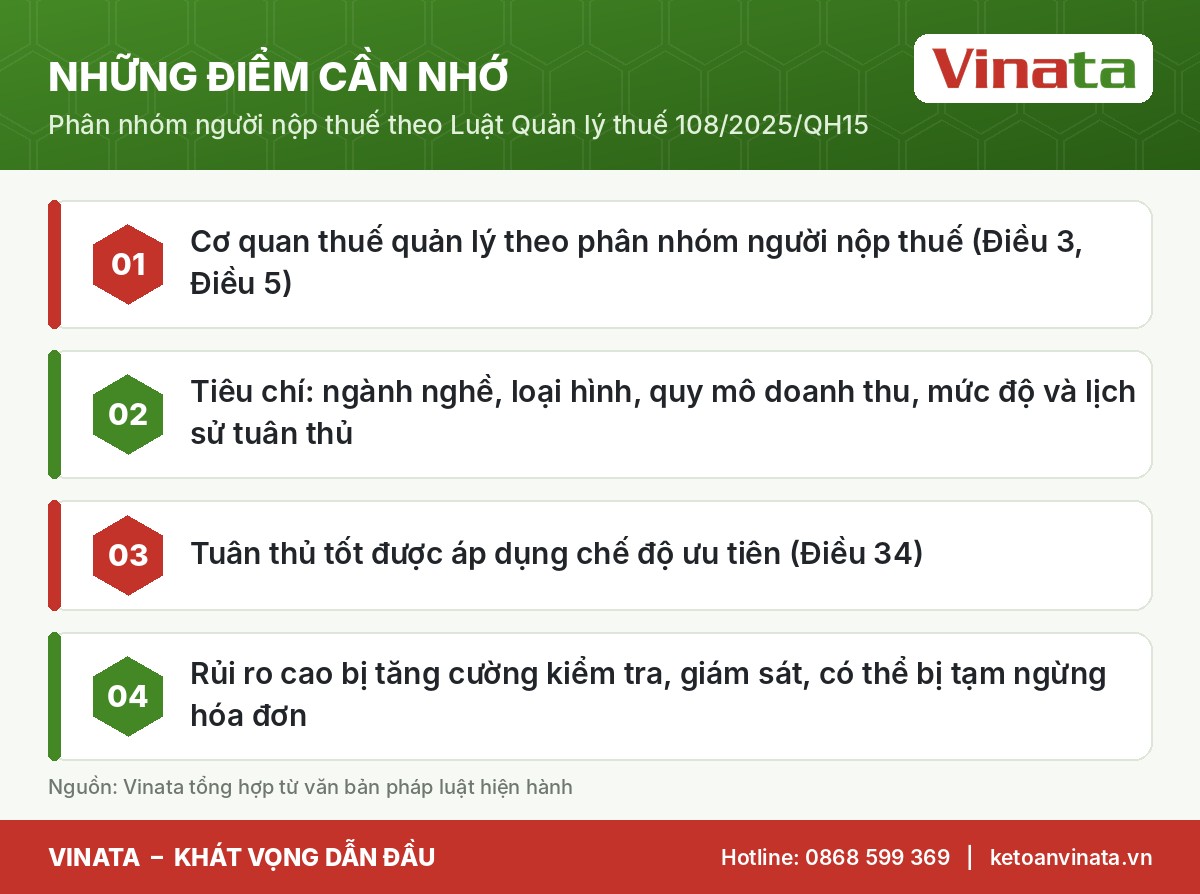
Nhóm tuân thủ tốt: được ưu tiên
Điều 34 quy định cơ quan thuế áp dụng chế độ ưu tiên với người nộp thuế tuân thủ tốt, sẵn sàng kết nối, chia sẻ dữ liệu sổ kế toán, hóa đơn, chứng từ qua Hệ thống thông tin quản lý thuế. Chính phủ sẽ quy định điều kiện, phạm vi và hình thức ưu tiên.
Nhóm rủi ro cao: bị giám sát chặt
Với nhóm rủi ro cao, cơ quan thuế tập trung kiểm tra, có thể ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử (điểm đ khoản 5 Điều 26). Hồ sơ hoàn thuế, miễn giảm thuế của nhóm này dễ bị đưa vào diện kiểm tra trước.
Hồ sơ tuân thủ được lưu điện tử
Theo điểm a khoản 1 Điều 34, cơ quan thuế duy trì hồ sơ điện tử cho từng người nộp thuế, gồm: tần suất vi phạm, tính chất và mức độ vi phạm, mức độ hợp tác khi kiểm tra, việc chấp hành quyết định xử lý. Mỗi lần chậm nộp tờ khai hay khai sai đều được ghi nhận vào “lý lịch” này.
Làm sao để được xếp vào nhóm tuân thủ tốt?
Từ 8 năm làm dịch vụ kế toán – thuế, Vinata nhận thấy doanh nghiệp bị đánh giá rủi ro cao thường do những lỗi nhỏ lặp lại. Để cải thiện vị trí trong phân nhóm người nộp thuế, hãy:
- Nộp tờ khai và nộp thuế đúng hạn – không để phát sinh tiền chậm nộp.
- Không sử dụng hóa đơn của doanh nghiệp bỏ trốn, kiểm tra trạng thái người bán trước khi giao dịch.
- Khai bổ sung ngay khi phát hiện sai sót, trước khi có quyết định kiểm tra.
- Giữ số liệu sổ sách khớp với dữ liệu hóa đơn điện tử mà cơ quan thuế đang nắm.
- Phản hồi đúng hạn các thông báo giải trình của cơ quan thuế.
Nếu doanh nghiệp chưa có kế toán chuyên trách, dịch vụ kế toán thuế trọn gói của Vinata sẽ theo dõi lịch nộp, đối chiếu hóa đơn hằng tháng để duy trì lịch sử tuân thủ sạch.
Lời khuyên từ chuyên gia Vinata
Phân nhóm người nộp thuế không phải là việc doanh nghiệp đăng ký, mà là kết quả cơ quan thuế tự đánh giá từ dữ liệu. Vì vậy, cách duy nhất để được ưu tiên là tuân thủ đều đặn. Trước các sự kiện rủi ro cao như chuyển trụ sở, chia tách, giải thể công ty, doanh nghiệp nên rà soát toàn bộ nghĩa vụ thuế. Đây là các trường hợp Điều 22 xếp vào diện kiểm tra tại trụ sở.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Tình huống thực tế về phân nhóm người nộp thuế
Tình huống 1: Công ty C hoạt động thương mại, doanh thu khoảng 20 tỷ đồng/năm, 3 năm liền nộp tờ khai đúng hạn, không có quyết định xử phạt. Theo các tiêu chí của Điều 3, công ty có lợi thế khi được đánh giá về mức độ và lịch sử tuân thủ. Hồ sơ hoàn thuế của nhóm này nhiều khả năng được phân loại hoàn trước theo khoản 3 Điều 18.
Tình huống 2: Công ty D thường xuyên chậm nộp tờ khai, từng mua hóa đơn của doanh nghiệp bỏ địa chỉ kinh doanh. Dữ liệu vi phạm được lưu trong hồ sơ điện tử theo Điều 34. Khi phân nhóm người nộp thuế, công ty D dễ rơi vào nhóm rủi ro cao, hồ sơ hoàn thuế có thể bị kiểm tra trước, hóa đơn có thể bị tạm ngừng sử dụng.
Hai tình huống cho thấy cùng quy mô nhưng mức độ tuân thủ khác nhau sẽ dẫn đến cách đối xử rất khác nhau.
Phân nhóm người nộp thuế gắn với quản lý rủi ro
Điều 33 quy định cơ quan thuế áp dụng quản lý rủi ro trong toàn bộ nghiệp vụ: đăng ký thuế, khai thuế, nộp thuế, nợ thuế, hoàn thuế, kiểm tra thuế, quản lý hóa đơn. Kết quả phân nhóm người nộp thuế là đầu vào quan trọng của hệ thống này. Bộ trưởng Bộ Tài chính sẽ quy định tiêu chí đánh giá, phân loại mức độ rủi ro.
Theo Điều 32, việc áp dụng quản lý rủi ro phải bảo đảm khách quan, minh bạch, dựa trên phân tích dữ liệu khách quan, toàn diện và cập nhật. Đây là cơ sở để doanh nghiệp yêu cầu giải thích nếu cho rằng mình bị đánh giá không đúng.
4 bước giữ vị trí tốt trong phân nhóm người nộp thuế
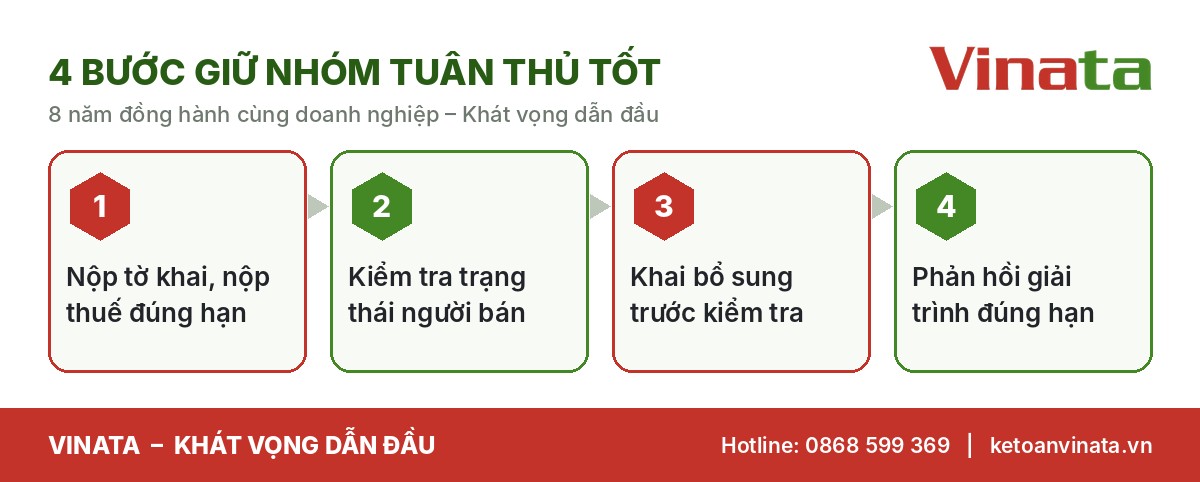
Bốn bước trên nghe đơn giản nhưng đòi hỏi kỷ luật hằng tháng. Đây cũng là cách Vinata vận hành cho khách hàng dịch vụ.
Đọc thêm
- Mã số thuế cá nhân: doanh nghiệp và người lao động cần làm gì?
- Nghĩa vụ của người nộp thuế: 15 việc doanh nghiệp, hộ kinh doanh phải làm
Câu hỏi thường gặp
Doanh nghiệp có được biết mình thuộc nhóm nào không?
Luật chưa quy định cơ quan thuế phải công bố kết quả phân nhóm cho từng doanh nghiệp. Tuy nhiên, theo Điều 37, người nộp thuế có quyền tra cứu tình hình thực hiện nghĩa vụ thuế qua tài khoản giao dịch điện tử. Đây là căn cứ để tự đánh giá mức độ tuân thủ.
Doanh nghiệp mới thành lập sẽ được xếp nhóm thế nào?
Doanh nghiệp mới chưa có lịch sử tuân thủ, nên các tiêu chí ngành nghề, quy mô, loại hình sẽ có trọng số lớn hơn. Vì vậy, 12 tháng đầu là giai đoạn cần làm chuẩn nhất.
Sai sót đã khai bổ sung có bị tính vào lịch sử vi phạm không?
Khai bổ sung trước khi có quyết định kiểm tra và nộp đủ thuế thì không bị xử phạt theo điểm a khoản 2 Điều 44. Đây là cách xử lý sai sót tốt nhất để giữ vị trí trong phân nhóm người nộp thuế.
Kết luận
Phân nhóm người nộp thuế giúp cơ quan thuế quản lý hiệu quả hơn và mở ra cơ hội ưu tiên cho doanh nghiệp làm đúng. Ngược lại, doanh nghiệp có lịch sử vi phạm sẽ chịu giám sát chặt hơn. Hãy xây dựng “hồ sơ tuân thủ” tốt ngay từ năm 2026.
Vinata – Khát vọng dẫn đầu. Gọi Hotline: 0989390864 hoặc truy cập ketoanvinata.vn để chuyên viên Vinata đánh giá mức độ tuân thủ và tư vấn lộ trình cải thiện trong phân nhóm người nộp thuế.
Căn cứ pháp lý: Luật Quản lý thuế số 108/2025/QH15, các Điều 3, 5, 22, 26, 34.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh