Trả lời nhanh: Trong tháng 11/2026, doanh nghiệp cần nhớ hai hạn chót. Thứ Hai, 02/11/2026 là hạn nộp tờ khai và tiền thuế GTGT, TNCN quý III/2026, đồng thời là hạn tạm nộp thuế TNDN quý III/2026. Thứ Sáu, 20/11/2026 là hạn nộp tờ khai và tiền thuế GTGT, TNCN tháng 10/2026. Doanh nghiệp thuộc diện gia hạn theo Nghị định 245/2026/NĐ-CP còn phải nộp số thuế đã được gia hạn của quý II (hạn 02/11) và của kỳ tháng 5 (hạn 20/11).
Tháng 11 năm nay đặc biệt hơn mọi năm vì ba thay đổi cùng lúc tác động đến lịch nộp thuế. Thứ nhất, Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP có hiệu lực từ 01/7/2026, làm thay đổi cách tính hạn tạm nộp thuế TNDN. Thứ hai, các khoản thuế được gia hạn theo Nghị định 245/2026/NĐ-CP bắt đầu đến hạn. Thứ ba, ngày 31/10/2026 rơi vào thứ Bảy nên hạn nộp hồ sơ quý được lùi sang ngày làm việc kế tiếp. Nếu chỉ nhớ theo thói quen cũ, kế toán rất dễ tính sai ngày.
Bài viết dưới đây tổng hợp đầy đủ các mốc cần nhớ, giải thích căn cứ pháp lý và gợi ý cách chuẩn bị để nộp đúng hạn. Mọi thông tin đều được đối chiếu với văn bản của Chính phủ và cổng thông tin của cơ quan nhà nước.
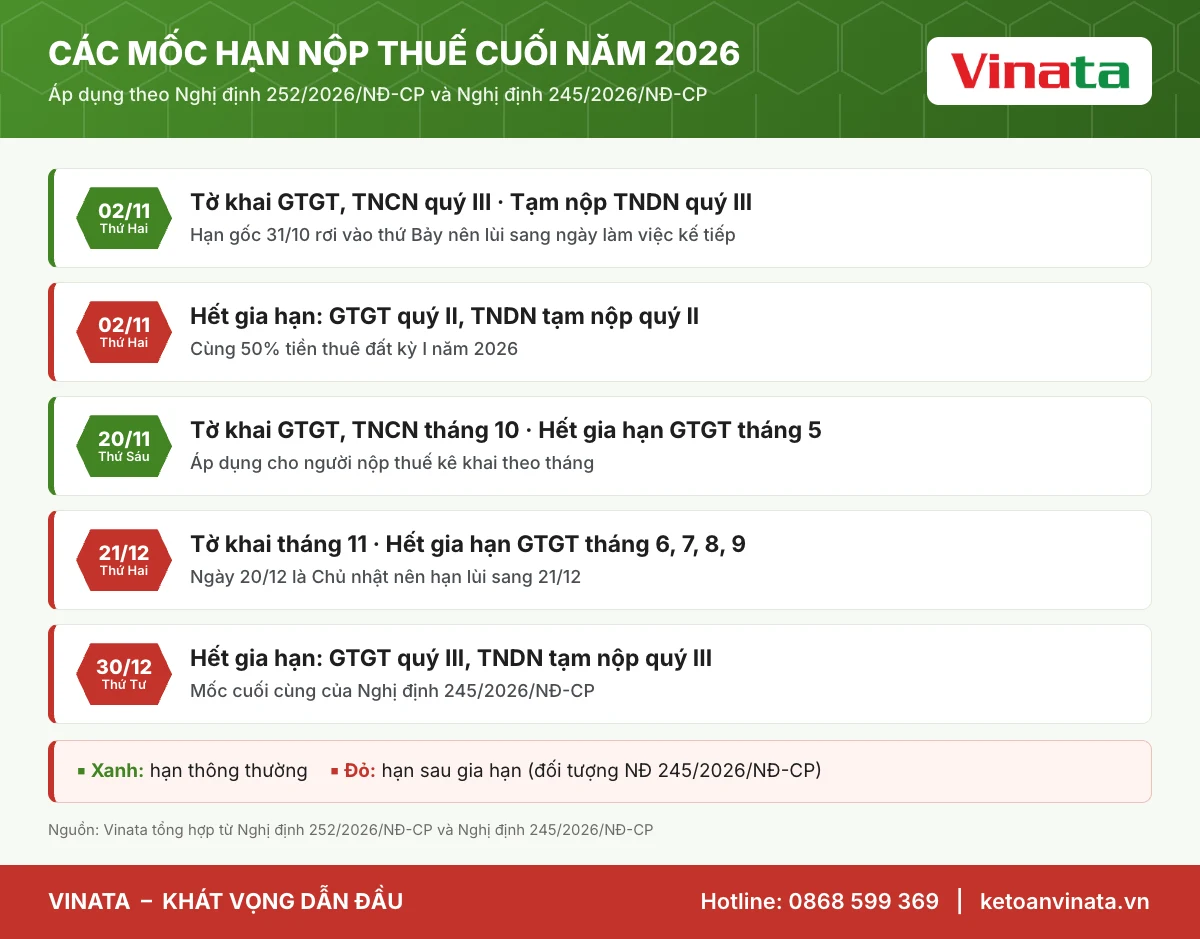
Bảng tổng hợp lịch nộp thuế từ nay đến cuối năm 2026
| Hạn chót | Nội dung phải nộp | Áp dụng cho |
|---|---|---|
| Thứ Hai, 02/11/2026 | Tờ khai và tiền thuế GTGT, TNCN quý III/2026 | Người nộp thuế kê khai theo quý |
| Thứ Hai, 02/11/2026 | Tạm nộp tiền thuế TNDN quý III/2026 | Doanh nghiệp có phát sinh thuế TNDN |
| Thứ Hai, 02/11/2026 | Thuế GTGT quý II, TNDN tạm nộp quý II, 50% tiền thuê đất kỳ I đã được gia hạn | Đối tượng được gia hạn theo NĐ 245/2026 |
| Thứ Sáu, 20/11/2026 | Tờ khai và tiền thuế GTGT, TNCN tháng 10/2026 | Người nộp thuế kê khai theo tháng |
| Thứ Sáu, 20/11/2026 | Thuế GTGT kỳ tháng 5/2026 đã được gia hạn | Đối tượng được gia hạn theo NĐ 245/2026 |
| Thứ Hai, 21/12/2026 | Tờ khai tháng 11/2026; thuế GTGT kỳ tháng 6, 7, 8, 9/2026 đã được gia hạn | Kê khai theo tháng; đối tượng được gia hạn |
| Thứ Tư, 30/12/2026 | Thuế GTGT quý III và TNDN tạm nộp quý III đã được gia hạn | Đối tượng được gia hạn theo NĐ 245/2026 |
Hạn nộp tờ khai thuế quý III/2026 là ngày nào?
Hạn nộp tờ khai thuế GTGT, TNCN quý III/2026 là thứ Hai, ngày 02/11/2026.
Theo Điều 10 Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025, hồ sơ khai thuế theo quý phải nộp chậm nhất vào ngày cuối cùng của tháng đầu của quý tiếp theo. Với quý III (tháng 7, 8, 9), ngày đó là 31/10/2026. Do 31/10 năm nay là thứ Bảy, thời hạn được tính sang ngày làm việc tiếp theo, tức thứ Hai 02/11/2026. Tiền thuế phải nộp trong cùng thời hạn này, vì với trường hợp người nộp thuế tự tính thuế, hạn nộp tiền là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Mốc này áp dụng cho các nhóm sau:
- Doanh nghiệp kê khai thuế GTGT theo quý, thường là doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống, hoặc doanh nghiệp mới hoạt động chưa đủ 12 tháng.
- Tổ chức trả thu nhập có khấu trừ thuế TNCN của người lao động và thuộc diện khai theo quý.
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện kê khai theo quý. Theo Nghị định 141/2026/NĐ-CP, ngưỡng doanh thu không phải nộp thuế GTGT, TNCN của hộ kinh doanh đã được nâng từ 500 triệu đồng lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026.
Hạn tạm nộp thuế TNDN quý III/2026: thay đổi nhiều kế toán chưa để ý
Đây là điểm dễ nhầm nhất trong tháng. Trước đây, khoản 1 Điều 55 Luật Quản lý thuế 2019 quy định thuế TNDN tạm nộp theo quý có hạn chậm nhất là ngày 30 của tháng đầu quý sau. Nhiều kế toán vẫn quen ghi lịch ngày 30/10.
Từ ngày 01/7/2026, Luật Quản lý thuế 2019 hết hiệu lực. Khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP quy định thời hạn tạm nộp theo quý, trong đó có thuế TNDN, là chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. Như vậy, hạn tạm nộp TNDN quý III/2026 là 31/10/2026, lùi sang 02/11/2026 do trùng ngày nghỉ.
Doanh nghiệp không phải nộp tờ khai TNDN tạm tính theo quý mà chỉ tạm nộp tiền thuế. Tuy vậy, có hai điểm cần lưu ý:
- Quy tắc 80%: tổng số thuế đã tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Nếu nộp thiếu, doanh nghiệp phải nộp tiền chậm nộp trên phần thiếu.
- Miễn thuế với doanh nghiệp rất nhỏ: Nghị định 141/2026/NĐ-CP bổ sung quy định miễn thuế TNDN đối với doanh nghiệp, tổ chức có tổng doanh thu năm từ 1 tỷ đồng trở xuống. Doanh nghiệp thuộc nhóm này nên rà soát lại doanh thu dự kiến cả năm trước khi tạm nộp.
Kinh nghiệm thực tế: sau 9 tháng, doanh nghiệp đã có đủ số liệu để ước tính khá sát lợi nhuận cả năm. Đây là thời điểm tốt nhất để điều chỉnh số tạm nộp, tránh dồn toàn bộ phần chênh lệch vào quý IV hoặc bị tính tiền chậm nộp khi quyết toán vào tháng 3/2027.
Hạn nộp tờ khai thuế tháng 10/2026
Doanh nghiệp kê khai theo tháng nộp tờ khai và tiền thuế GTGT, TNCN tháng 10/2026 chậm nhất thứ Sáu, ngày 20/11/2026. Theo Nghị định 252/2026/NĐ-CP, hồ sơ khai thuế theo tháng nộp chậm nhất vào ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Đơn vị kê khai theo quý không nộp tờ khai riêng cho tháng 10. Số liệu tháng 10, 11, 12 sẽ gộp vào tờ khai quý IV/2026, hạn chót ngày 31/01/2027. Ngày này là Chủ nhật, nên hạn được tính sang thứ Hai 01/02/2027.
Các khoản thuế được gia hạn theo Nghị định 245/2026/NĐ-CP đến hạn khi nào?
Ngày 27/6/2026, Chính phủ ban hành Nghị định 245/2026/NĐ-CP gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất trong năm 2026. Nghị định có hiệu lực từ ngày ký đến hết ngày 30/12/2026. Các mốc hết gia hạn cụ thể như sau:
Thuế GTGT
- Kỳ tháng 5/2026: gia hạn đến hết ngày 20/11/2026.
- Kỳ tháng 6, 7, 8 và 9/2026: gia hạn đến hết ngày 21/12/2026.
- Quý II/2026: gia hạn đến hết ngày 02/11/2026.
- Quý III/2026: gia hạn đến hết ngày 30/12/2026.
Không gia hạn thuế GTGT ở khâu nhập khẩu.
Thuế TNDN tạm nộp
- Quý II/2026: gia hạn 3 tháng, chậm nhất ngày 02/11/2026.
- Quý III/2026: gia hạn 2 tháng, chậm nhất ngày 30/12/2026.
Thuế của hộ kinh doanh, cá nhân kinh doanh và tiền thuê đất
- Thuế GTGT, TNCN của hộ kinh doanh, cá nhân kinh doanh được gia hạn tối đa 5 tháng, áp dụng theo các mốc nêu trên.
- 50% số tiền thuê đất phải nộp kỳ thứ nhất năm 2026 (thuê đất trả tiền hằng năm) được gia hạn 5 tháng, đến hết ngày 02/11/2026.
 Đọc thêmTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễnTiền chậm nộp là khoản người nộp thuế phải trả khi nộp tiền thuế muộn so với thời hạn. Theo điểm a khoản 2 Điều 16…
Doanh nghiệp nào được gia hạn nộp thuế năm 2026?
Theo Nghị định 245/2026/NĐ-CP, có hai nhóm đối tượng chính:
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành tại Phụ lục I của Nghị định. Phụ lục gồm 43 ngành, lĩnh vực, ví dụ: nông nghiệp, chế biến thực phẩm, dệt may, xây dựng, vận tải, lưu trú và ăn uống, giáo dục, y tế, kinh doanh bất động sản.
- Doanh nghiệp nhỏ và siêu nhỏ được xác định theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP, bao gồm cả chi nhánh, đơn vị trực thuộc khai thuế riêng.
Điểm có lợi cho doanh nghiệp: nếu kinh doanh nhiều ngành nghề nhưng chỉ cần có ít nhất một ngành thuộc Phụ lục I, doanh nghiệp được gia hạn toàn bộ số thuế GTGT, TNDN và TNCN phải nộp thuộc các kỳ được gia hạn.
Những lưu ý để không mất quyền được gia hạn
- Phải gửi giấy đề nghị gia hạn đến cơ quan thuế quản lý trực tiếp. Có thể gửi cùng hoặc sau khi nộp hồ sơ khai thuế, nhưng phải trong thời gian Nghị định còn hiệu lực.
- Gia hạn là gia hạn tiền thuế, không phải tờ khai. Doanh nghiệp vẫn phải nộp tờ khai đúng hạn thông thường. Chậm nộp tờ khai vẫn bị xử phạt dù được gia hạn tiền thuế.
- Khai bổ sung sau thời hạn gia hạn thì phần thuế tăng thêm do khai bổ sung không được gia hạn.
- Đã nộp trước ngày 27/6/2026 thì không điều chỉnh lại.
Chậm nộp tờ khai hoặc tiền thuế bị xử lý thế nào?
Doanh nghiệp cần phân biệt hai loại chế tài độc lập với nhau:
- Chậm nộp hồ sơ khai thuế: bị xử phạt vi phạm hành chính, mức phạt tăng dần theo số ngày chậm nộp.
- Chậm nộp tiền thuế: phải nộp tiền chậm nộp với mức 0,03%/ngày tính trên số tiền thuế chậm nộp, theo khoản 2 Điều 16 Luật Quản lý thuế 2025 và Điều 26 Nghị định 252/2026/NĐ-CP. Ví dụ: chậm nộp 100 triệu đồng tiền thuế trong 30 ngày, doanh nghiệp phải nộp thêm 900.000 đồng tiền chậm nộp.
Chậm cả tờ khai lẫn tiền thuế thì bị áp dụng cả hai. Ngoài khoản tiền, lịch sử vi phạm còn làm tăng khả năng doanh nghiệp bị đưa vào diện kiểm tra thuế.
Nếu đã lỡ trễ hạn, doanh nghiệp nên nộp hồ sơ và tiền thuế càng sớm càng tốt để giảm số ngày bị tính, đồng thời rà soát các kỳ trước để phát hiện sai sót tương tự.
Checklist 7 việc cần làm trước ngày 02/11/2026
- Đối chiếu hóa đơn đầu ra, đầu vào quý III trên hệ thống hóa đơn điện tử với sổ sách. Loại bỏ hóa đơn sai thông tin hoặc của người bán có rủi ro trước khi kê khai khấu trừ.
- Kiểm tra chữ ký số và tài khoản thuế điện tử. Chữ ký số hết hạn là nguyên nhân phổ biến khiến doanh nghiệp trễ hạn dù đã chuẩn bị xong hồ sơ.
- Rà soát bảng lương quý III để tính đúng thuế TNCN khấu trừ. Luật Thuế TNCN 2025 áp dụng cho thu nhập từ tiền lương, tiền công từ kỳ tính thuế năm 2026, nên cần kiểm tra cấu hình phần mềm tính lương.
- Ước tính lợi nhuận 9 tháng để xác định số TNDN tạm nộp, bảo đảm tỷ lệ 80% khi quyết toán.
- Xác định doanh nghiệp có thuộc diện gia hạn không; nếu có, kiểm tra đã gửi giấy đề nghị gia hạn chưa và ghi lại các mốc 02/11, 20/11, 21/12, 30/12.
- Chuẩn bị dòng tiền cho các khoản hết gia hạn dồn về tháng 11 và tháng 12.
- Nộp sớm 1–2 ngày để tránh hệ thống quá tải vào ngày cuối và có thời gian xử lý nếu tờ khai bị từ chối.
Câu hỏi thường gặp
Hạn tạm nộp thuế TNDN quý III/2026 là 30/10 hay 02/11?
Là 02/11/2026. Từ 01/7/2026, Nghị định 252/2026/NĐ-CP quy định hạn tạm nộp là ngày cuối cùng của tháng đầu quý sau (31/10), lùi sang 02/11 vì 31/10 là thứ Bảy. Tuy vậy, nộp trước 30/10 vẫn an toàn nếu doanh nghiệp đã sẵn sàng.
Được gia hạn tiền thuế thì có được nộp tờ khai muộn không?
Không. Nghị định 245/2026/NĐ-CP chỉ gia hạn thời hạn nộp tiền thuế. Hồ sơ khai thuế vẫn phải nộp đúng thời hạn thông thường.
Doanh nghiệp mới thành lập kê khai theo tháng hay theo quý?
Doanh nghiệp mới hoạt động thường kê khai thuế GTGT theo quý. Sau khi đủ 12 tháng, từ năm dương lịch tiếp theo, doanh nghiệp căn cứ doanh thu năm trước liền kề để xác định kỳ khai theo tháng hay theo quý.
Hộ kinh doanh doanh thu dưới 1 tỷ đồng có phải nộp tờ khai quý III không?
Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, TNCN. Nhóm này không kê khai theo quý như hộ có doanh thu trên 1 tỷ đồng, nhưng vẫn phải thông báo doanh thu theo quy định. Nếu trong năm doanh thu lũy kế vượt 1 tỷ đồng, hộ phải chuyển sang kê khai và áp dụng hóa đơn điện tử.
Ngày 31/01/2027 rơi vào Chủ nhật thì hạn nộp tờ khai quý IV là ngày nào?
Hạn được tính sang ngày làm việc tiếp theo, tức thứ Hai 01/02/2027.
Để Kế toán Vinata theo dõi các mốc này thay anh/chị
Năm 2026 là năm có nhiều thay đổi về thuế nhất trong nhiều năm: Luật Quản lý thuế mới, thời hạn tạm nộp TNDN mới, ngưỡng 1 tỷ đồng cho hộ kinh doanh, miễn TNDN cho doanh nghiệp rất nhỏ và đợt gia hạn kéo dài đến cuối năm. Tự theo dõi tất cả những thay đổi này trong khi vẫn điều hành kinh doanh là gánh nặng lớn với chủ doanh nghiệp nhỏ.
Với dịch vụ kế toán thuế trọn gói của Kế toán Vinata, đội ngũ kế toán viên của chúng tôi:
- Thu thập, rà soát chứng từ, hạch toán và lập tờ khai GTGT, TNCN, TNDN hằng tháng, quý, năm.
- Theo dõi lịch nộp và quy định mới, nộp tờ khai đúng hạn.
- Xác định doanh nghiệp có đủ điều kiện gia hạn hay không và lập giấy đề nghị gia hạn để giảm áp lực dòng tiền.
- Đại diện doanh nghiệp làm việc với cơ quan thuế khi có yêu cầu giải trình.
Liên hệ Kế toán Vinata qua thông tin ở cuối trang để được tư vấn miễn phí cho trường hợp của doanh nghiệp anh/chị.
Căn cứ pháp lý và nguồn tham khảo
- Nghị định 245/2026/NĐ-CP ngày 27/6/2026 về gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất năm 2026 – Cổng thông tin điện tử tỉnh Hà Tĩnh; Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Nghị định 252/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết Luật Quản lý thuế 2025, hiệu lực từ 01/7/2026 (Điều 10 về thời hạn nộp hồ sơ khai thuế, Điều 24 về tạm nộp theo quý, Điều 26 về tiền chậm nộp)
- Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi Nghị định 68/2026/NĐ-CP và Nghị định 320/2025/NĐ-CP – Thời báo Tài chính Việt Nam; Báo Nhân Dân
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với thông báo của cơ quan thuế quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Xem thêm dịch vụ của Kế toán Vinata: Tư vấn chuyên sâu về thuế.
Tin liên quan
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm
 Quản lý thuếChuyển địa chỉ trụ sở 2026: nghĩa vụ thuế doanh nghiệp cần hoàn thành trước
 Quản lý thuếĐại lý thuế 2026: điều kiện, phạm vi dịch vụ và cách chọn đơn vị uy tín
 Quản lý thuếThông tin người nộp thuế 2026: khi nào được bảo mật, khi nào bị công khai?
 Quản lý thuếQuyền của người nộp thuế 2026: 18 quyền doanh nghiệp, hộ kinh doanh nên biết
 Quản lý thuếHóa đơn điện tử 2026: quy định mới cho doanh nghiệp và hộ kinh doanh