Trả lời nhanh: Theo Thông tư 93/2026/TT-BTC, tem điện tử rượu, thuốc lá phải được hủy khi bị hỏng, khi tìm lại được tem đã báo mất, khi còn tồn lúc ngừng sản xuất, giải thể, sáp nhập hoặc khi sản phẩm đã dán tem bị hủy; doanh nghiệp lập hồ sơ hủy, biên bản và báo cáo cơ quan phát hành tem theo quy trình tương ứng với nguồn gốc tem.
Hủy tem điện tử rượu, thuốc lá là thủ tục bắt buộc khi tem bị hỏng, khi tìm lại được tem đã mất, khi tem còn tồn lúc ngừng sản xuất, giải thể, hoặc khi sản phẩm đã dán tem bị hủy. Thông tư số 93/2026/TT-BTC (hiệu lực 01/7/2026) quy định riêng quy trình cho tem sản xuất trong nước (quản lý bởi cơ quan thuế, Điều 6) và tem nhập khẩu (quản lý bởi cơ quan hải quan, Điều 5). Thời hạn báo cáo rất ngắn: 03 ngày làm việc với tem sản xuất trong nước và 05 ngày làm việc với tem nhập khẩu.
Bài viết hướng dẫn quy trình xử lý mất, cháy, hỏng và hủy tem điện tử để doanh nghiệp tránh bị xử phạt.
So sánh quy trình hủy tem điện tử theo nguồn gốc tem
| Nội dung | Tem sản xuất trong nước (Điều 6) | Tem nhập khẩu (Điều 5) |
|---|---|---|
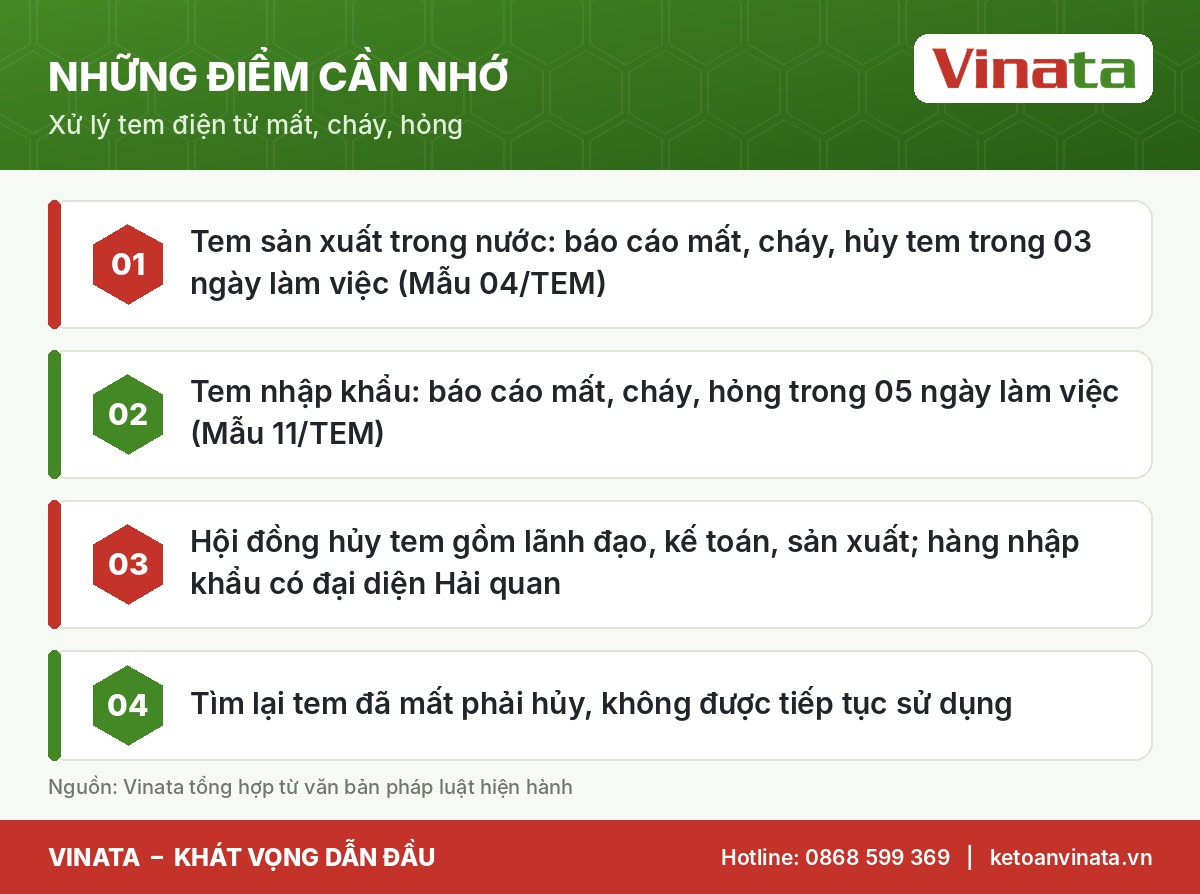
| Mất, cháy tem | Lập biên bản có xác nhận UBND cấp xã; báo cáo Mẫu 04/TEM trong 03 ngày làm việc | Báo cáo Mẫu 11/TEM trên hệ thống hải quan trong 05 ngày làm việc |
| Tìm lại tem đã mất | Hủy trong 03 ngày làm việc; báo cáo kết quả trong 03 ngày làm việc kể từ ngày hủy | Hủy trong 05 ngày làm việc kể từ ngày tìm lại |
| Tem hỏng | Hủy tem hỏng; thông báo kết quả Mẫu 04/TEM trong 03 ngày làm việc kể từ ngày hủy | Báo cáo hỏng Mẫu 11/TEM trong 05 ngày làm việc và thực hiện hủy |
| Hội đồng hủy tem điện tử | Lãnh đạo, kế toán, sản xuất (cá nhân sản xuất rượu không phải lập) | Đại diện Hải quan, lãnh đạo, kế toán, sản xuất hoặc kinh doanh |
| Thông báo kết quả hủy | Mẫu 04/TEM | Mẫu 10/TEM trong 05 ngày làm việc kể từ ngày hoàn thành biên bản |
Tem hỏng là gì?
Theo điểm h.2 khoản 2 Điều 6, tem điện tử sản xuất trong nước bị hỏng (tại kho, trong sản xuất) gồm:
- Tem còn trạng thái vật lý nhưng không còn nguyên như mẫu: bị rách, mờ ký tự…
- Tem không còn trạng thái vật lý: vỡ vụn thành nhiều mảnh, không còn thể hiện số seri và mã QR – trường hợp này không phải thực hiện hủy.
Tem đã dán lên sản phẩm, đã báo cáo sử dụng nhưng sau đó hỏng trong lưu thông hoặc sản phẩm không dùng được và nhà sản xuất hủy sản phẩm: doanh nghiệp thực hiện hủy tem điện tử.
Hồ sơ hủy tem điện tử
Với tem sản xuất trong nước (điểm h.4 khoản 2 Điều 6):
- Bảng kiểm kê tem điện tử rượu, thuốc lá cần hủy.
- Quyết định thành lập Hội đồng hủy tem (đại diện lãnh đạo, kế toán, sản xuất); cá nhân sản xuất rượu không phải lập Hội đồng.
- Biên bản hủy tem nêu rõ lý do, nguyên nhân; các thành viên ký và chịu trách nhiệm.
Với tem nhập khẩu (điểm b.3 khoản 5 Điều 5): Bảng kiểm kê (tên đơn vị cấp tem; tên, địa chỉ, mã số thuế đơn vị được cấp; thời gian cấp; số lượng từ số đến số; đặc điểm mẫu tem; danh sách số tờ khai hoặc số Quyết định bán hàng tịch thu, đấu giá); Hội đồng hủy tem có đại diện Hải quan cửa khẩu/ngoài cửa khẩu; Biên bản hủy tem ghi lý do, số lượng, hình thức hủy, bảo đảm tem không thể tái sử dụng.
Hồ sơ hủy tem điện tử được lưu tại doanh nghiệp.
Hủy tem điện tử khi ngừng sản xuất, giải thể, sáp nhập
Theo điểm g khoản 2 Điều 6:
- Ngừng sản xuất, giải thể, phá sản, hợp nhất: quyết toán và hủy số tem còn tồn trong 05 ngày làm việc kể từ ngày thông báo ngừng sản xuất hoặc ngày quyết định; gửi thông báo kết quả hủy Mẫu 04/TEM.
- Chia, tách, sáp nhập, chuyển cơ quan thuế quản lý: nếu muốn tiếp tục dùng tem còn tồn, đăng ký điều chỉnh sang tên, mã số thuế mới theo Mẫu 06/TEM; nếu không, quyết toán và hủy như trên.
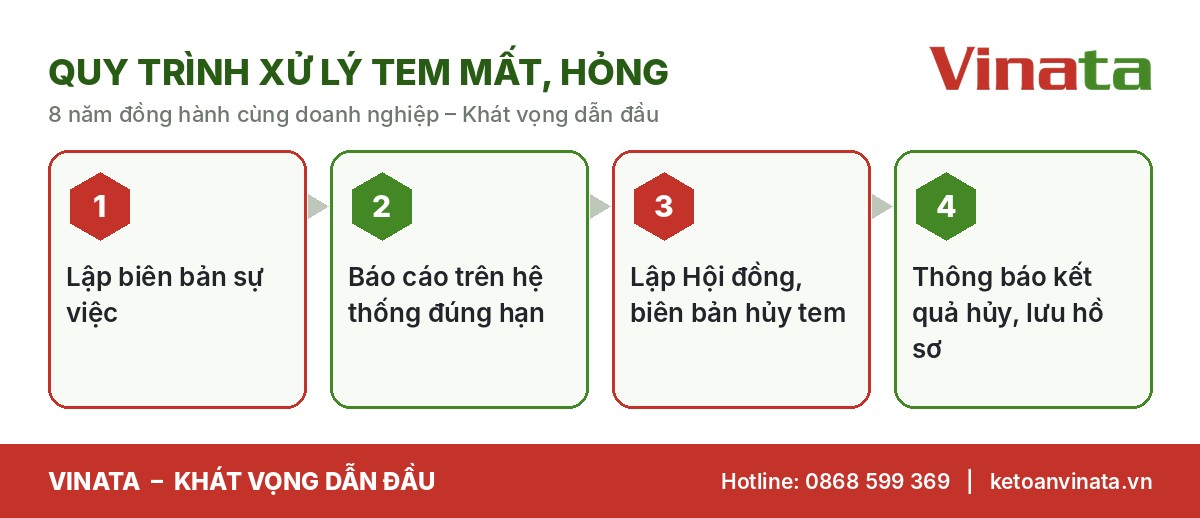
Quy trình xử lý tem mất, hỏng
Hậu quả khi không báo cáo, hủy tem đúng quy định
Điều 8 Thông tư 93/2026: làm mất, cháy, hỏng tem; không thực hiện đúng quy định về báo cáo, hủy tem điện tử với cơ quan thuế, cơ quan hải quan bị xử phạt theo Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP). Ngoài ra, cơ quan thuế có thể thông báo tem không còn giá trị sử dụng trong nhiều trường hợp, ví dụ tem của doanh nghiệp có hành vi cho, bán, trao đổi, vay, mượn tem (điểm b.5 khoản 1 Điều 6).
Góc độ kế toán khi hủy tem điện tử
- Tem mua về ghi nhận là chi phí/vật tư theo chế độ kế toán áp dụng; tem hủy được ghi giảm theo biên bản hủy.
- Giá trị tem hỏng trong sản xuất thông thường có thể là chi phí sản xuất nếu có hồ sơ hủy hợp lệ; khoản tổn thất do mất tem cần xác định trách nhiệm cá nhân (nếu có).
- Sổ theo dõi tem: tồn đầu, mua, xuất dán, hỏng, mất, hủy, tồn cuối – phải khớp với báo cáo gửi cơ quan thuế, hải quan.
Tình huống thực tế
Một doanh nghiệp sản xuất rượu phát hiện 500 tem bị ẩm, mờ mã QR tại kho. Vinata hướng dẫn: lập Bảng kiểm kê 500 tem (số seri từ – đến), quyết định thành lập Hội đồng hủy tem điện tử (giám đốc, kế toán, quản đốc), lập biên bản hủy bằng hình thức cắt hủy bảo đảm không tái sử dụng, gửi thông báo kết quả hủy Mẫu 04/TEM trên Hệ thống thông tin quản lý thuế trong 03 ngày làm việc kể từ ngày hủy, lưu hồ sơ tại doanh nghiệp, điều chỉnh sổ theo dõi tem.
 Đọc thêmTem điện tử rượu, thuốc lá theo Thông tư 93/2026: những điểm mới doanh nghiệp cần biếtTrả lời nhanh: Thông tư 93/2026/TT-BTC (hiệu lực 01/7/2026) quy định thống nhất việc in, phát hành, quản lý và sử dụng tem điện tử rượu,…
Góc nhìn chuyên gia Vinata
Thời hạn 03 ngày làm việc với tem sản xuất trong nước rất ngắn, nên cơ sở sản xuất cần quy định rõ ai phát hiện, ai báo cáo, ai ký quyết định thành lập Hội đồng. Vinata khuyến nghị soạn sẵn mẫu quyết định, biên bản hủy tem điện tử để xử lý nhanh khi phát sinh.
Những sai lầm thường gặp
- Tiếp tục dùng tem đã báo mất khi tìm lại được.
- Không lập biên bản có xác nhận UBND cấp xã khi mất, cháy tem.
- Quá 03 ngày làm việc mới báo cáo.
- Không hủy tem tồn khi giải thể, ngừng sản xuất.
Checklist hủy tem điện tử
- Xác định loại tem (sản xuất trong nước hay nhập khẩu) để áp đúng thời hạn 03 hoặc 05 ngày làm việc.
- Lập biên bản sự việc mất, cháy (có xác nhận UBND cấp xã với tem sản xuất trong nước).
- Lập Bảng kiểm kê tem cần hủy theo số seri.
- Ra quyết định thành lập Hội đồng hủy tem điện tử (mời đại diện Hải quan với tem nhập khẩu).
- Thực hiện hủy bảo đảm tem không thể tái sử dụng; lập biên bản hủy có đủ chữ ký.
- Gửi thông báo kết quả hủy tem điện tử trên hệ thống đúng hạn.
- Lưu toàn bộ hồ sơ tại doanh nghiệp; cập nhật sổ theo dõi tem.
Đọc thêm
- Tem điện tử rượu nhập khẩu: quy trình mua, dán và báo cáo trong 05 ngày làm việc
Checklist quản lý tem điện tử hằng tháng
- Đối chiếu số tem mua, tem đã dán, tem hỏng, tem tồn với sổ theo dõi và dữ liệu trên hệ thống của cơ quan phát hành tem.
- Kiểm tra báo cáo sử dụng tem đã gửi đúng thời hạn quy định tại Thông tư 93/2026/TT-BTC.
- Lập biên bản ngay khi phát hiện tem hỏng, mất; không để tồn đọng nhiều kỳ.
- Đối chiếu sản lượng đã dán tem với hóa đơn bán ra và tờ khai thuế tiêu thụ đặc biệt, GTGT.
- Lưu trữ toàn bộ hồ sơ mua, sử dụng, hủy tem cùng chứng từ kế toán để phục vụ kiểm tra.
Thực hiện đều đặn các bước trên giúp doanh nghiệp phát hiện sớm sai lệch, tránh bị xử phạt và bảo đảm số liệu tem khớp với nghĩa vụ thuế.
Lưu ý: tem đã hủy không được tái sử dụng dưới bất kỳ hình thức nào; doanh nghiệp nên lưu ảnh chụp, danh sách số seri tem hủy kèm biên bản để đối chiếu khi cơ quan quản lý yêu cầu.
Câu hỏi thường gặp
Tem vỡ vụn không còn số seri có phải hủy tem điện tử không?
Không phải hủy theo điểm h.2 khoản 2 Điều 6, nhưng vẫn nên ghi nhận trong sổ theo dõi tem và báo cáo theo hướng dẫn.
Hộ, cá nhân sản xuất rượu có phải lập Hội đồng hủy tem không?
Không. Cá nhân sản xuất rượu không phải lập Hội đồng hủy tem điện tử rượu (điểm h.4.2 khoản 2 Điều 6).
Lưu ý kế toán – thuế khi sử dụng tem điện tử rượu, thuốc lá
- Chi phí mua tem là chi phí liên quan trực tiếp đến sản phẩm, được hạch toán vào giá trị hàng nhập khẩu hoặc chi phí sản xuất theo bản chất và cần có chứng từ thu tiền hợp lệ.
- Tem hỏng, tem hủy cần có biên bản, hồ sơ báo cáo đúng hạn theo Thông tư 93/2026/TT-BTC để làm căn cứ ghi nhận và giải trình khi kiểm tra.
- Số lượng tem đã dán, báo cáo sử dụng tem cần khớp với sản lượng nhập khẩu, sản xuất và số liệu kê khai thuế tiêu thụ đặc biệt, GTGT; chênh lệch là dấu hiệu rủi ro khi cơ quan thuế, hải quan đối chiếu dữ liệu.
- Doanh nghiệp nên phân công người phụ trách quản lý tem, mở sổ theo dõi nhập – xuất – tồn tem theo từng loại, từng lô.
Kết luận
Hủy tem điện tử đúng quy trình, đúng thời hạn giúp doanh nghiệp tránh bị xử phạt và bảo đảm dữ liệu tem minh bạch. Chuẩn bị sẵn quy trình nội bộ, mẫu biểu và sổ theo dõi tem là cách làm hiệu quả.
Vinata – Khát vọng dẫn đầu. Liên hệ qua ketoanvinata.vn để được hỗ trợ kế toán thuế trọn gói, kế toán nội bộ và giải thể công ty khi cần quyết toán tem tồn.
Căn cứ pháp lý: Thông tư số 93/2026/TT-BTC (Điều 4, 5, 6, 8); Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP, Nghị định 310/2025/NĐ-CP).
Căn cứ pháp lý và nguồn tham khảo
- Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu, thuốc lá (hiệu lực 01/7/2026) – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Điểm lại một số chính sách tài chính ban hành tháng 7/2026 – Tạp chí Kinh tế và Tài chính (Bộ Tài chính)
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Tem điện tử rượu, thuốc láMua tem điện tử rượu sản xuất trong nước: đăng ký, sử dụng và báo cáo theo Thông tư 93/2026
 Tem điện tử rượu, thuốc láTem điện tử rượu nhập khẩu 2026: quy trình mua, dán và báo cáo trong 05 ngày làm việc
 Hải quan – XNK & Tem điện tửThông tư 142/2026/TT-BTC: Thủ tục hải quan hàng chuyển phát nhanh mới
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Thuế hộ kinh doanhHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm