Trả lời nhanh: Tem điện tử rượu nhập khẩu do Cục Hải quan phát hành và bán cho doanh nghiệp được phép nhập khẩu theo Thông tư 93/2026/TT-BTC (hiệu lực 01/7/2026). Quy trình gồm mua tem, dán tem trước khi đưa sản phẩm ra thị trường theo đúng quy cách và báo cáo tình hình sử dụng tem trong thời hạn 05 ngày làm việc theo quy định.
Tem điện tử rượu nhập khẩu và tem điện tử thuốc lá nhập khẩu do Cục Hải quan in, phát hành và bán cho doanh nghiệp, tổ chức được phép nhập khẩu (điểm a khoản 1 Điều 4 Thông tư số 93/2026/TT-BTC). Doanh nghiệp phải dán tem trước khi đưa sản phẩm ra thị trường và gửi dữ liệu sử dụng tem trong thời gian 05 ngày làm việc theo Mẫu 12/TEM (khoản 3 Điều 5). Thông tư có hiệu lực từ 01/7/2026.
Bài viết hướng dẫn chi tiết quy trình mua, dán và báo cáo tem điện tử rượu nhập khẩu theo Thông tư 93/2026.
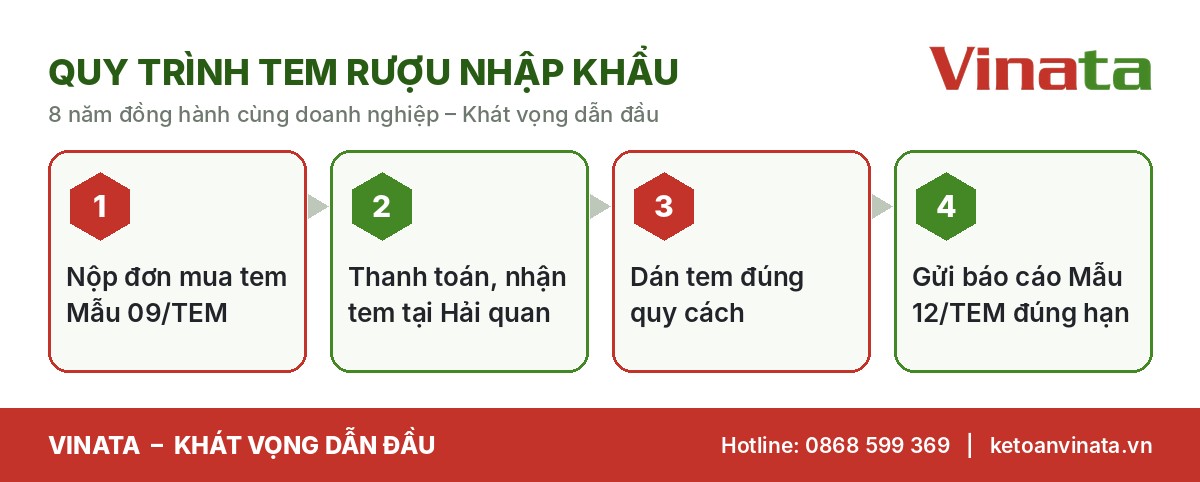
Bước 1: Mua tem điện tử rượu nhập khẩu
- Cục Hải quan in, cấp tem cho Chi cục Hải quan khu vực theo nhu cầu các đơn vị đã đăng ký định kỳ hằng năm; Chi cục giao Hải quan cửa khẩu/ngoài cửa khẩu bán tem (khoản 1 Điều 5).
- Toàn bộ tem trước khi sử dụng phải được thông báo phát hành trên Cổng Thông tin điện tử Cục Hải quan (customs.gov.vn), gồm: tên tem, mẫu/ký hiệu, số lượng, số seri, thời gian bắt đầu sử dụng, giá bán.
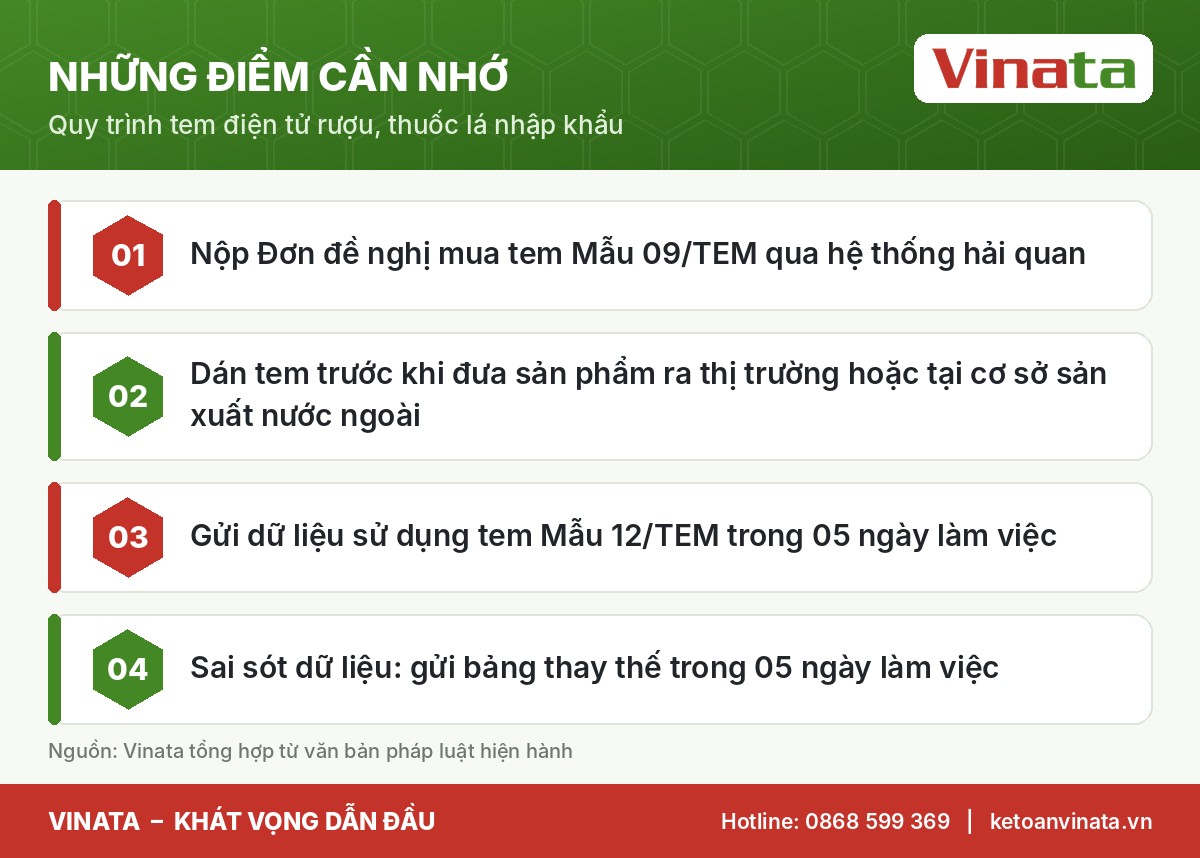
- Doanh nghiệp nộp Đơn đề nghị mua tem theo Mẫu 09/TEM (Phụ lục VI) đến Hệ thống xử lý dữ liệu điện tử hải quan (hoặc bản giấy khi hệ thống gặp sự cố), thanh toán tiền mua tem, nhận và quản lý tem (điểm b khoản 2 Điều 5).
Bước 2: Dán tem điện tử rượu nhập khẩu đúng thời điểm, quy cách
Theo khoản 4 Điều 3:
- Doanh nghiệp nhập khẩu rượu đóng chai, rượu thành phẩm dạng thùng, téc về sang, chiết chai dán tem trong quá trình làm thủ tục nhập khẩu hoặc sau khi hoàn thành thủ tục nhưng trước khi đưa ra thị trường.
- Nếu dán tại cơ sở sản xuất ở nước ngoài, việc dán phải hoàn thành trước khi nhập khẩu vào Việt Nam.
- Mỗi chai rượu dán 01 tem, vắt qua nắp, mở nắp tem rách và không thể tái sử dụng.
Bước 3: Báo cáo sử dụng tem điện tử rượu nhập khẩu
Doanh nghiệp khai báo, gửi dữ liệu theo Mẫu 12/TEM đến Hệ thống xử lý dữ liệu điện tử hải quan, gồm: tên, mã số thuế doanh nghiệp dán tem; số tờ khai hải quan (hoặc số Quyết định bán hàng tịch thu, bán đấu giá) và ngày; tổng số tem đưa vào dán, số dán thành công, số hỏng; tên tem, ký hiệu mẫu, ký hiệu, số seri; tên, mã số thuế đơn vị nhập khẩu; tên đơn vị sản xuất, ngày sản xuất; tên sản phẩm, quy cách đóng gói; số tem còn lại.
| Trường hợp | Thời hạn gửi dữ liệu |
|---|---|
| Dán tem tại Việt Nam | Trong 05 ngày làm việc kể từ ngày hoàn thành dán tem cho lô hàng và trước khi đưa ra thị trường |
| Dán tem tại cơ sở sản xuất ở nước ngoài | Trong 05 ngày làm việc kể từ khi thông quan và trước khi đưa ra thị trường |
| Dữ liệu đã gửi có sai sót | Gửi lại bảng thay thế ngay khi phát hiện, không quá 05 ngày làm việc kể từ ngày hoàn thành gửi dữ liệu |
| Hệ thống gặp sự cố | Lập báo cáo Mẫu 12/TEM gửi Hải quan nơi bán tem; trong 05 ngày làm việc kể từ khi hệ thống khắc phục, gửi dữ liệu điện tử |
Tem điện tử bị hỏng được khai báo trong báo cáo; khi tra cứu, hệ thống xác định tem đó không có giá trị sử dụng.
Dán tem tại nước ngoài: thủ tục tạm xuất, tái nhập tem
Khoản 6 Điều 5:
- Khi vận chuyển tem ra cơ sở sản xuất ở nước ngoài, doanh nghiệp khai thời hạn tạm xuất – tái nhập trên tờ khai hải quan, căn cứ thời hạn giao hàng trong hợp đồng.
- Khi nhập khẩu hàng đã dán tem, ngoài tờ khai hàng hóa, doanh nghiệp khai tờ khai tái nhập số tem tương ứng với số sản phẩm đã dán.
- Tem chưa dùng hết: doanh nghiệp lưu giữ cho phần hàng còn lại của hợp đồng; điều chuyển sang hợp đồng khác phải thông báo cơ quan hải quan nơi bán tem và điều chỉnh thông tin trên hệ thống.
Quy trình tem điện tử rượu nhập khẩu
Tra cứu tem điện tử rượu nhập khẩu
Người tiêu dùng, cơ quan chức năng quét mã QR hoặc tra cứu trên Cổng Thông tin điện tử Cục Hải quan. Thông tin hiển thị: số seri, tên tem, ký hiệu; đơn vị sản xuất, ngày sản xuất; đơn vị nhập khẩu, mã số thuế; tên sản phẩm, quy cách; số tờ khai hải quan, ngày đăng ký (khoản 4 Điều 5). Đây là công cụ giúp nhà nhập khẩu chính hãng bảo vệ thương hiệu, chống hàng giả.
Tình huống thực tế
Công ty TNHH nhập khẩu rượu vang V nhập 6.000 chai, dán tem tại kho sau thông quan. Có 30 tem bị rách khi dán. Vinata hướng dẫn: gửi Mẫu 12/TEM trong 05 ngày làm việc kể từ ngày dán xong, khai rõ 5.970 tem dán thành công, 30 tem hỏng; đồng thời lập báo cáo hỏng tem Mẫu 11/TEM và thực hiện hủy tem hỏng theo quy trình Hội đồng hủy tem có đại diện Hải quan. Kế toán ghi nhận chi phí tem, theo dõi tồn tem trên sổ chi tiết.
Góc nhìn chuyên gia Vinata
Thời hạn 05 ngày làm việc rất ngắn. Vinata khuyến nghị doanh nghiệp nhập khẩu rượu lập quy trình nội bộ: kho xác nhận số tem dán thành công/hỏng ngay trong ngày, bộ phận xuất nhập khẩu gửi dữ liệu trong 2 – 3 ngày, kế toán đối chiếu số tem với tờ khai và hóa đơn bán ra. Chậm báo cáo, sai dữ liệu tem điện tử rượu nhập khẩu có thể bị xử phạt theo Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung) theo Điều 8 Thông tư.
 Đọc thêmTem điện tử rượu, thuốc lá theo Thông tư 93/2026: những điểm mới doanh nghiệp cần biếtTrả lời nhanh: Thông tư 93/2026/TT-BTC (hiệu lực 01/7/2026) quy định thống nhất việc in, phát hành, quản lý và sử dụng tem điện tử rượu,…
Những sai lầm thường gặp
- Đưa hàng ra thị trường trước khi gửi dữ liệu tem.
- Không khai số tem hỏng, dẫn đến lệch tồn tem.
- Dán tại nước ngoài nhưng không làm thủ tục tạm xuất, tái nhập tem.
- Dùng tem của hợp đồng này cho hợp đồng khác mà không thông báo.
Checklist tuân thủ tem điện tử rượu nhập khẩu
- Đăng ký nhu cầu tem điện tử rượu nhập khẩu định kỳ hằng năm theo hướng dẫn của cơ quan hải quan.
- Nộp Đơn Mẫu 09/TEM, thanh toán và nhận tem đúng số lượng lô hàng.
- Lập sổ theo dõi tem điện tử rượu nhập khẩu: số seri nhận, đã dán, hỏng, tồn.
- Dán tem trước khi đưa hàng ra thị trường hoặc tại cơ sở sản xuất nước ngoài.
- Gửi dữ liệu Mẫu 12/TEM trong 05 ngày làm việc.
- Báo cáo mất, cháy, hỏng tem Mẫu 11/TEM; thực hiện hủy tem theo Hội đồng hủy tem, thông báo kết quả Mẫu 10/TEM trong 05 ngày làm việc.
- Lưu hồ sơ hủy tem tại doanh nghiệp.
Hủy tem điện tử rượu nhập khẩu
Theo điểm b.3 khoản 5 Điều 5, doanh nghiệp hủy tem điện tử rượu nhập khẩu theo trình tự: lập Bảng kiểm kê tem cần hủy; lập Hội đồng hủy tem gồm đại diện Hải quan cửa khẩu/ngoài cửa khẩu nơi quản lý, lãnh đạo doanh nghiệp, bộ phận kế toán, bộ phận sản xuất hoặc kinh doanh; lập Biên bản hủy tem nêu lý do, số lượng, hình thức hủy; các thành viên ký biên bản. Thông báo kết quả hủy theo Mẫu 10/TEM qua hệ thống hải quan chậm nhất 05 ngày làm việc kể từ ngày hoàn thành biên bản.
Đọc thêm
- Mua tem điện tử: đăng ký, sử dụng và báo cáo theo Thông tư 93/2026
Checklist quản lý tem điện tử hằng tháng
- Đối chiếu số tem mua, tem đã dán, tem hỏng, tem tồn với sổ theo dõi và dữ liệu trên hệ thống của cơ quan phát hành tem.
- Kiểm tra báo cáo sử dụng tem đã gửi đúng thời hạn quy định tại Thông tư 93/2026/TT-BTC.
- Lập biên bản ngay khi phát hiện tem hỏng, mất; không để tồn đọng nhiều kỳ.
- Đối chiếu sản lượng đã dán tem với hóa đơn bán ra và tờ khai thuế tiêu thụ đặc biệt, GTGT.
- Lưu trữ toàn bộ hồ sơ mua, sử dụng, hủy tem cùng chứng từ kế toán để phục vụ kiểm tra.
Thực hiện đều đặn các bước trên giúp doanh nghiệp phát hiện sớm sai lệch, tránh bị xử phạt và bảo đảm số liệu tem khớp với nghĩa vụ thuế.
Câu hỏi thường gặp
Rượu mua từ hàng tịch thu, bán đấu giá có phải dán tem không?
Có. Cục Hải quan bán tem cho doanh nghiệp, tổ chức được mua hàng tịch thu, bán đấu giá; báo cáo ghi số Quyết định bán hàng tịch thu, bán đấu giá thay số tờ khai.
Mất tem điện tử rượu nhập khẩu thì làm gì?
Lập báo cáo mất, cháy tem Mẫu 11/TEM trên hệ thống hải quan chậm nhất 05 ngày làm việc kể từ ngày phát hiện (điểm b.1 khoản 5 Điều 5).
Lưu ý kế toán – thuế khi sử dụng tem điện tử rượu, thuốc lá
- Chi phí mua tem là chi phí liên quan trực tiếp đến sản phẩm, được hạch toán vào giá trị hàng nhập khẩu hoặc chi phí sản xuất theo bản chất và cần có chứng từ thu tiền hợp lệ.
- Tem hỏng, tem hủy cần có biên bản, hồ sơ báo cáo đúng hạn theo Thông tư 93/2026/TT-BTC để làm căn cứ ghi nhận và giải trình khi kiểm tra.
- Số lượng tem đã dán, báo cáo sử dụng tem cần khớp với sản lượng nhập khẩu, sản xuất và số liệu kê khai thuế tiêu thụ đặc biệt, GTGT; chênh lệch là dấu hiệu rủi ro khi cơ quan thuế, hải quan đối chiếu dữ liệu.
- Doanh nghiệp nên phân công người phụ trách quản lý tem, mở sổ theo dõi nhập – xuất – tồn tem theo từng loại, từng lô.
Kết luận
Tem điện tử rượu nhập khẩu đòi hỏi doanh nghiệp tuân thủ chặt chẽ quy trình mua – dán – báo cáo với thời hạn 05 ngày làm việc. Quy trình nội bộ rõ ràng và phối hợp giữa kho, xuất nhập khẩu, kế toán là chìa khóa để tuân thủ.
Vinata – Khát vọng dẫn đầu. Liên hệ qua ketoanvinata.vn để được hỗ trợ kế toán thuế trọn gói cho doanh nghiệp nhập khẩu, hoàn thuế GTGT và kế toán nội bộ.
Căn cứ pháp lý: Thông tư số 93/2026/TT-BTC (Điều 3, 4, 5, 8, 9).
Căn cứ pháp lý và nguồn tham khảo
- Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu, thuốc lá (hiệu lực 01/7/2026) – Thời báo Tài chính Việt Nam (Bộ Tài chính)
- Điểm lại một số chính sách tài chính ban hành tháng 7/2026 – Tạp chí Kinh tế và Tài chính (Bộ Tài chính)
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026) – Cổng thông tin điện tử Chính phủ
- Những điểm mới của Luật Quản lý thuế 2025 – Cổng Xây dựng chính sách, pháp luật
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 29/10/2026. Doanh nghiệp nên đối chiếu với hướng dẫn của cơ quan quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Tem điện tử rượu, thuốc láMua tem điện tử rượu sản xuất trong nước: đăng ký, sử dụng và báo cáo theo Thông tư 93/2026
 Tem điện tử rượu, thuốc láHủy tem điện tử khi mất, cháy, hỏng: quy trình theo Thông tư 93/2026
 Hải quan – XNK & Tem điện tửThông tư 142/2026/TT-BTC: Thủ tục hải quan hàng chuyển phát nhanh mới
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Thuế hộ kinh doanhHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm