Trả lời nhanh: Kế hoạch dòng tiền cuối năm 2026 là bảng dự báo tiền vào – tiền ra từ tháng 11/2026 đến hết tháng 2/2027, trong đó doanh nghiệp xếp trước các khoản chi bắt buộc có hạn cố định: thuế GTGT và TNCN khấu trừ (ngày 20 hằng tháng), các khoản thuế được gia hạn theo Nghị định 245/2026/NĐ-CP (hạn cuối 21/12 và 30/12/2026), tiền BHXH (ngày cuối tháng tiếp theo), lương – thưởng Tết và tạm nộp thuế TNDN quý IV. Lập kế hoạch theo tuần, giữ quỹ dự phòng và đẩy mạnh thu hồi công nợ trong tháng 11–12 là cách giúp doanh nghiệp không bị tính tiền chậm nộp 0,03%/ngày và không thiếu tiền trả lương Tết.
Hai tháng cuối năm luôn là giai đoạn “căng” nhất về tiền đối với doanh nghiệp vừa và nhỏ: khách hàng thường thanh toán chậm vì chính họ cũng đang dồn tiền, trong khi doanh nghiệp phải lo nhập hàng cho mùa cao điểm, trả lương, thưởng Tết và hàng loạt nghĩa vụ thuế, bảo hiểm. Năm 2026 còn đặc biệt hơn vì nhiều khoản thuế được gia hạn từ giữa năm theo Nghị định 245/2026/NĐ-CP sẽ cùng đến hạn trong tháng 12/2026. Bài viết này hướng dẫn anh/chị lập kế hoạch dòng tiền cuối năm một cách thực tế: lịch các khoản chi bắt buộc, mẫu bảng dự báo 13 tuần, ví dụ tính toán và kinh nghiệm xử lý khi thiếu hụt.
Kế hoạch dòng tiền cuối năm là gì và vì sao năm 2026 cần làm sớm?
Kế hoạch dòng tiền cuối năm là bản dự báo chi tiết số tiền thực thu và thực chi của doanh nghiệp trong giai đoạn cuối năm tài chính và đầu năm sau, giúp chủ doanh nghiệp biết trước tuần nào thiếu tiền, thiếu bao nhiêu và cần xử lý bằng cách nào. Khác với báo cáo kết quả kinh doanh (ghi nhận doanh thu, chi phí theo nguyên tắc dồn tích), kế hoạch dòng tiền chỉ quan tâm đến thời điểm tiền thực sự vào tài khoản hoặc ra khỏi tài khoản.
Năm 2026, doanh nghiệp cần lập kế hoạch sớm hơn mọi năm vì ba lý do:
- Các khoản thuế được gia hạn dồn về cuối năm: Nghị định 245/2026/NĐ-CP ngày 27/6/2026 gia hạn thuế TNDN tạm nộp quý III/2026 đến 30/12/2026, thuế GTGT (trừ khâu nhập khẩu) và thuế TNCN của hộ, cá nhân kinh doanh các kỳ tháng 6–9/2026 đến 21/12/2026, kỳ quý III/2026 đến 30/12/2026. Nghị định chỉ có hiệu lực đến hết 30/12/2026, nên các khoản này không thể lùi thêm.
- Quy định quản lý thuế mới: Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP có hiệu lực từ 01/7/2026, quy định thuế TNDN tạm nộp theo quý chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo – nghĩa là khoản tạm nộp quý IV/2026 rơi vào cuối tháng 01/2027, sát kỳ chi lương, thưởng Tết.
- Tết Nguyên đán Đinh Mùi rơi vào ngày 06/02/2027: thời gian từ đầu năm dương lịch đến Tết ngắn, các khoản chi lương tháng 1, thưởng Tết, nộp thuế tháng 12 và quý IV dồn vào khoảng 5 tuần.
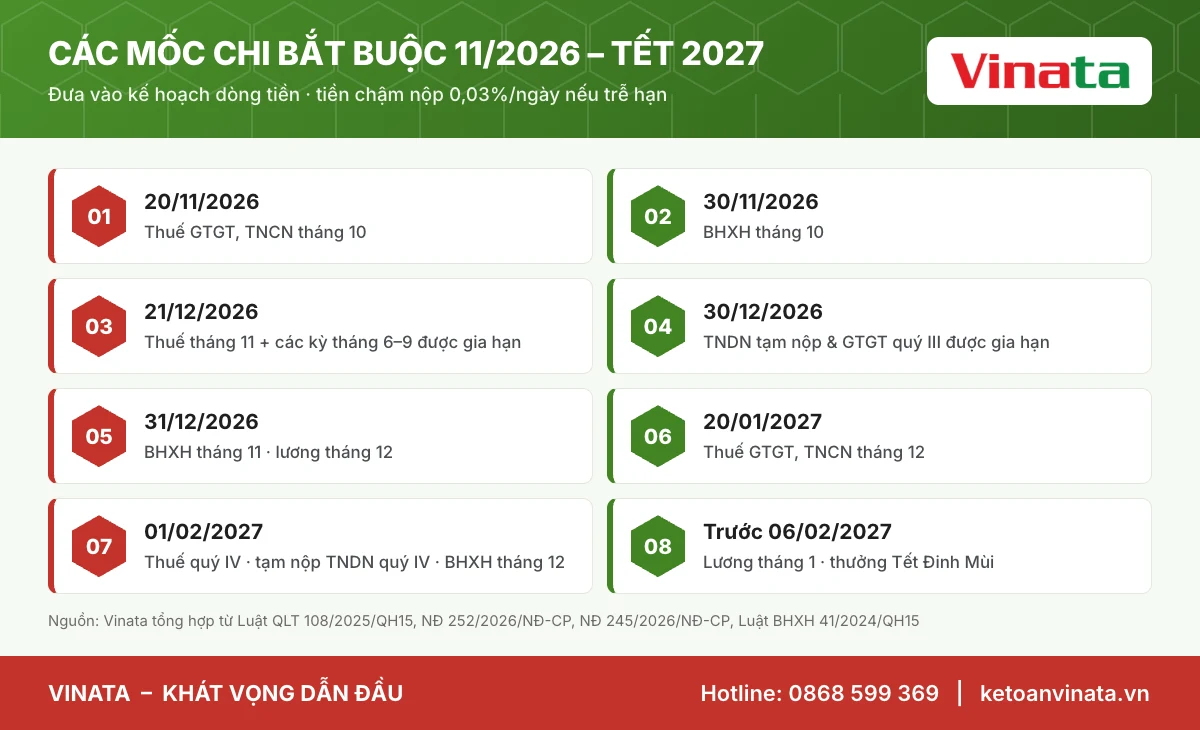
Bảng tóm tắt các khoản chi bắt buộc từ tháng 11/2026 đến tháng 2/2027
Doanh nghiệp nên đưa ngay các mốc dưới đây vào kế hoạch dòng tiền, vì đây là những khoản có hạn cố định và bị tính tiền chậm nộp nếu trễ. Ngày được điều chỉnh khi trùng ngày nghỉ theo nguyên tắc chuyển sang ngày làm việc tiếp theo.
| Mốc thời gian | Khoản phải chi | Căn cứ |
|---|---|---|
| 20/11/2026 (thứ Sáu) | Thuế GTGT, TNCN khấu trừ kỳ tháng 10/2026; thuế GTGT, TNCN hộ kinh doanh kỳ tháng 5/2026 được gia hạn | Luật QLT 108/2025/QH15; NĐ 245/2026/NĐ-CP |
| 30/11/2026 (thứ Hai) | Tiền BHXH, BHTN, BHYT tháng 10/2026 | Luật BHXH số 41/2024/QH15 |
| 21/12/2026 (thứ Hai) | Thuế GTGT, TNCN kỳ tháng 11/2026; các kỳ tháng 6–9/2026 được gia hạn | Luật QLT; NĐ 245/2026/NĐ-CP |
| 30/12/2026 (thứ Tư) | Thuế TNDN tạm nộp quý III/2026 và thuế kỳ quý III/2026 được gia hạn | NĐ 245/2026/NĐ-CP |
| 31/12/2026 (thứ Năm) | Tiền BHXH, BHTN, BHYT tháng 11/2026 | Luật BHXH 2024 |
| 20/01/2027 (thứ Tư) | Thuế GTGT, TNCN khấu trừ kỳ tháng 12/2026 | Luật QLT; NĐ 252/2026/NĐ-CP |
| 01/02/2027 (thứ Hai) | Tờ khai và tiền thuế kỳ quý IV/2026; tạm nộp thuế TNDN quý IV/2026 (31/01/2027 là Chủ nhật); BHXH tháng 12/2026 (hạn cuối tháng 1) | NĐ 252/2026/NĐ-CP; Luật BHXH 2024 |
| Trước 06/02/2027 | Lương tháng 1/2027, thưởng Tết, quà Tết cho người lao động | Hợp đồng lao động, quy chế lương thưởng |
| 31/03/2027 | Quyết toán thuế TNDN năm 2026, nộp số thuế còn thiếu | NĐ 252/2026/NĐ-CP |
Doanh nghiệp cần chuẩn bị những khoản tiền nào cho cuối năm 2026?
Doanh nghiệp cần chia các khoản chi cuối năm thành ba nhóm theo mức độ ưu tiên: nghĩa vụ với Nhà nước, nghĩa vụ với người lao động và chi phí vận hành. Cách phân nhóm này giúp anh/chị quyết định nhanh khoản nào phải trả đúng hạn, khoản nào có thể thương lượng lùi lại.
Nhóm 1: Thuế và bảo hiểm – không thể lùi hạn
Đây là nhóm ưu tiên cao nhất vì nếu trễ hạn, doanh nghiệp vừa bị tính tiền chậm nộp 0,03%/ngày, vừa có thể bị xử phạt hành chính, bị cưỡng chế nợ thuế hoặc ảnh hưởng đến xếp hạng tuân thủ. Nhóm này gồm:
- Thuế GTGT hằng tháng hoặc hằng quý (sau khi đã trừ thuế đầu vào).
- Thuế TNCN đã khấu trừ của người lao động – đây là tiền doanh nghiệp giữ hộ, tuyệt đối không nên dùng làm vốn lưu động.
- Thuế TNDN tạm nộp quý III/2026 (gia hạn đến 30/12/2026) và quý IV/2026 (cuối tháng 01/2027).
- Tiền BHXH, BHYT, BHTN phần doanh nghiệp đóng và phần trích từ lương người lao động.
- Thuế tiêu thụ đặc biệt, thuế xuất nhập khẩu, tiền thuê đất (nếu có).
Nhóm 2: Lương, thưởng và các khoản cho người lao động
Lương tháng 12, lương tháng 1 và thưởng Tết thường là khoản chi lớn nhất trong giai đoạn này. Nếu doanh nghiệp có lương tháng 13 hoặc thưởng theo hiệu quả, cần ước tính ngay từ tháng 11 để chủ động nguồn. Lưu ý thưởng Tết được trả trước khi khóa sổ năm 2026 hay sau đó sẽ ảnh hưởng đến thời điểm khấu trừ thuế TNCN và kỳ ghi nhận chi phí, nên kế toán cần thống nhất với ban giám đốc từ sớm.
Nhóm 3: Chi phí vận hành và thanh toán nhà cung cấp
Gồm tiền hàng, tiền thuê mặt bằng, điện nước, vận chuyển, trả nợ vay ngân hàng đến hạn. Với nhóm này, doanh nghiệp có thể chủ động thương lượng lịch thanh toán, nhưng cần lưu ý: theo quy định hiện hành về thuế GTGT, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế đầu vào. Kéo dài thời hạn trả nhà cung cấp quá lâu, nhất là qua thời điểm quyết toán, có thể kéo theo rủi ro về hồ sơ khấu trừ và chi phí được trừ.
Cách lập kế hoạch dòng tiền cuối năm theo 5 bước
Cách hiệu quả nhất là lập bảng dự báo dòng tiền theo tuần trong 13 tuần (khoảng một quý), cập nhật số thực tế mỗi thứ Hai. Dưới đây là 5 bước Kế toán Vinata thường áp dụng cho khách hàng.
- Xác định số dư tiền đầu kỳ: tổng tiền mặt và tiền gửi ngân hàng có thể sử dụng ngay, loại trừ các khoản ký quỹ, tiền bị phong tỏa hoặc tiền đã cam kết cho mục đích khác.
- Dự báo tiền thu theo từng khách hàng: dựa vào sổ chi tiết công nợ phải thu, ghi rõ khách nào sẽ trả, tuần nào, bao nhiêu. Với khách hàng thường trả chậm, nên lùi dự báo thêm 2–4 tuần so với hạn trên hóa đơn.
- Liệt kê các khoản chi bắt buộc có hạn cố định: đưa toàn bộ mốc ở bảng tóm tắt phía trên vào đúng tuần đến hạn. Số thuế ước tính dựa trên tờ khai các kỳ trước và doanh thu dự kiến.
- Liệt kê các khoản chi vận hành và trả nợ vay: tiền hàng, thuê mặt bằng, lãi và gốc vay đến hạn, chi phí marketing mùa cao điểm.
- Tính số dư cuối mỗi tuần và đặt ngưỡng an toàn: số dư cuối tuần = số dư đầu tuần + tiền thu – tiền chi. Tuần nào số dư thấp hơn ngưỡng an toàn (thường bằng 1–1,5 tháng chi phí cố định) thì phải có phương án xử lý trước ít nhất 2–3 tuần.
Mẫu khung bảng dự báo dòng tiền 13 tuần
| Chỉ tiêu | Tuần 1 | Tuần 2 | … | Tuần 13 |
|---|---|---|---|---|
| (1) Số dư tiền đầu tuần | … | … | … | … |
| (2) Thu từ khách hàng | … | … | … | … |
| (3) Thu khác (vay, góp vốn, hoàn thuế) | … | … | … | … |
| (4) Chi thuế, BHXH | … | … | … | … |
| (5) Chi lương, thưởng | … | … | … | … |
| (6) Chi nhà cung cấp, vận hành | … | … | … | … |
| (7) Trả nợ vay | … | … | … | … |
| (8) Số dư cuối tuần = (1)+(2)+(3)−(4)−(5)−(6)−(7) | … | … | … | … |
| (9) Ngưỡng an toàn / Chênh lệch | … | … | … | … |
Ví dụ tính toán: doanh nghiệp thiếu tiền tuần cuối tháng 12/2026
Ví dụ dưới đây cho thấy chỉ cần dồn nhiều khoản đến hạn trong một tuần là doanh nghiệp có thể âm tiền dù cả năm vẫn có lãi.
Công ty TNHH thương mại A (doanh nghiệp nhỏ, thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP) có số liệu dự kiến tuần 28/12–31/12/2026 như sau:
- Số dư tiền đầu tuần: 420 triệu đồng.
- Dự kiến thu từ khách hàng: 180 triệu đồng.
- Thuế TNDN tạm nộp quý III/2026 được gia hạn đến 30/12/2026: 150 triệu đồng.
- Thuế GTGT kỳ quý III/2026 được gia hạn đến 30/12/2026: 95 triệu đồng.
- BHXH, BHYT, BHTN tháng 11/2026 (hạn 31/12/2026): 85 triệu đồng.
- Trả nhà cung cấp hàng Tết: 260 triệu đồng.
- Lương tháng 12/2026 trả ngày 31/12: 240 triệu đồng.
Số dư cuối tuần = 420 + 180 − 150 − 95 − 85 − 260 − 240 = −230 triệu đồng.
Nếu không xử lý và để thuế TNDN tạm nộp quý III chậm 20 ngày, tiền chậm nộp phát sinh = 150.000.000 × 0,03% × 20 = 900.000 đồng. Con số không lớn, nhưng việc nợ thuế quá hạn có thể dẫn đến bị nhắc nợ, bị cưỡng chế hoặc bị hạn chế xuất hóa đơn khi kéo dài, ảnh hưởng nghiêm trọng hơn nhiều đến hoạt động kinh doanh. Tương tự, nếu chậm đóng 85 triệu đồng BHXH 30 ngày, số tiền phải nộp thêm = 85.000.000 × 0,03% × 30 = 765.000 đồng, chưa kể rủi ro bị xử phạt hành chính và người lao động bị gián đoạn quyền lợi.
Phương án xử lý hợp lý trong ví dụ này: đàm phán lùi 50% tiền hàng (130 triệu đồng) sang tuần 2 tháng 1/2027, đồng thời đôn đốc thu sớm một khoản công nợ 120 triệu đồng đã quá hạn từ tháng 10. Số dư cuối tuần khi đó = −230 + 130 + 120 = 20 triệu đồng, đủ để nộp thuế, BHXH và trả lương đúng hạn, phần thiếu so với ngưỡng an toàn được bù bằng hạn mức thấu chi ngắn hạn.
Làm gì khi kế hoạch dòng tiền cho thấy sắp thiếu tiền?
Khi dự báo cho thấy thiếu tiền, doanh nghiệp nên xử lý từ phía tiền thu trước, sau đó mới đến phía tiền chi và cuối cùng là vay bổ sung. Thứ tự này giúp giảm chi phí tài chính và giữ uy tín với đối tác.
Tăng tốc thu hồi công nợ
- Gửi biên bản đối chiếu công nợ cho tất cả khách hàng ngay trong tháng 11 – vừa phục vụ khóa sổ cuối năm, vừa là dịp nhắc thanh toán.
- Ưu tiên gọi điện, gặp trực tiếp 10 khách hàng có số dư lớn nhất, thường chiếm phần lớn tổng công nợ.
- Cân nhắc chiết khấu thanh toán sớm 0,5–1% cho khách trả trước hạn nếu chi phí này thấp hơn lãi vay ngân hàng.
- Tạm dừng giao hàng tiếp cho khách đã quá hạn nhiều kỳ, chuyển sang thanh toán trước hoặc giao hàng thu tiền.
Sắp xếp lại lịch chi
- Thương lượng với nhà cung cấp chia nhỏ lịch thanh toán hoặc lùi một phần sang tháng 1/2027.
- Hoãn các khoản đầu tư tài sản cố định, sửa chữa lớn không cấp bách sang sau Tết.
- Giảm tồn kho hàng chậm luân chuyển bằng chương trình bán hàng cuối năm để thu hồi tiền mặt.
Huy động nguồn bổ sung
- Sử dụng hạn mức thấu chi hoặc vay bổ sung vốn lưu động ngắn hạn tại ngân hàng – cần chuẩn bị hồ sơ từ đầu tháng 12 vì ngân hàng cũng cao điểm cuối năm.
- Kiểm tra các khoản thuế nộp thừa có thể bù trừ hoặc đề nghị hoàn, hoặc hồ sơ hoàn thuế GTGT đang chờ xử lý.
- Thành viên, cổ đông góp vốn bổ sung hoặc cho công ty vay ngắn hạn (lập hợp đồng vay rõ ràng, thanh toán qua ngân hàng).
 Đọc thêmTrích lập dự phòng nợ phải thu khó đòi 2026: Mức trích và cách tínhTrích lập dự phòng nợ phải thu khó đòi khi khóa sổ 31/12/2026: điều kiện hồ sơ, mức trích 30%–100% theo tuổi nợ, cách trích bổ…
Có được tiếp tục gia hạn nộp thuế sau ngày 30/12/2026 không?
Không. Nghị định 245/2026/NĐ-CP có hiệu lực từ ngày 27/6/2026 đến hết ngày 30/12/2026; sau thời gian gia hạn, thời hạn nộp thuế thực hiện theo quy định thông thường của pháp luật quản lý thuế. Vì vậy, các khoản đã được gia hạn đến 21/12/2026 hoặc 30/12/2026 phải được nộp đủ đúng hạn, nếu không sẽ bị tính tiền chậm nộp từ ngày tiếp theo.
Doanh nghiệp cũng cần lưu ý: việc gia hạn chỉ áp dụng cho các đối tượng thuộc phạm vi Nghị định (doanh nghiệp nhỏ và siêu nhỏ, doanh nghiệp hoạt động trong 43 ngành, lĩnh vực tại Phụ lục I…) và người nộp thuế phải gửi giấy đề nghị gia hạn. Nếu doanh nghiệp chưa gửi đề nghị hoặc không thuộc đối tượng, hạn nộp vẫn theo quy định thông thường và tiền chậm nộp có thể đã phát sinh – cần rà soát ngay trên Cổng thuế điện tử.
Kinh nghiệm thực tế khi lập kế hoạch dòng tiền cuối năm
Qua quá trình làm dịch vụ kế toán cho nhiều doanh nghiệp vừa và nhỏ tại Hà Nội, Kế toán Vinata rút ra một số kinh nghiệm sau:
- Tách riêng tài khoản “tiền thuế”: mỗi khi thu tiền bán hàng, chuyển ngay phần thuế GTGT đầu ra ước tính và tiền TNCN đã khấu trừ sang một tài khoản riêng. Cách đơn giản này giúp nhiều doanh nghiệp không còn rơi vào tình trạng “có lãi nhưng không có tiền nộp thuế”.
- Đừng quên các khoản được gia hạn: rất nhiều doanh nghiệp quen với việc “chưa phải nộp” từ giữa năm và bỏ sót trong dự báo. Đến tháng 12, số thuế dồn của 4–5 kỳ có thể lớn hơn cả một tháng lương.
- Dự báo thận trọng tiền thu, đầy đủ tiền chi: khách hàng cuối năm thường trả chậm hơn hạn hợp đồng. Ngược lại, các khoản chi luôn phát sinh thêm (quà Tết đối tác, tăng ca, vận chuyển cao điểm).
- Cập nhật mỗi tuần, không lập một lần rồi để đó: một bảng dự báo chỉ có giá trị khi được đối chiếu với số dư ngân hàng thực tế hằng tuần.
- Gắn kế hoạch dòng tiền với khóa sổ cuối năm: đối chiếu công nợ, kiểm kê hàng tồn và rà soát hóa đơn đầu vào cùng lúc giúp số liệu dự báo sát hơn và chuẩn bị tốt cho quyết toán. Anh/chị có thể tham khảo thêm bài hướng dẫn khóa sổ kế toán cuối năm 2026 và lịch nộp thuế tháng 11/2026.
Những sai lầm thường gặp khi quản lý dòng tiền cuối năm
Sai lầm phổ biến nhất là nhầm lẫn giữa lợi nhuận và tiền. Doanh nghiệp có thể ghi nhận doanh thu lớn trong quý IV nhưng tiền vẫn nằm ở công nợ phải thu và hàng tồn kho. Các sai lầm khác gồm:
- Dùng tiền thuế TNCN đã khấu trừ và tiền BHXH trích từ lương người lao động để trả nhà cung cấp.
- Nhập hàng Tết quá nhiều bằng tiền mặt, không tính đến thời gian bán hàng và thu tiền.
- Không đối chiếu công nợ, đến khi quyết toán mới phát hiện chênh lệch với khách hàng, nhà cung cấp.
- Trả thưởng Tết không có quy chế, không đủ chứng từ, dẫn đến rủi ro chi phí không được trừ khi quyết toán thuế TNDN.
- Chờ đến ngày cuối mới nộp thuế, gặp sự cố mạng hoặc hạn mức chuyển khoản dẫn đến nộp trễ.
Câu hỏi thường gặp
Kế hoạch dòng tiền cuối năm nên lập cho khoảng thời gian bao lâu?
Nên lập tối thiểu 13 tuần, từ đầu tháng 11/2026 đến hết tháng 01/2027, và tốt nhất kéo dài đến sau Tết Nguyên đán (06/02/2027) để bao quát lương, thưởng Tết, tạm nộp thuế TNDN quý IV và thuế tháng 12.
Thuế TNDN tạm nộp quý III/2026 được gia hạn đến ngày nào?
Theo Nghị định 245/2026/NĐ-CP, thuế TNDN tạm nộp quý III/2026 của đối tượng được gia hạn được lùi 2 tháng, chậm nhất ngày 30/12/2026. Doanh nghiệp không thuộc đối tượng gia hạn phải nộp theo hạn thông thường.
Hạn tạm nộp thuế TNDN quý IV/2026 là ngày nào?
Theo Nghị định 252/2026/NĐ-CP, thuế TNDN tạm nộp theo quý chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo, tức 31/01/2027; do ngày này là Chủ nhật nên hạn được chuyển sang thứ Hai, 01/02/2027.
Chậm đóng BHXH bị tính tiền như thế nào?
Theo Luật Bảo hiểm xã hội số 41/2024/QH15, doanh nghiệp đóng hằng tháng chậm nhất ngày cuối cùng của tháng tiếp theo; nếu chậm đóng phải nộp đủ số tiền còn thiếu và số tiền bằng 0,03%/ngày tính trên số tiền chậm đóng, đồng thời có thể bị xử phạt hành chính.
Doanh nghiệp thiếu tiền có được xin nộp thuế chậm không?
Ngoài các trường hợp gia hạn theo Nghị định 245/2026/NĐ-CP hoặc gia hạn do thiệt hại vật chất, bất khả kháng theo Luật Quản lý thuế, doanh nghiệp không được tự ý nộp chậm. Nếu nộp sau hạn, doanh nghiệp phải nộp tiền chậm nộp 0,03%/ngày trên số thuế chậm nộp.
Căn cứ pháp lý và nguồn tham khảo
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/7/2026).
- Nghị định 252/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp thi hành Luật Quản lý thuế: Cổng Thông tin điện tử Chính phủ – Hệ thống văn bản; Quy định thời hạn nộp hồ sơ khai thuế (chinhphu.vn).
- Nghị định 245/2026/NĐ-CP ngày 27/6/2026 về gia hạn thời hạn nộp thuế và tiền thuê đất năm 2026: Thời báo Tài chính Việt Nam; Cổng phổ biến pháp luật TP. Cần Thơ.
- Luật Bảo hiểm xã hội số 41/2024/QH15 (hiệu lực từ 01/7/2025) về thời hạn đóng và tiền chậm đóng: Báo Đại biểu Nhân dân.
Dịch vụ kế toán và tư vấn tài chính doanh nghiệp tại Kế toán Vinata
Lập kế hoạch dòng tiền chỉ chính xác khi sổ sách kế toán, công nợ và nghĩa vụ thuế được theo dõi đầy đủ, kịp thời. Kế toán Vinata – Công ty TNHH Dịch vụ Tư vấn Vinata cung cấp dịch vụ kế toán thuế trọn gói, rà soát nghĩa vụ thuế và các khoản được gia hạn, đối chiếu công nợ, khóa sổ và lập báo cáo tài chính cuối năm, đồng thời hỗ trợ chủ doanh nghiệp xây dựng bảng dự báo dòng tiền theo tuần. Nếu anh/chị cần đội ngũ đồng hành để bước vào mùa quyết toán 2026 an toàn, vui lòng liên hệ qua thông tin ở cuối trang.
Lưu ý: Bài viết mang tính chất tham khảo, được tổng hợp theo các văn bản pháp luật có hiệu lực tại thời điểm cập nhật. Mốc thời hạn cụ thể có thể khác nhau tùy đối tượng và tình huống của từng doanh nghiệp; anh/chị nên đối chiếu văn bản gốc hoặc tham khảo ý kiến chuyên gia trước khi áp dụng.
Tin liên quan
 Tài chính doanh nghiệpKẾ TOÁN VINATA – GIẢI PHÁP QUẢN TRỊ TÀI CHÍNH TOÀN DIỆN CHO DOANH NGHIỆP KHỞI NGHIỆP
 Tài chính doanh nghiệpSo Sánh Chi Phí Giữa Thuê Kế Toán Nội Bộ Và Sử Dụng Dịch Vụ Kế Toán Thuế Tại Vinata
 Tài chính doanh nghiệpDịch vụ kế toán thuế trọn gói: Giải pháp tối ưu chi phí cho doanh nghiệp 2026
 Tài chính doanh nghiệpTiết kiệm 70% chi phí vận hành với dịch vụ kế toán trọn gói tại Vinata
 Tài chính doanh nghiệpĐánh giá tài chính doanh nghiệp – Thực trạng và những điểm cần lưu ý
 Tài chính doanh nghiệpCách tối ưu hóa hiệu quả tài chính doanh nghiệp bền vững cho chủ sở hữu