Trả lời nhanh: Lệ phí môn bài đã chính thức bị bãi bỏ từ ngày 01/01/2026 theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15. Từ năm 2026 trở đi, doanh nghiệp, chi nhánh, hộ kinh doanh không phải nộp lệ phí môn bài và không phải nộp tờ khai lệ phí môn bài, nên cũng không còn hạn nộp ngày 30/01/2027. Tuy nhiên, số lệ phí môn bài còn nợ của năm 2025 trở về trước vẫn phải nộp đủ, vì cơ quan thuế đang rà soát để thu hồi.
Bãi bỏ lệ phí môn bài là một trong những chính sách hỗ trợ khu vực kinh tế tư nhân được nhiều doanh nghiệp, hộ kinh doanh chờ đợi nhất. Đây là khoản thu cố định hằng năm, tuy số tiền không lớn nhưng kéo theo thủ tục khai, nộp và rủi ro bị phạt nếu quên. Gần đến cuối năm, nhiều kế toán quen tay vẫn ghi lịch “nộp lệ phí môn bài trước 30/01” cho năm 2027, hoặc băn khoăn có cần khai bổ sung khi tăng vốn điều lệ, mở thêm chi nhánh hay không.
Bài viết dưới đây tổng hợp đầy đủ căn cứ pháp lý, những việc không còn phải làm, những nghĩa vụ cũ vẫn phải xử lý và lưu ý về hạch toán, giúp anh/chị khóa sổ năm 2026 chính xác.
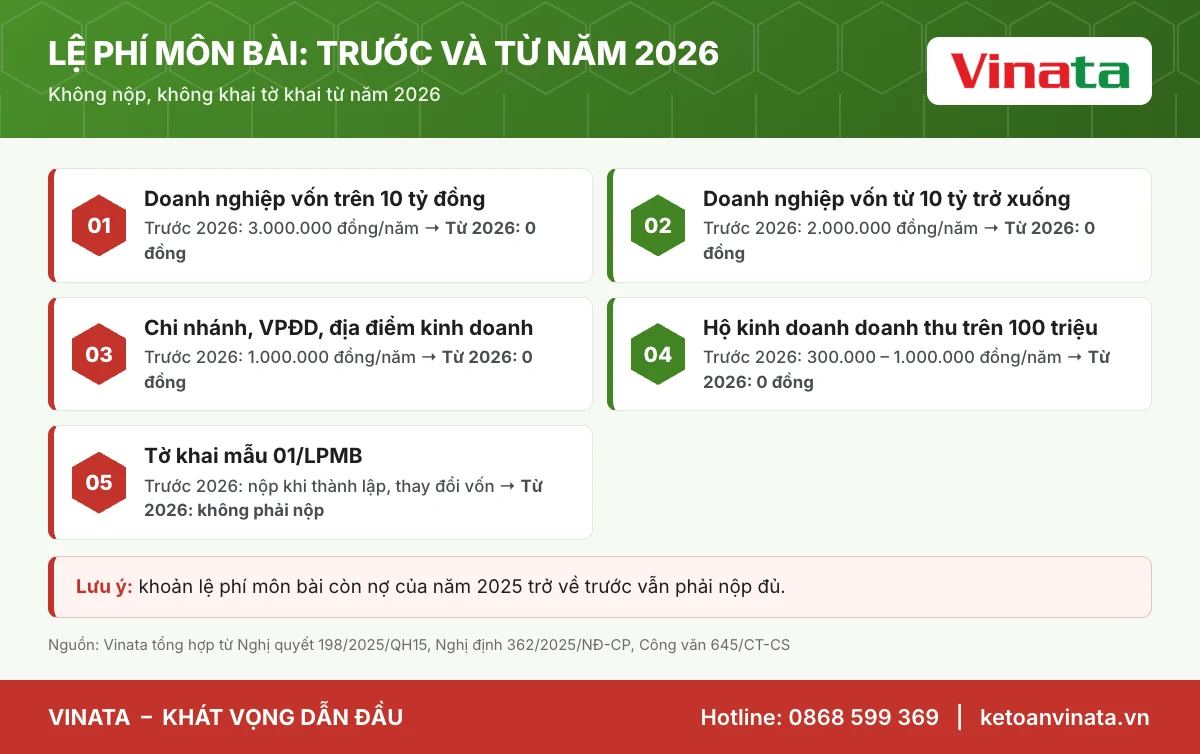
Bảng tóm tắt: bãi bỏ lệ phí môn bài từ 2026
| Nội dung | Trước 01/01/2026 | Từ 01/01/2026 |
|---|---|---|
| Nghĩa vụ nộp lệ phí môn bài | Nộp hằng năm, chậm nhất 30/01 | Không phải nộp |
| Tờ khai mẫu 01/LPMB | Nộp khi mới thành lập, thay đổi vốn, thêm đơn vị phụ thuộc | Không phải nộp |
| Doanh nghiệp vốn trên 10 tỷ đồng | 3.000.000 đồng/năm | 0 đồng |
| Doanh nghiệp vốn từ 10 tỷ đồng trở xuống | 2.000.000 đồng/năm | 0 đồng |
| Chi nhánh, văn phòng đại diện, địa điểm kinh doanh | 1.000.000 đồng/năm | 0 đồng |
| Hộ kinh doanh doanh thu trên 100 triệu đồng | 300.000 – 1.000.000 đồng/năm | 0 đồng |
| Nợ lệ phí môn bài năm 2025 trở về trước | Phải nộp | Vẫn phải nộp đủ, cơ quan thuế rà soát thu hồi |
| Văn bản điều chỉnh | NĐ 139/2016/NĐ-CP, NĐ 22/2020/NĐ-CP | Đã bị bãi bỏ bởi NĐ 362/2025/NĐ-CP |
Lệ phí môn bài bị bãi bỏ từ khi nào, theo văn bản nào?
Lệ phí môn bài bị bãi bỏ từ ngày 01/01/2026. Căn cứ trực tiếp là Nghị quyết 198/2025/QH15 của Quốc hội và Nghị định 362/2025/NĐ-CP của Chính phủ.
Nghị quyết 198/2025/QH15
Ngày 17/5/2025, tại Kỳ họp thứ 9, Quốc hội khóa XV thông qua Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. Nghị quyết có hiệu lực từ ngày được thông qua. Khoản 7 Điều 10 quy định rõ: chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
Cùng Điều 10, Nghị quyết còn quy định nhiều chính sách hỗ trợ khác như miễn thuế TNDN 03 năm cho doanh nghiệp nhỏ và vừa kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, và hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ 01/01/2026.
Nghị định 362/2025/NĐ-CP
Nghị định 362/2025/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Phí và lệ phí, có hiệu lực từ ngày 01/01/2026. Theo hướng dẫn của Cục Thuế, khoản 4 Điều 6 Nghị định này bãi bỏ các nghị định về lệ phí môn bài, gồm Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP. Như vậy, toàn bộ khung pháp lý cũ về đối tượng, mức thu, miễn lệ phí môn bài không còn áp dụng cho kỳ từ năm 2026.
Công văn 645/CT-CS của Cục Thuế
Ngày 23/01/2026, Cục Thuế ban hành Công văn 645/CT-CS gửi Thuế các tỉnh, thành phố, khẳng định từ năm 2026 trở đi người nộp thuế không phải nộp lệ phí môn bài và không phải nộp hồ sơ khai lệ phí môn bài. Công văn đồng thời yêu cầu cơ quan thuế các địa phương tuyên truyền rộng rãi, đồng thời rà soát, áp dụng biện pháp quản lý thuế để thu đúng, thu đủ số lệ phí môn bài còn phải nộp của năm 2025 trở về trước.
Doanh nghiệp có phải nộp tờ khai lệ phí môn bài trước 30/01/2027 không?
Không. Từ năm 2026, không còn nghĩa vụ khai và nộp lệ phí môn bài, nên doanh nghiệp không phải nộp tờ khai và không phải nộp tiền lệ phí môn bài năm 2027.
Trước đây, theo Nghị định 126/2020/NĐ-CP, hạn nộp lệ phí môn bài là ngày 30/01 hằng năm; doanh nghiệp mới thành lập hoặc có thay đổi vốn, thêm đơn vị phụ thuộc phải nộp tờ khai mẫu 01/LPMB chậm nhất ngày 30/01 năm sau. Kể từ 2026, các mốc này không còn. Kế toán nên xóa mốc “lệ phí môn bài 30/01” khỏi lịch thuế năm 2027 để tập trung vào các nghĩa vụ khác, như tờ khai quý IV/2026 và quyết toán năm.
Tăng vốn điều lệ hoặc mở chi nhánh trong năm 2025 thì sao?
Một thắc mắc phổ biến là doanh nghiệp thay đổi vốn điều lệ trong năm 2025 có phải khai bổ sung tờ khai lệ phí môn bài trước 30/01/2026 không. Tại Công văn 362/LCA-QLDN2 ngày 02/3/2026, Thuế tỉnh Lào Cai hướng dẫn: do lệ phí môn bài đã chấm dứt thu từ 01/01/2026 và các nghị định cũ đã bị bãi bỏ, doanh nghiệp không phải nộp tờ khai lệ phí môn bài bổ sung của năm 2025.
Tuy nhiên, đây là trả lời cho một trường hợp cụ thể. Nếu số lệ phí môn bài phải nộp của năm 2025 (theo mức đã xác định) chưa nộp, doanh nghiệp vẫn nên đối chiếu với cơ quan thuế quản lý trực tiếp để xử lý.
Những nghĩa vụ lệ phí môn bài nào vẫn phải xử lý?
Số lệ phí môn bài còn nợ của năm 2025 trở về trước vẫn phải nộp. Việc bãi bỏ chỉ áp dụng cho kỳ từ năm 2026, không xóa nợ của các năm trước.
- Nợ lệ phí môn bài các năm trước: cơ quan thuế đang rà soát theo Công văn 645/CT-CS. Khoản nợ chưa nộp có thể phát sinh tiền chậm nộp, đồng thời ảnh hưởng đến trạng thái tuân thủ của doanh nghiệp.
- Tiền chậm nộp: mức tính tiền chậm nộp đối với khoản thu do cơ quan thuế quản lý là 0,03%/ngày trên số tiền chậm nộp, theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP.
- Sai lệch trên hệ thống: một số doanh nghiệp còn hiển thị nghĩa vụ hoặc số dư lệ phí môn bài cũ trên tài khoản thuế điện tử, cần đối chiếu và đề nghị điều chỉnh nếu đã nộp mà chưa được ghi nhận.
- Hồ sơ giải thể, đóng mã số thuế: khi giải thể doanh nghiệp, cơ quan thuế vẫn kiểm tra nghĩa vụ các năm trước, trong đó có lệ phí môn bài. Còn nợ thì chưa thể hoàn tất thủ tục.
Ví dụ: doanh nghiệp tiết kiệm được bao nhiêu?
Mức tiết kiệm trực tiếp tùy vào vốn điều lệ và số đơn vị phụ thuộc. Ví dụ dưới đây tính theo mức thu trước năm 2026 quy định tại Nghị định 139/2016/NĐ-CP (sửa đổi bởi Nghị định 22/2020/NĐ-CP).
Ví dụ 1: Công ty TNHH A tại Hà Nội có vốn điều lệ 5 tỷ đồng, có 2 chi nhánh và 1 địa điểm kinh doanh.
- Trước 2026: trụ sở 2.000.000 đồng + 2 chi nhánh × 1.000.000 đồng + 1 địa điểm × 1.000.000 đồng = 5.000.000 đồng/năm.
- Từ 2026: 0 đồng. Trong 5 năm, doanh nghiệp tiết kiệm 25.000.000 đồng, chưa tính thời gian lập tờ khai và rủi ro bị phạt chậm nộp.
Ví dụ 2: Hộ kinh doanh B có doanh thu 700 triệu đồng/năm.
- Trước 2026: lệ phí môn bài 1.000.000 đồng/năm (bậc doanh thu trên 500 triệu đồng).
- Từ 2026: 0 đồng. Đồng thời, theo Nghị định 141/2026/NĐ-CP, hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT, thuế TNCN.
 Đọc thêmGiảm thuế GTGT 8% hết hạn 31/12/2026: Doanh nghiệp cần làm gì?Giảm thuế GTGT 8% theo Nghị quyết 204/2025/QH15 chỉ áp dụng đến hết 31/12/2026. Bài viết hướng dẫn mốc áp dụng 8% hay 10%, ví dụ…
Hạch toán lệ phí môn bài năm 2026 như thế nào?
Từ năm 2026, doanh nghiệp không phát sinh chi phí lệ phí môn bài mới nên không hạch toán khoản này vào chi phí kỳ 2026.
- Trước đây, kế toán thường ghi nhận lệ phí môn bài phải nộp vào chi phí quản lý doanh nghiệp, đối ứng với tài khoản thuế, phí, lệ phí phải nộp Nhà nước (chi tiết lệ phí môn bài).
- Khi khóa sổ năm 2026, kế toán nên rà soát số dư tài khoản lệ phí môn bài phải nộp. Số dư có (còn phải nộp) thuộc năm 2025 trở về trước cần nộp và tất toán; số dư sai do hạch toán nhầm cần điều chỉnh.
- Không trích trước lệ phí môn bài năm 2027 như thói quen ở một số đơn vị.
Kinh nghiệm thực tế khi khóa sổ cuối năm 2026
Qua việc hỗ trợ khách hàng làm sổ sách và quyết toán, Kế toán Vinata ghi nhận một số tình huống anh/chị nên lưu ý:
- Nợ cũ “nhỏ nhưng dai”: nhiều doanh nghiệp tạm ngừng kinh doanh hoặc mở địa điểm kinh doanh rồi quên khai, đến khi giải thể mới phát hiện nợ lệ phí môn bài nhiều năm kèm tiền chậm nộp. Nên tra cứu nghĩa vụ trên hệ thống thuế điện tử ngay trong tháng 11–12/2026.
- Phần mềm kế toán còn tự sinh bút toán: một số phần mềm vẫn cài đặt tự động trích lệ phí môn bài đầu năm. Cần tắt cấu hình này trước khi mở sổ năm 2027.
- Bãi bỏ không có nghĩa là bỏ đăng ký thuế: chi nhánh, địa điểm kinh doanh mới vẫn phải đăng ký, thông báo theo quy định; chỉ không còn tờ khai và tiền lệ phí môn bài.
- Hộ kinh doanh cần kê khai doanh thu đúng: dù không còn lệ phí môn bài, hộ kinh doanh vẫn phải kê khai doanh thu theo Nghị định 68/2026/NĐ-CP. Doanh thu kê khai còn là căn cứ để xác định nghĩa vụ thuế và BHXH bắt buộc của chủ hộ.
Để rà soát các mốc nghĩa vụ còn lại trong năm, anh/chị có thể xem lịch nộp thuế tháng 11/2026 và bài viết về mức phạt khi nộp chậm báo cáo thuế.
Câu hỏi thường gặp
Năm 2027 doanh nghiệp có phải nộp lệ phí môn bài không?
Không. Theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15, việc thu, nộp lệ phí môn bài chấm dứt từ 01/01/2026. Từ năm 2026 trở đi, doanh nghiệp không phải nộp lệ phí môn bài và không phải nộp tờ khai.
Doanh nghiệp mới thành lập năm 2026 có phải nộp tờ khai lệ phí môn bài không?
Không. Công văn 645/CT-CS của Cục Thuế xác định từ năm 2026 người nộp thuế không phải nộp hồ sơ khai lệ phí môn bài, kể cả doanh nghiệp mới thành lập hay mới mở chi nhánh.
Còn nợ lệ phí môn bài năm 2024, 2025 thì có được xóa không?
Không. Việc bãi bỏ chỉ áp dụng từ năm 2026. Số còn nợ của năm 2025 trở về trước vẫn phải nộp, và cơ quan thuế đang rà soát để thu đúng, thu đủ.
Thay đổi vốn điều lệ trong năm 2025 có phải khai bổ sung lệ phí môn bài không?
Theo hướng dẫn của Thuế tỉnh Lào Cai tại Công văn 362/LCA-QLDN2 ngày 02/3/2026, doanh nghiệp không phải nộp tờ khai lệ phí môn bài bổ sung của năm 2025 do lệ phí đã chấm dứt thu từ 01/01/2026. Anh/chị nên xác nhận thêm với cơ quan thuế quản lý trực tiếp.
Hộ kinh doanh có còn phải nộp thuế môn bài không?
Không. Từ 01/01/2026, hộ kinh doanh, cá nhân kinh doanh cũng không phải nộp lệ phí môn bài, nhưng vẫn phải kê khai doanh thu và nộp thuế GTGT, TNCN nếu doanh thu năm trên 1 tỷ đồng.
Kế toán Vinata đồng hành khóa sổ và quyết toán cuối năm
Lệ phí môn bài không còn, nhưng cuối năm 2026 doanh nghiệp vẫn có rất nhiều việc: rà soát nợ thuế cũ, khóa sổ, lập báo cáo tài chính, quyết toán thuế TNDN, TNCN theo các luật thuế mới. Với dịch vụ kế toán thuế trọn gói và rà soát sổ sách kế toán, Kế toán Vinata giúp anh/chị:
- Tra cứu, đối chiếu nghĩa vụ thuế và lệ phí còn tồn trên hệ thống thuế điện tử, xử lý nợ cũ trước khi phát sinh thêm tiền chậm nộp.
- Điều chỉnh số dư tài khoản thuế, phí, lệ phí và cấu hình phần mềm kế toán cho năm 2027.
- Lập báo cáo tài chính, quyết toán thuế năm 2026 đúng hạn.
- Hỗ trợ thành lập doanh nghiệp, mở chi nhánh và các thủ tục pháp lý liên quan.
Anh/chị vui lòng liên hệ Kế toán Vinata qua thông tin ở cuối trang để được tư vấn miễn phí.
Căn cứ pháp lý và nguồn tham khảo
- Nghị quyết 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (khoản 7 Điều 10) – Cổng Thông tin điện tử Chính phủ
- Nghị định 362/2025/NĐ-CP quy định chi tiết Luật Phí và lệ phí, hiệu lực từ 01/01/2026 – Cổng dịch vụ công tỉnh Nghệ An; Tạp chí Kinh tế – Tài chính (Bộ Tài chính)
- Công văn 645/CT-CS ngày 23/01/2026 của Cục Thuế về việc chấm dứt thu, nộp lệ phí môn bài từ 01/01/2026
- Công văn 362/LCA-QLDN2 ngày 02/3/2026 của Thuế tỉnh Lào Cai về tờ khai lệ phí môn bài khi thay đổi vốn năm 2025
- Nghị định 139/2016/NĐ-CP, Nghị định 22/2020/NĐ-CP (đã bị bãi bỏ) về lệ phí môn bài; Nghị định 126/2020/NĐ-CP về thời hạn khai, nộp
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026 về ngưỡng doanh thu 1 tỷ đồng đối với hộ kinh doanh – Thời báo Tài chính Việt Nam
Bài viết mang tính tham khảo, cập nhật theo văn bản có hiệu lực đến ngày 30/10/2026. Doanh nghiệp nên đối chiếu với thông báo của cơ quan thuế quản lý trực tiếp hoặc liên hệ Kế toán Vinata để được tư vấn cho trường hợp cụ thể.
Tin liên quan
 Quản lý thuếNộp chậm báo cáo thuế: Doanh nghiệp có thể bị phạt bao nhiêu?
 Dịch vụ kế toánSai sót kế toán thường gặp: 12 lỗi kinh điển khiến doanh nghiệp bị phạt
 Hải quan – XNK & Tem điện tửThông tư 142/2026/TT-BTC: Thủ tục hải quan hàng chuyển phát nhanh mới
 Quản lý thuếTiền chậm nộp thuế 2026: mức 0,03%/ngày, cách tính và các trường hợp được miễn
 Thuế hộ kinh doanhHóa đơn điện tử hộ kinh doanh 2026: ai bắt buộc dùng và đăng ký thế nào?
 Quản lý thuếNghĩa vụ của người nộp thuế 2026: 15 việc doanh nghiệp, hộ kinh doanh phải làm